こんにちは、うみおんです🐶
今日のテーマは【圧縮積立金の取り崩し】です。積立金方式は「積み立てるところまで」は覚えられても、翌期以降にどう戻していくかで手が止まりやすいんですよね。
私も最初は「何を基準に取り崩すんだっけ?」と毎回テキストに戻っていました。今回は解消のしくみを2つの計算式に絞って、一緒に整理していきましょう✨
📌 この記事の要点
- 積立金方式の将来加算一時差異は、減価償却を通じて毎期少しずつ解消します
- 解消額のもとになるのは償却限度超過額(会計の減価償却費 − 税務の償却限度額)です
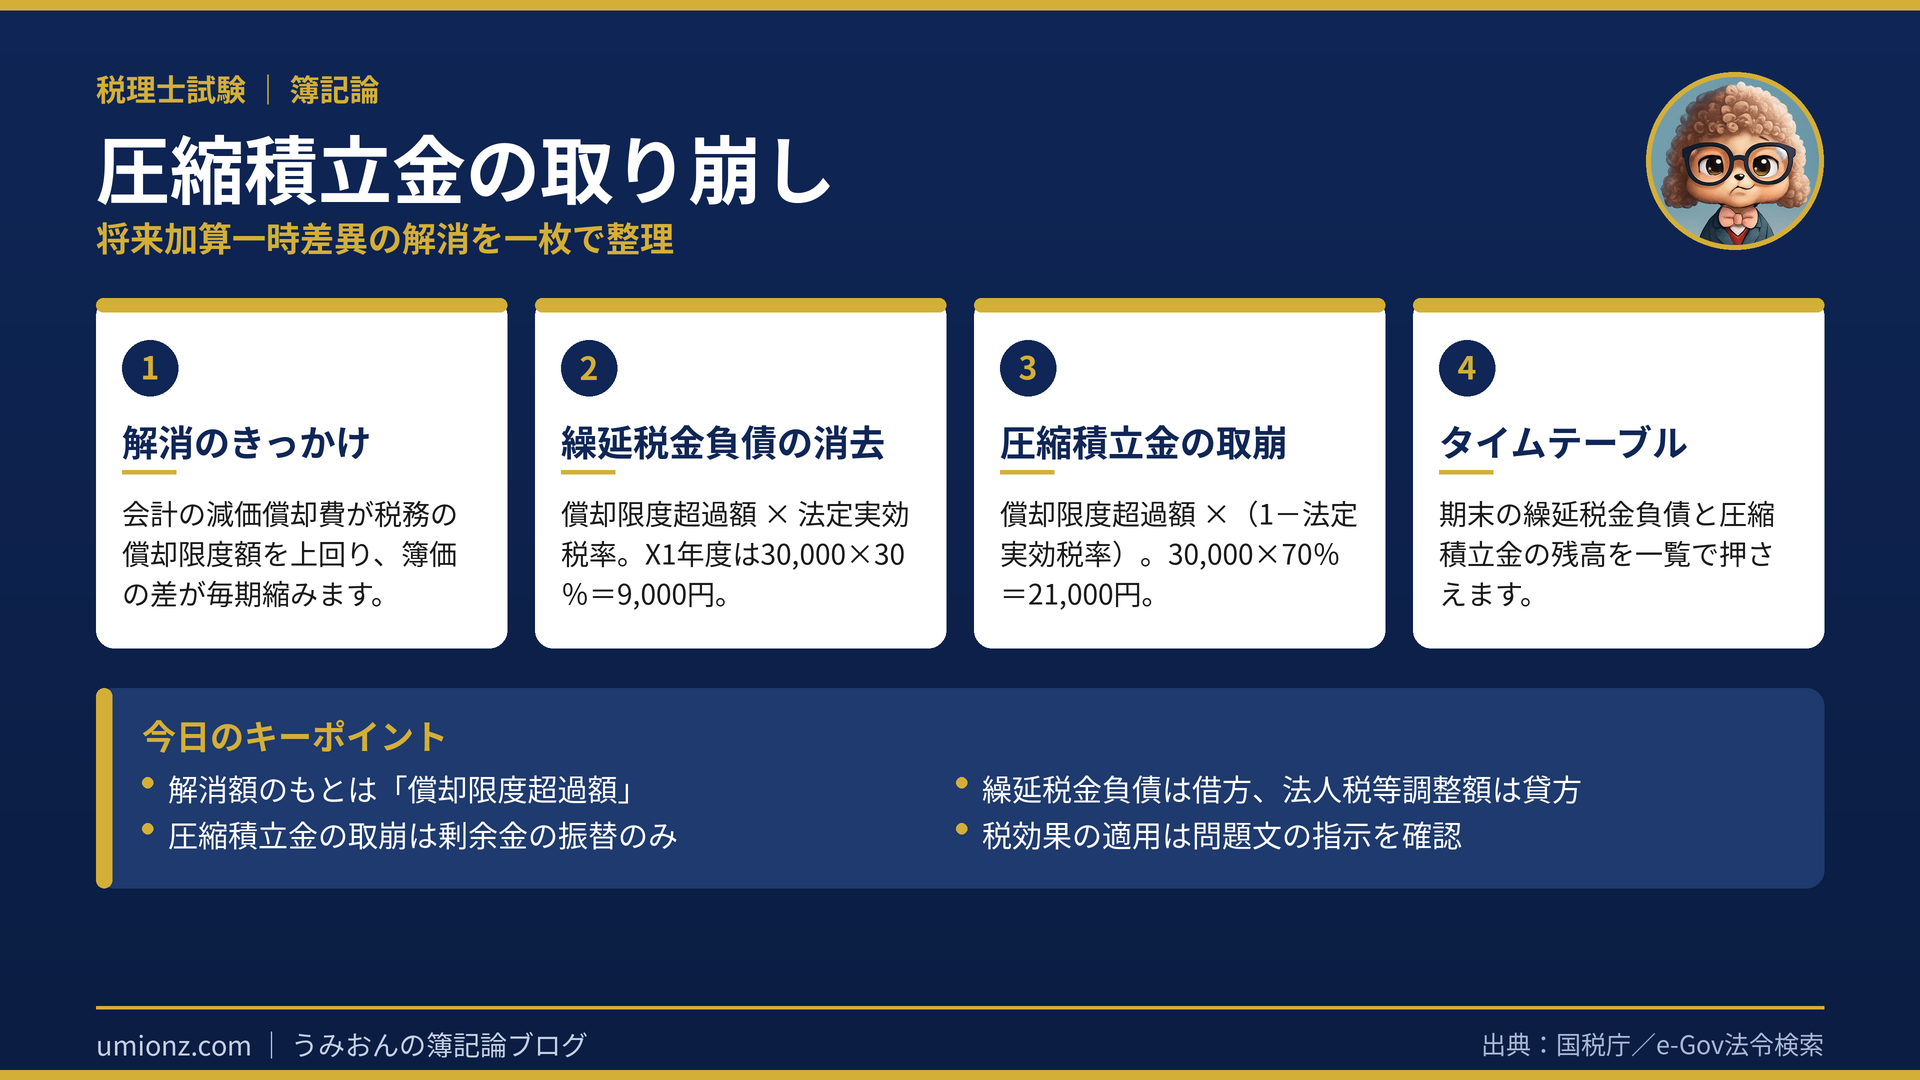
- 繰延税金負債は超過額 × 法定実効税率、圧縮積立金は超過額 ×(1 − 法定実効税率)で取り崩します
1. 一時差異はいつ解消するのでしょう?🔍
1-1. スタート地点は「会計の簿価 > 税務の簿価」
積立金方式では、会計上は圧縮損を計上しません。いっぽう税務上は補助金相当額が損金に算入されます。
その結果、同じ機械なのに会計上の帳簿価額のほうが税務上より大きい状態からスタートします。これが将来加算一時差異です💡
ここまでは前回の記事で扱った「発生」の話ですね。今日はここから先、この差がどうやってゼロに向かうのかを見ていきます。
1-2. カギを握るのは減価償却です
取得原価が違えば、毎期の減価償却費も違ってきます。会計は大きい簿価をもとに、税務は小さい簿価をもとに償却するからです。
つまり会計のほうが毎期たくさん費用を計上していきます。その分だけ会計の簿価が早く減り、両者の差が縮んでいくわけです。
この「毎期縮む分」こそが、その期に解消した一時差異の金額になります。
うみおん😉
「発生は一度きり、解消は毎期コツコツ」と覚えると流れがつかみやすいですよ✨
2. 解消の処理は2つの計算式で決まります🧮
2-1. まず償却限度超過額を出しましょう
解消額のもとになるのは、会計の減価償却費と税務の償却限度額の差です。これを償却限度超過額と呼びます。
定額法で耐用年数が同じなら、この超過額は毎期同じ金額になります。ここが計算をラクにしてくれるポイントなんですよね😊
2-2. 超過額を税率で2つに割り振ります
超過額が出たら、あとは法定実効税率で2つに分けるだけです。税金部分が繰延税金負債、残りが圧縮積立金になります。
| 取り崩すもの | 計算式 | 相手科目 |
|---|---|---|
| 繰延税金負債 | 超過額 × 法定実効税率 | 法人税等調整額(貸方) |
| 圧縮積立金 | 超過額 ×(1 − 法定実効税率) | 繰越利益剰余金(貸方) |
2つを足すと超過額そのものに戻ります。税率を掛けた分と、残りの部分。この対称性を意識すると暗記が一気にラクになります🎯
うみおん📝
積立時と同じ「税率で割る」発想です。積立が30%と70%なら、取り崩しも30%と70%。必ず手を動かして確かめてみてください💡
3. 数値例をタイムテーブルで追ってみましょう📊
3-1. 前提となる数値を整理します
国庫補助金300,000円を受け取り、機械800,000円を取得したケースで考えます。耐用年数10年・残存価額ゼロの定額法、法定実効税率は30%です。
| 項目 | 金額 |
|---|---|
| 会計の減価償却費(800,000 ÷ 10年) | 80,000円 |
| 税務の償却限度額(500,000 ÷ 10年) | 50,000円 |
| 償却限度超過額 | 30,000円 |
税務の取得原価が500,000円なのは、800,000円から圧縮相当額300,000円が引かれているからですね。
3-2. X1年度は発生と解消が同じ期に起きます
取得初年度は、積み立てと取り崩しが両方登場します。ここが少しややこしいところです。
- 繰延税金負債の発生:300,000 × 30% = 90,000円
- 圧縮積立金の積立:300,000 − 90,000 = 210,000円
- 繰延税金負債の消去:30,000 × 30% = 9,000円
- 圧縮積立金の取崩:30,000 − 9,000 = 21,000円
差し引きすると、期末の繰延税金負債は81,000円、圧縮積立金は189,000円になります。
法人税等調整額は借方90,000円と貸方9,000円の差額で、借方81,000円と計算できます。
3-3. X2年度以降は解消だけが続きます
2年目からは積み立てがなくなり、毎期9,000円と21,000円の取り崩しだけが繰り返されます。
ですから期末残高は、繰延税金負債が72,000円、圧縮積立金が168,000円ですね。10年かけて両方ともゼロになります。
このように期首・期末の残高を並べた表を書いておくと、何年目を問われても迷わなくなります📝
4. まとめ:あわせて押さえたい論点🎯
4-1. 資産除去債務の税効果も同じ発想です
資産負債の両建処理をすると、税務上は資産も負債も認められません。つまり借方と貸方の両方で一時差異が生まれます。
有形固定資産のほうが将来加算一時差異、資産除去債務のほうが将来減算一時差異です。当初は同額なので、繰延税金資産と繰延税金負債を両建てで計上します。
その後は利息費用の分だけ繰延税金資産が増え、減価償却の分だけ繰延税金負債が減っていきます。「どちらが加算でどちらが減算か」を落ち着いて確認しましょう。
4-2. 試験で差がつく確認ポイント
税効果会計を適用するかどうかは、問題文に指示があるときだけです。指示がなければ税効果を考えず、圧縮相当額をそのまま積み立てます。
また、圧縮積立金の取り崩しは剰余金どうしの振り替えなので、損益には影響しません。ここを収益と勘違いしないよう気をつけてくださいね。
科目名も要注意です。圧縮積立金と繰延税金負債はどちらも貸方に並びますが、前者は純資産、後者は負債の区分に入ります。
解答欄が残高試算表の形式で出題されたときは、この並び順を手がかりに検算できますよ😊
うみおん😊
ここまでお疲れさまでした。解消のパターンはひとつだけなので、慣れてしまえば得点源になります。一緒にコツコツ積み上げていきましょう🐶
✨ 今日のキーポイント
- 解消額のもとは償却限度超過額(会計の償却費 − 税務の限度額)
- 繰延税金負債の消去は「超過額 × 法定実効税率」
- 圧縮積立金の取崩は「超過額 ×(1 − 法定実効税率)」
- 取り崩しは剰余金の振り替えで、損益には影響しません
今日も一歩前進ですね。数字が合った瞬間の気持ちよさを大切に、一緒にコツコツ積み上げていきましょう🐶
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント