こんにちは、うみおんです🐶
前回までで期末仕掛品の評価を学び、当期製品製造原価(完成品原価)まで出せるようになりました✨
今回はその続きで、完成した製品のうち期末に売れ残った分をいくらで評価するか、つまり「期末製品の評価」を扱います。
平均法と先入先出法で単価の出し方がどう変わるのか、計算例を使って一緒に整理していきましょう😊
📌 この記事の要点
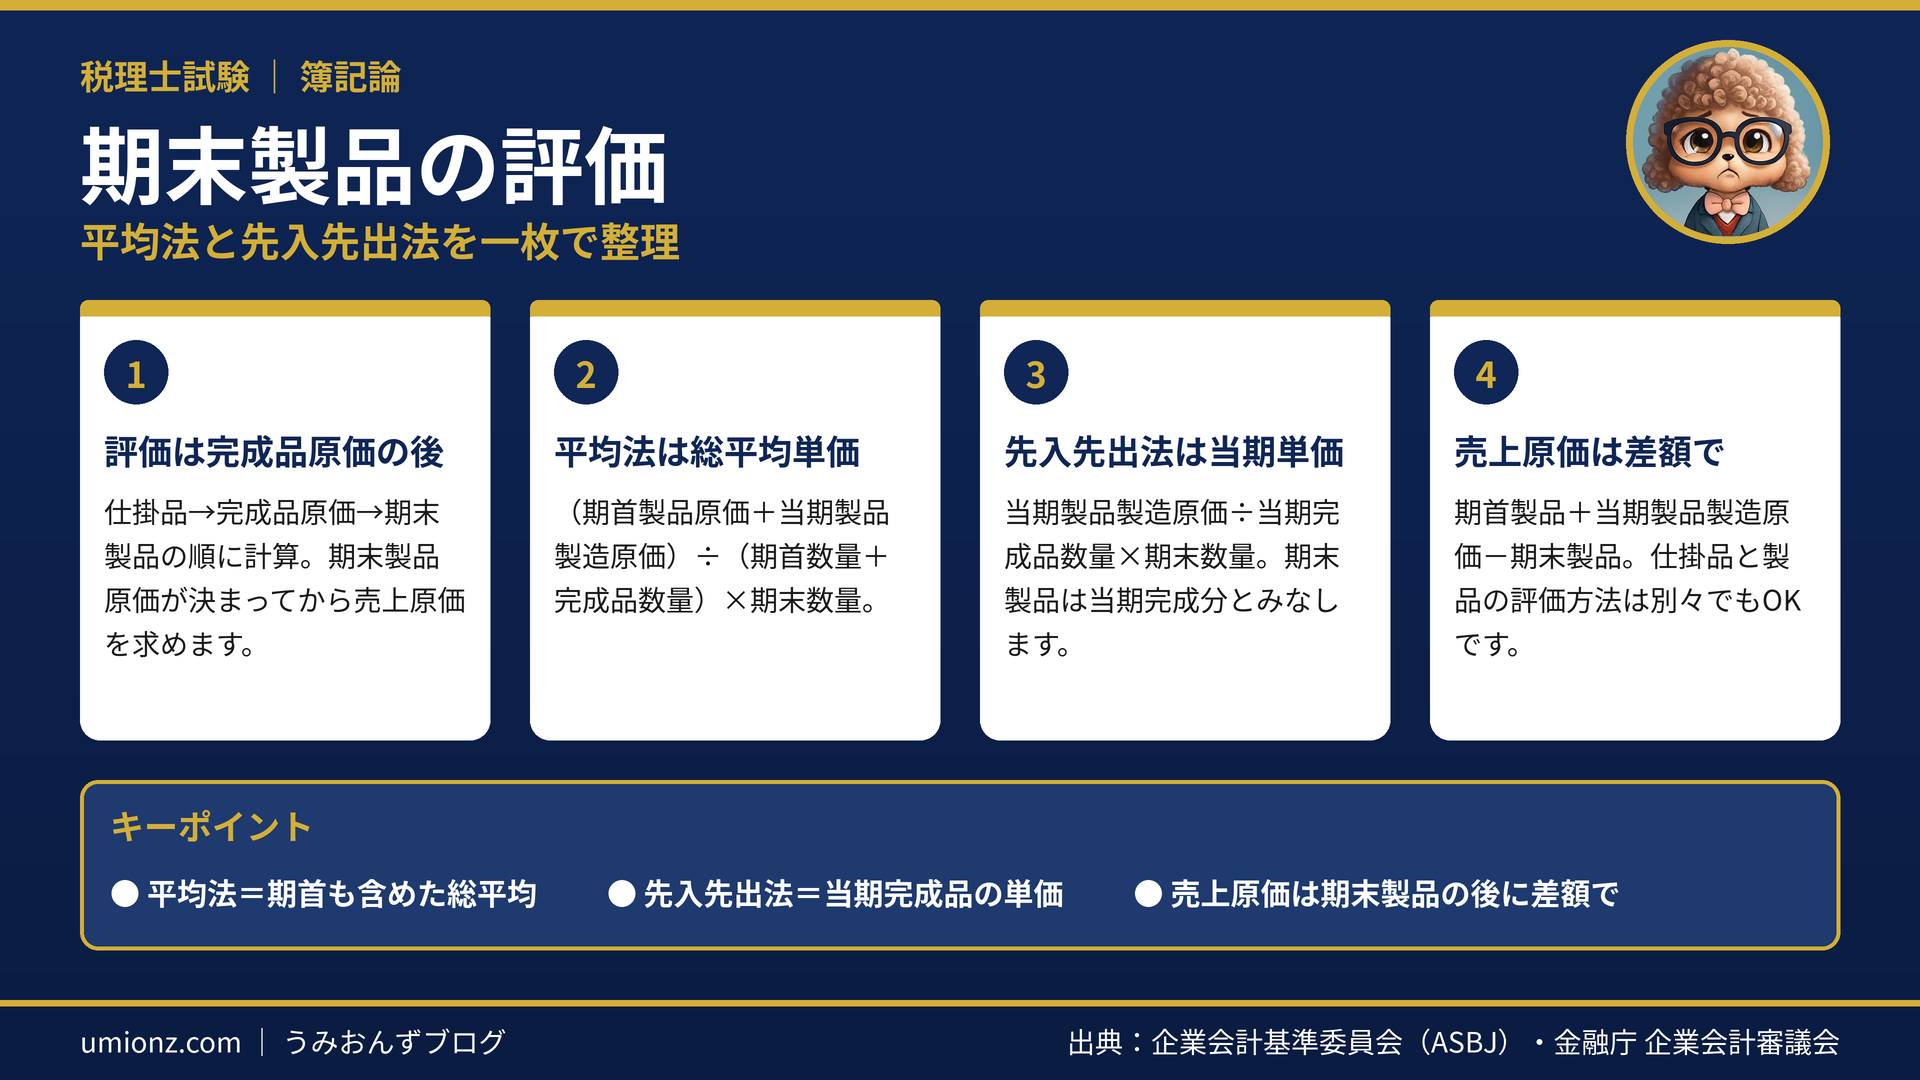
- 期末製品の評価は、当期製品製造原価(完成品原価)が確定した後に行う
- 平均法は「期首製品+当期完成品」の総平均単価で計算する
- 先入先出法は「当期製品製造原価÷当期完成品数量」の単価で計算する
- 売上原価は期末製品原価を出した後に差額で求める
1. 期末製品の評価はどこで行う?🏭
製造業の決算では、原価を「材料→仕掛品→製品→売上原価」の順に流していきます。
期末製品の評価は、この流れの後半にあたる手続きなんですよね。
1-1. 計算の順番を押さえよう
まず期末仕掛品を評価して、当期製品製造原価(完成品原価)を確定させます。
その完成品原価を製品勘定に受け入れたうえで、期末製品原価を計算する流れです。
| ステップ | やること | 求まる金額 |
|---|---|---|
| ① | 期末仕掛品の評価 | 期末仕掛品原価 |
| ② | 差額で完成品原価を算定 | 当期製品製造原価 |
| ③ | 期末製品の評価 | 期末製品原価 |
| ④ | 差額で売上原価を算定 | 売上原価 |
1-2. 仕掛品と製品の評価方法は別々でOK
ここでよくある誤解が「仕掛品を平均法にしたら製品も平均法」というものです。
実際には仕掛品と製品の評価方法は別々に決めてかまいません💡
問題文では仕掛品と製品のそれぞれに評価方法の指示が出るので、別々に確認しましょう。
うみおん😉
私は最初、仕掛品の評価方法をそのまま製品にも使ってしまい、答えが合わなかったことがあります。資料の「期末製品の評価は〇〇法による」という一文は、必ずチェックしてくださいね。
2. 平均法と先入先出法の単価の違い📐
期末製品原価は「単価×期末製品数量」で求めます。
つまり2つの方法の違いは、ほぼ「単価の出し方」だけなんです。
2-1. 平均法は総平均単価
平均法では、期首製品と当期完成品をまとめて平均した単価を使います。
(期首製品原価+当期製品製造原価)÷(期首製品数量+当期完成品数量)が単価です。
2-2. 先入先出法は当期完成品の単価
先入先出法では、先に受け入れた期首製品から先に売れたと考えます。
そのため期末に残るのは当期完成品とみなし、当期製品製造原価÷当期完成品数量が単価になります。
| 項目 | 平均法 | 先入先出法 |
|---|---|---|
| 単価の分子 | 期首製品原価+当期製品製造原価 | 当期製品製造原価のみ |
| 単価の分母 | 期首製品数量+当期完成品数量 | 当期完成品数量のみ |
| 期末製品の考え方 | 全体の平均で残る | 当期完成分が残る |
なお、期末製品数量が当期完成品数量より多いケースは異例なので、試験対策上は想定しなくて大丈夫です👌
3. 計算例で期末製品原価と売上原価を出してみよう🧮
次の資料で、2つの方法を比べてみましょう。金額の単位は千円です。
| 資料 | 数量 | 金額 |
|---|---|---|
| 期首製品 | 50個 | 2,500千円 |
| 当期完成品 | 950個 | 52,250千円 |
| 期末製品 | 60個 | ? |
| 当期販売 | 940個 | ? |
3-1. 先入先出法の場合
単価は52,250千円÷950個=55千円です。
期末製品原価は55千円×60個=3,300千円になります。
売上原価は2,500+52,250-3,300=51,450千円です。
3-2. 平均法の場合
単価は(2,500+52,250)千円÷(50+950)個=54.75千円です。
期末製品原価は54.75千円×60個=3,285千円になります。
売上原価は2,500+52,250-3,285=51,465千円です。
⚠️ ひっかけ注意ポイント
- 先入先出法で分母に期首製品数量を入れてしまうミスに注意
- 平均法で分子の期首製品原価を足し忘れないように
- 売上原価を先に出そうとせず、期末製品原価→売上原価の順で
うみおん📝
総合問題では、製造原価報告書の当期製品製造原価が、損益計算書の売上原価の区分にそのまま入ります。期末製品棚卸高は貸借対照表の「製品」にもなるので、3つの表がつながっていることを意識すると得点が安定しますよ。
4. よくある質問(FAQ)❓
Q. 期末製品の評価方法は、期末仕掛品と同じ方法にしなければいけませんか?
A. いいえ、同じである必要はありません。仕掛品が平均法で製品が先入先出法でも問題なく、問題文の指示にそれぞれ従います。
Q. 先入先出法の期末製品原価はなぜ当期製品製造原価だけで計算するのですか?
A. 先に受け入れた期首製品から販売されたとみなすため、期末に残る製品は当期完成品と考えるからです。
Q. 平均法の単価で分母に期首製品数量を入れるのはなぜですか?
A. 平均法は期首製品と当期完成品を合わせた総平均単価を使うためです。分子も期首製品原価を含めた合計になります。
Q. 売上原価はどのタイミングで計算すればよいですか?
A. 期末製品原価を出した後です。期首製品原価+当期製品製造原価-期末製品原価の差額で求めます。
5. まとめ:期末製品は「単価の出し方」を見極めよう🎯
期末製品の評価は、完成品原価が確定した後に行い、その後に差額で売上原価を求めます。
平均法は期首製品を含めた総平均単価、先入先出法は当期完成品だけの単価を使うのがポイントです。
資料の指示を確認して、分子と分母に何を入れるかを落ち着いて判断していきましょう📚
📖 製造業会計シリーズの関連記事
うみおん😊
ここまで読んでいただきありがとうございます!次回は製造業の決算時の処理に進みます。一緒にがんばりましょう🌸
🌟 今日のキーポイント
- 期末製品の評価は完成品原価の確定後に行う
- 平均法=期首製品も含めた総平均単価
- 先入先出法=当期製品製造原価÷当期完成品数量
- 売上原価は期末製品原価を出した後に差額で
うみおんの一言:単価の分子と分母を声に出して確認するだけで、ケアレスミスがぐっと減りますよ✏️
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント