こんにちは、うみおんです🐶
今日から新シリーズ「製造業会計」に入ります。商品売買とはがらりと雰囲気が変わり、製造原価や仕掛品といった新しい言葉が次々に出てきます🏭
工業簿記って、最初は本当にとっつきにくいですよね。まずは全体像と、製造原価になる費用・ならない費用の線引きから一緒に整理していきましょう✨
📌 この記事の要点
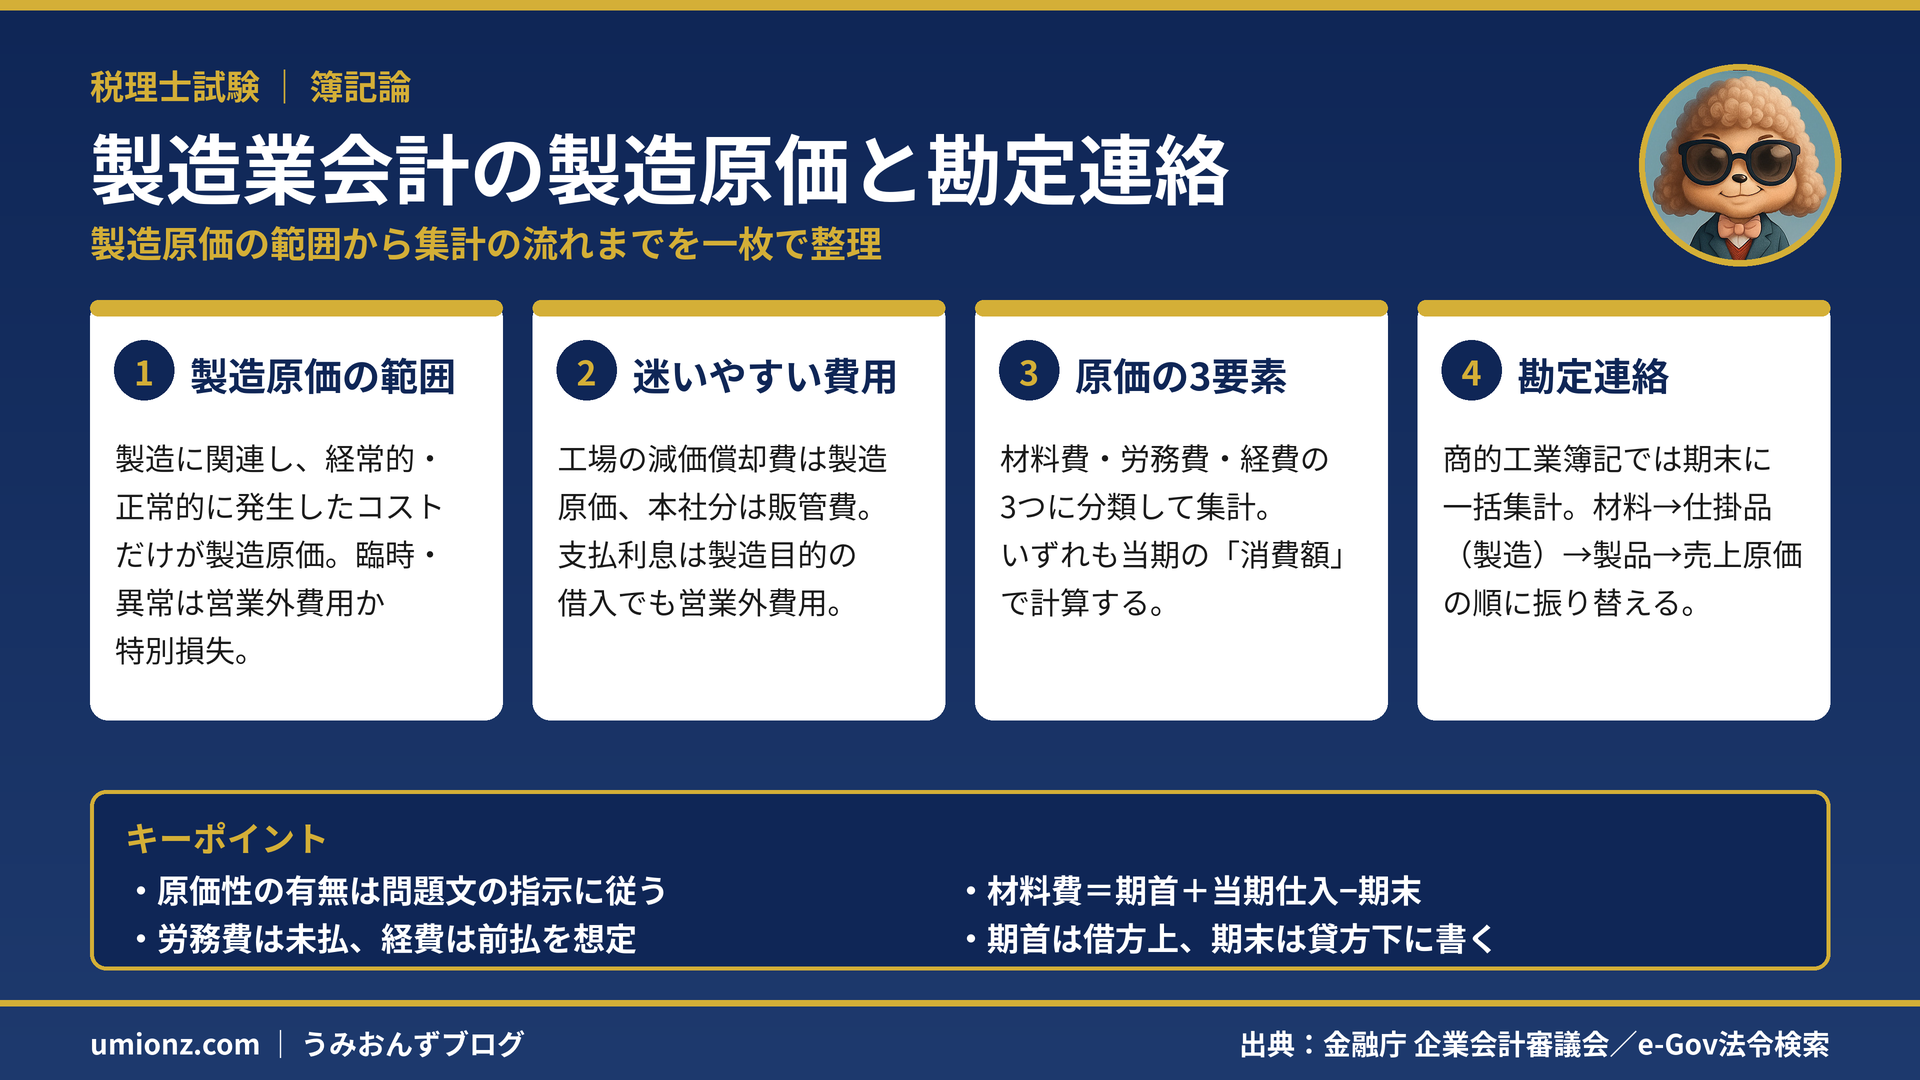
- 製造原価は、製造に関連し経常的・正常的に発生したコストだけ
- 支払利息は製造目的の借入でも営業外費用
- 製造原価は材料費・労務費・経費の3要素で集計
- 商的工業簿記では、製造原価を期末に一括して集計する
1. 製造業会計とは?商業簿記との違い🏭
1-1. 製造業は「製品」を自分で作る
製造業は、材料を仕入れて加工したり、部品を組み立てたりして製品を完成させる業種です。
商品売買業が「仕入れた商品をそのまま売る」のに対し、製造業は「自分で作った製品を売る」点が大きな違いなんですよね。
そのため、製品1つを作るのにいくらかかったかを計算することが、製造業会計で最も重要になります。この製品を作るためのコストを製造原価といいます。
1-2. 試験で学ぶのは「商的工業簿記」
製造業の簿記を工業簿記といいます。本格的な原価計算制度は、原価計算基準にもとづく精緻な仕組みです。
一方、簿記論・財務諸表論で前提とするのは、比較的簡易な商的工業簿記です。違いを表で確認しておきましょう📊
| 項目 | 商業簿記 | 商的工業簿記 |
|---|---|---|
| 主な棚卸資産 | 商品 | 材料・仕掛品・製品 |
| 売上原価のもと | 当期の仕入高 | 当期の製品製造原価 |
| 原価の集計時期 | — | 期末に一括して集計 |
| 期中の処理 | 仕入・売上など | 材料仕入・賃金支払・経費支払など |
商的工業簿記では、期中は材料の仕入や人件費・経費の支払いを記帳するだけです。製造原価の集計は、決算でまとめて行います。
うみおん😉
「仕掛品(しかかりひん)」は、作りかけで期末に未完成の製品のことです。読み方から慣れておくと、問題文がぐっと読みやすくなりますよ。
2. 製造原価になる費用・ならない費用🔍
2-1. 判断は2段階でおこなう
製造業の費用がすべて製造原価になるわけではありません。次の2段階で選別します。
✅ 製造原価かどうかの判定ステップ
- ステップ1:製造に関連する費用か?(関連しなければ販管費や営業外費用)
- ステップ2:経常的・正常的に発生したか?(臨時・異常なら営業外費用または特別損失)
ポイントは、製造に関連していても、臨時的・異常的なものは製造原価にならないという点です。ここは○×問題でよく問われます。
2-2. 具体例で仕分けてみよう
迷いやすい7つの項目を、判定と表示区分で整理しました。
| 項目 | 製造原価 | 表示区分 |
|---|---|---|
| 製造部門の従業員の賃金 | ○ | 製造原価 |
| 営業部門の従業員の給料 | × | 販売費及び一般管理費 |
| 材料の棚卸減耗損(原価性あり) | ○ | 製造原価 |
| 材料の棚卸減耗損(原価性なし) | × | 営業外費用または特別損失 |
| 製品製造のための借入金の支払利息 | × | 営業外費用 |
| 本社建物の減価償却費 | × | 販売費及び一般管理費 |
| 工場建物の減価償却費 | ○ | 製造原価 |
給料や減価償却費は、工場と本社の両方で発生します。誰の・どこの費用かで分けるのがコツです。
⚠️ ひっかけ注意:支払利息
「製品製造のための借入金」と書かれていても、支払利息は資金調達の費用です。製造原価には入らず、営業外費用になります。
3. 原価の3要素と勘定連絡📦
3-1. 材料費・労務費・経費
製造原価は、材料費・労務費・経費の3つに分類して集計します。これを原価の3要素といいます。
| 要素 | 内容の例 | 計算の考え方 |
|---|---|---|
| 材料費 | 原料・部品など | 期首材料+当期仕入−期末材料 |
| 労務費 | 工場の従業員の賃金・給料 | 当期支払−期首未払+期末未払 |
| 経費 | 工場の減価償却費・水道光熱費など | 当期支払+期首前払−期末前払 |
どの要素も、当期に実際に製造に使った消費額で計算します。仕入れた材料のうち、製造に投入した分だけが材料費です。
なお、材料の記帳は「材料仕入」勘定を使うのが通常ですが、「材料費」勘定を使っても問題ありません。
3-2. 製造原価は仕掛品勘定か製造勘定で集計
決算では、3要素の消費額を仕掛品勘定または製造勘定に集めます。流れは次のとおりです➡️
🔄 勘定連絡の流れ(仕掛品勘定で集計する場合)
- 材料・労務費・経費 → 仕掛品(当期の製造費用を集計)
- 仕掛品 → 製品(完成した分=当期製品製造原価)
- 製品 → 売上原価(販売した分)
- 期末に未完成の分は、仕掛品として次期へ繰り越す
製造勘定で集計する場合も、完成品は製品勘定へ、期末の未完成分は仕掛品勘定へ振り替えます。
3-3. 計算用紙はBOX図で統一する
計算用紙では、材料・仕掛品・製品の3つを同じ形のBOX図で書くと効率的です。期首は借方の上、期末は貸方の下に置くと決めておきましょう📝
また、労務費は未払、経費は前払が出てくることが多いので、あらかじめ想定して読むと安心です。
うみおん📝
BOX図の形を毎回そろえるだけで、貸借差額で求める数字がどこか一目でわかります。最初のうちは丁寧に書く練習をしてみてください。
4. よくある質問(FAQ)❓
Q. 製造に関連する費用は、すべて製造原価になりますか?
A. いいえ。製造に関連していても、臨時的・異常的に発生した費用は製造原価に含めず、営業外費用または特別損失とします。
Q. 製造のための借入金の支払利息は、製造原価に入りますか?
A. 入りません。支払利息は資金調達に係る費用なので、製造目的の借入金であっても営業外費用として処理します。
Q. 材料の棚卸減耗損は、製造原価になりますか?
A. 原価性があるものは製造原価、原価性がないものは営業外費用か特別損失です。どちらかは問題文の指示で判断します。
Q. 仕掛品勘定と製造勘定は、どちらで集計すればいいですか?
A. どちらも製造原価を集計する勘定で、問題文の指示に従います。製造勘定を使う場合も、期末の未完成分は仕掛品勘定へ振り替えます。
5. まとめ:製造原価は「範囲」と「流れ」をおさえる🎯
製造原価になるのは、製造に関連し経常的・正常的に発生したコストだけです。支払利息や本社の費用は製造原価に入りません。
集計は材料費・労務費・経費の3要素で行い、仕掛品から製品、売上原価へと振り替えます。この流れが次回以降の土台になります。
うみおん😊
製造業会計は、全体の流れさえつかめば計算はBOX図の繰り返しです。次回は製造業の財務諸表を一緒に見ていきましょう。
🌟 今日のキーポイント
製造原価=製造に関連し、経常的・正常的に発生したコスト✅ 支払利息は製造目的でも営業外費用です。
うみおんより一言:新しいシリーズは言葉に慣れるのが第一歩です。焦らず一歩ずつ進みましょう💪
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント