こんにちは、うみおんです🐶
前回は製造原価報告書と製造業の財務諸表を整理しました。今日はいよいよ期末仕掛品の評価に入ります🏭
「加工進捗度」「換算量」と新しい言葉が出てきて、最初はとっつきにくいですよね。私も材料費と加工費の扱いの違いで混乱しました。計算例を使って一緒に整理していきましょう✨
📌 この記事の要点
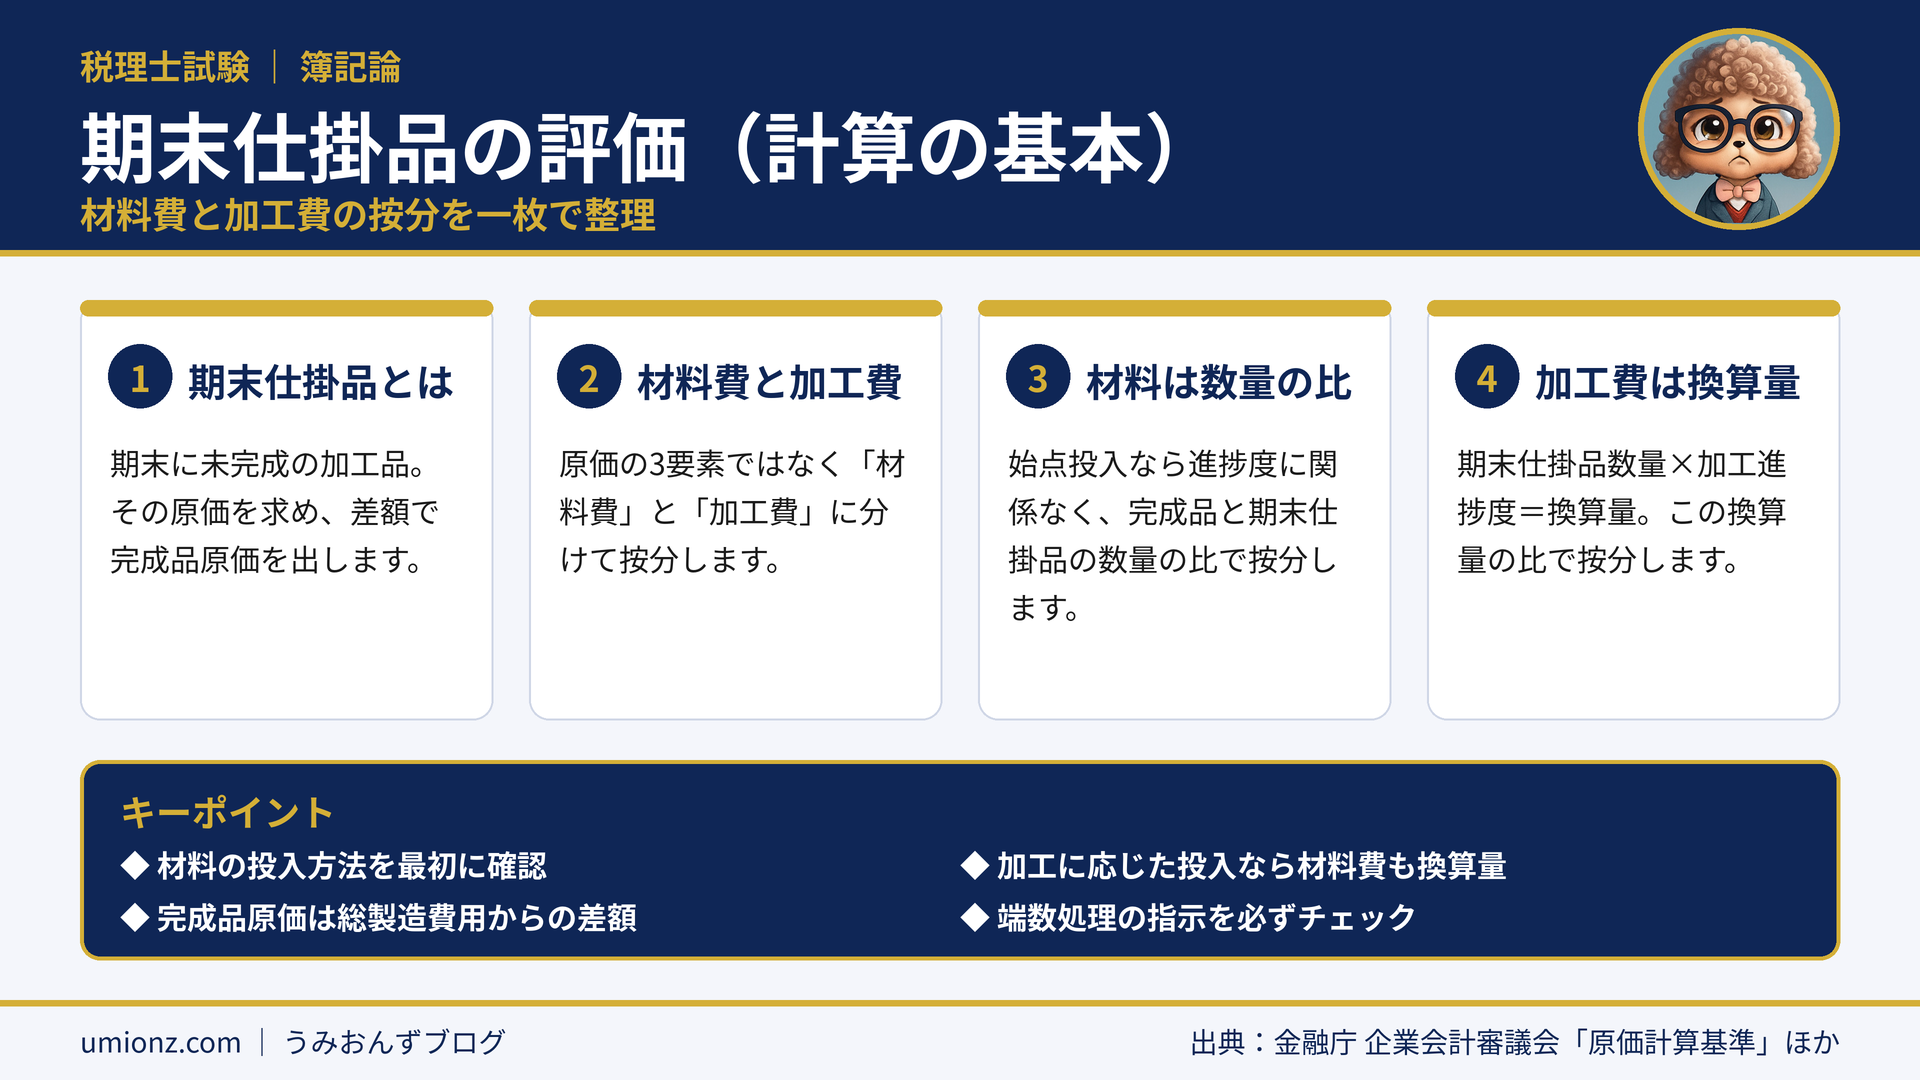
- 期末仕掛品原価を求め、差額で完成品原価を出す
- 按分は材料費と加工費に分けて行う
- 材料が始点投入なら、材料費は数量の比で按分
- 加工費は換算量(数量×加工進捗度)の比で按分
1. 期末仕掛品の評価とは?🔍
1-1. 期末仕掛品=期末時点の未完成品
製造に取りかかったものが期末までに全部完成していれば、期末仕掛品はゼロです。
しかし通常は、期末の時点で加工途中のものが残ります。この未完成品にかかった原価を計算するのが期末仕掛品の評価です。
期末仕掛品原価が決まれば、製造原価の合計から差し引いて完成品原価が求まります。
完成品原価 = 期首仕掛品原価 + 当期製造費用 − 期末仕掛品原価
1-2. 試験で学ぶ評価方法と「加工進捗度」
簿記論の学習で扱う期末仕掛品の評価方法は、平均法・先入先出法・売価還元法の3つです。
どの方法でも土台になるのが加工進捗度です。加工がどこまで進んでいるかを%で表したもので、50%なら「半分まで加工済み」という意味です。
加工費は加工の進行に合わせて直線的に増えると考えます。そのため、進捗度50%の仕掛品の加工費は、完成品1個分の50%と考えて計算します。
うみおん😉
進捗度は「完成までの道のりの何%まで来たか」とイメージすると覚えやすいですよ。期首仕掛品は次回以降で扱うので、今日は期首ゼロの形で練習します。
2. 材料費と加工費で按分方法が変わる⚖️
2-1. 原価の3要素を「材料費」と「加工費」に置き換える
期末仕掛品の評価では、材料費・労務費・経費の3区分ではなく、材料費と加工費の2区分で計算します。
加工費とは、材料費以外の製造原価、つまり労務費+経費のことです。
分ける理由は、原価の増え方(投入のタイミング)が違うからなんですよね。
2-2. 投入のしかたの違いを表で確認
材料は工程の始点でまとめて投入されることが多く、加工費は加工に合わせて少しずつ投入されます。
| 項目 | 材料費(始点投入) | 加工費 |
|---|---|---|
| 投入のしかた | 工程の始点で全量投入 | 加工の進行に応じて徐々に投入 |
| 期末仕掛品1個の原価 | 完成品1個と同じ | 完成品1個×加工進捗度 |
| 按分の基準 | 数量の比 | 換算量の比 |
⚠️ ここがひっかけ
材料が「加工に応じて投入」と書かれている場合は、材料費も加工費と同じく換算量の比で按分します。資料の投入方法の一文を必ず確認しましょう。
3. 計算例で期末仕掛品原価を求める🧮
3-1. 資料の確認
次の資料で計算してみましょう。期首の仕掛品はなく、当期に500個を投入したケースです。
| 項目 | 金額・数量 |
|---|---|
| 当期材料費 | 5,000+22,500−2,500=25,000千円 |
| 当期加工費 | 労務費16,650+経費4,250=20,900千円 |
| 当期完成品 | 450個 |
| 期末仕掛品 | 50個(加工進捗度50%) |
まず、期末仕掛品の換算量を出しておきます。50個×50%=25個です。
3-2. 材料が始点投入のケース
材料費は数量の比、加工費は換算量の比で按分します📝
材料費:25,000×50個÷(450個+50個)=2,500千円
加工費:20,900×25個÷(450個+25個)=1,100千円
期末仕掛品原価:2,500+1,100=3,600千円
完成品原価:(25,000+20,900)−3,600=42,300千円
完成品原価は、材料費と加工費に分けずに合計からの差額で一括して出せます。
3-3. 材料が加工に応じて投入されるケース
同じ資料で、材料の投入方法だけが変わると結果が変わります。材料費も換算量で按分します。
材料費:25,000×25個÷(450個+25個)=1,315.78…→1,316千円
加工費:20,900×25個÷(450個+25個)=1,100千円
期末仕掛品原価:1,316+1,100=2,416千円
完成品原価:(25,000+20,900)−2,416=43,484千円
割り切れないときは、問題文の端数処理の指示(千円未満四捨五入など)に従います。
うみおん📝
分母に注意です!材料費(始点投入)の分母は「450個+50個」、換算量で按分するときの分母は「450個+25個」です。ここを取り違えるミスがとても多いんですよね。
4. よくある質問(FAQ)❓
Q. 期末仕掛品の材料費を計算するとき、加工進捗度は使いますか?
A. 材料が工程の始点で投入されているなら使いません。完成品と期末仕掛品の数量の比で按分します。加工に応じて投入される場合だけ換算量を使います。
Q. 完成品換算量(換算量)とは何ですか?
A. 期末仕掛品の数量に加工進捗度を掛けて、完成品なら何個分かに置き換えた数量です。50個で進捗度50%なら25個になります。
Q. 完成品原価はどうやって求めればいいですか?
A. 当期材料費と当期加工費の合計から期末仕掛品原価を差し引いて求めます。完成品原価は材料費と加工費に分けずに差額で出せます。
Q. 当期加工費には何が含まれますか?
A. 材料費以外の製造原価、つまり労務費と経費の合計です。前T/Bの労務費と経費を足した金額が当期加工費になります。
5. まとめ:投入方法を見て按分の基準を選ぶ🎯
期末仕掛品の評価では、原価を材料費と加工費に分け、それぞれの増え方に合った基準で按分します。
始点投入の材料費は数量の比、加工費は換算量の比です。期末仕掛品原価が出たら、完成品原価は差額で求めましょう。
📖 製造業会計シリーズの関連記事
うみおん😊
最初の一文で材料の投入方法を確認するクセをつけるだけで、計算ミスはぐっと減ります。次回は期末仕掛品の評価の続きを一緒に見ていきましょう。
🌟 今日のキーポイント
材料費は投入方法しだい、加工費はいつも換算量💡 期末仕掛品原価を出したら、完成品原価は差額で求めます。
うみおんより一言:換算量の計算は、ボックス図を手で描いてから数字を入れると安定しますよ💪
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント