こんにちは、うみおんです🐶
前回は期首仕掛品がない形で、期末仕掛品の評価の基本を整理しました。今日はその続きで、期首仕掛品がある場合を扱います🏭
平均法と先入先出法、名前は知っていても「どの金額をどの数量で割るの?」と迷いやすいですよね。私も最初は割る数量を取り違えました。計算例で一緒に整理していきましょう✨
📌 この記事の要点
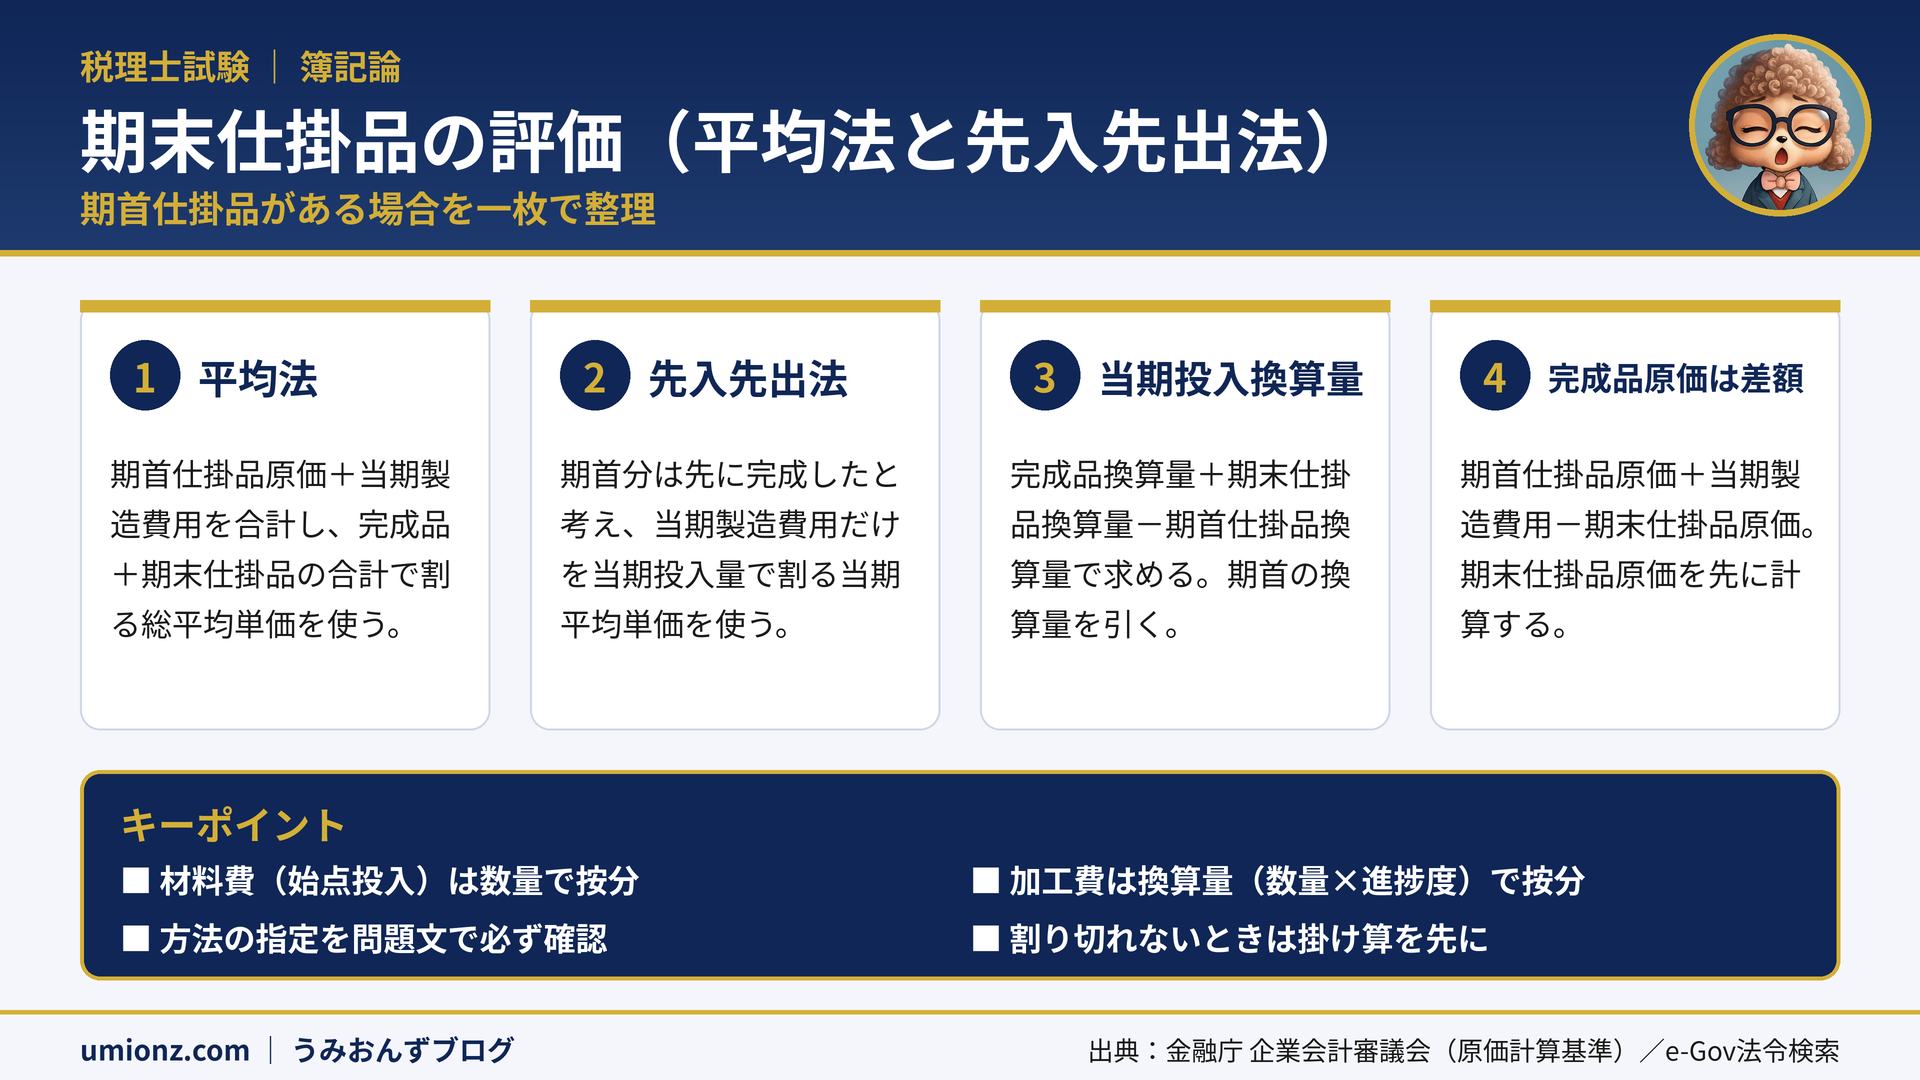
- 平均法は総平均単価(期首+当期の合計)を使う
- 先入先出法は当期平均単価(当期分だけ)を使う
- 先入先出法では当期投入換算量を自分で計算する
- 期末仕掛品原価が先、完成品原価は差額で求める
1. 期首仕掛品があると何が変わる?🔍
1-1. 平均法と先入先出法の考え方
期首仕掛品は、前期から加工途中で引き継いだ製品です。この原価を当期の計算にどう混ぜるかで、2つの方法に分かれます。
平均法は、期首仕掛品と当期投入分を区別せず、まとめて平均します。
先入先出法は、期首仕掛品が先に完成したと考えます。そのため期末仕掛品は当期投入分だけから成り、当期製造費用だけで評価します。
違いを表で整理しておきましょう📊
| 項目 | 平均法 | 先入先出法 |
|---|---|---|
| 使う単価 | 総平均単価 | 当期平均単価 |
| 割られる金額 | 期首仕掛品原価+当期製造費用 | 当期製造費用のみ |
| 割る数量(材料費) | 完成品+期末仕掛品の数量 | 当期投入数量 |
| 割る数量(加工費) | 完成品+期末仕掛品の換算量 | 当期投入換算量 |
1-2. 材料費は数量、加工費は換算量
前回と同じく、材料が工程の始点で投入されるなら、材料費は数量で按分します。
加工費は換算量(数量×加工進捗度)で按分します。期首仕掛品にも加工進捗度があるので、換算量の計算を忘れないようにしましょう。
うみおん😉
平均法は「全部まとめて平均」、先入先出法は「期首分は先に完成済み」とイメージすると、割る数量を選びやすくなりますよ。
2. 計算例で2つの方法を比べる🧮
次の資料で計算してみます(金額は千円)📋
| 区分 | 数量(進捗度) | 材料費 | 加工費 |
|---|---|---|---|
| 期首仕掛品 | 20個(50%) | 100 | 180 |
| 当期投入 | 80個 | 800 | 700 |
| 完成品 | 60個 | - | - |
| 期末仕掛品 | 40個(50%) | ? | ? |
2-1. 平均法による計算
数量の合計は60個+40個=100個、換算量の合計は60個+20個=80個です。
材料費:(100+800)÷100個×40個=360
加工費:(180+700)÷80個×20個=220
期末仕掛品原価=580、完成品原価=1,780-580=1,200
2-2. 先入先出法による計算
当期投入換算量は、60個+20個-期首換算量10個=70個です。期首の換算量を引くのがポイントです👀
材料費:800÷80個×40個=400
加工費:700÷70個×20個=200
期末仕掛品原価=600、完成品原価=1,780-600=1,180
同じ資料でも、方法が違えば期末仕掛品原価は変わります。問題文で指定された方法を必ず確認しましょう✅
3. 追加の計算例で本番形式に慣れる📝
3-1. まず当期材料費と当期加工費を出す
試験では、前T/Bから当期の材料費・加工費を自分で算定する形がよく出ます💡
下記の例を見てみましょう。
| 項目 | 計算 | 金額 |
|---|---|---|
| 当期材料費 | 期首材料5,000+仕入22,500-期末材料2,500 | 25,000 |
| 当期加工費 | 労務費16,650+経費4,250 | 20,900 |
| 期首仕掛品 | 材料費15,000/加工費4,400 | 19,400 |
生産データは、期首250個(60%)、当期投入1,000個、完成950個、期末300個(50%)とします。
3-2. 2つの方法で期末仕掛品原価を出す
先入先出法では、当期投入換算量=950個+150個-150個=950個です。
先入先出法:25,000÷1,000個×300個+20,900÷950個×150個=7,500+3,300=10,800
平均法:40,000÷1,250個×300個+25,300÷1,100個×150個=9,600+3,450=13,050
うみおん📝
期首仕掛品の金額は前T/Bの仕掛品残高です。材料費と加工費の内訳が書かれているので、見落とさないようにしましょう。
3-3. 掛け算を先にすると端数が出にくい
⚠️ 電卓の順序に注意
割り切れない単価が出たときは、数量を先に掛けてから割ると端数が出ずに済むことがあります。
先に掛ければ割り切れるケースでは、その結果を解答にしましょう。
4. よくある質問(FAQ)❓
Q. 平均法と先入先出法では、期末仕掛品原価の計算で何が違いますか?
A. 平均法は期首仕掛品原価と当期製造費用を合計した総平均単価を使います。先入先出法は期首分が先に完成したと考え、当期製造費用だけの当期平均単価を使います。
Q. 先入先出法の当期投入換算量はどう求めればいいですか?
A. 完成品換算量に期末仕掛品換算量を足し、期首仕掛品換算量を差し引いて求めます。期首仕掛品250個・進捗度60%なら150個を引きます。
Q. 平均法で割る数量に期首仕掛品は含まれますか?
A. 含まれます。平均法は完成品と期末仕掛品の合計で割るため、結果として期首仕掛品と当期投入の合計と同じ数になります。
Q. 割り切れない計算は、掛け算と割り算のどちらを先にすればいいですか?
A. 掛け算を先に行うのが安全です。先に掛ければ端数が出ずに整数で割り切れるケースでは、その結果を解答にします。
5. まとめ:割る数量と金額をセットで覚える🎯
期首仕掛品がある場合は、平均法なら期首+当期の合計を合計数量で割り、先入先出法なら当期分だけを当期投入数量で割ります。
加工費は換算量を使い、期末仕掛品原価を出したら完成品原価は差額で求めましょう。
📖 製造業会計シリーズの関連記事
うみおん😊
ボックス図を描いて、期首・当期投入・完成・期末の4か所に数字を埋めると迷いません。次回は期末製品の評価を一緒に見ていきましょう。
🌟 今日のキーポイント
平均法は総平均単価、先入先出法は当期平均単価💡 先入先出法では期首の換算量を引いて当期投入換算量を出します。
うみおんより一言:方法の指定は問題文の最初か最後に書かれていることが多いので、線を引いてから解き始めましょう💪
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント