こんにちは、うみおんです🐶
本支店会計の内部利益って、「戻入」と「控除」が両方出てきて、どっちがどっちか混乱しやすいですよね。
今日は、内部利益がなぜ生まれるのかから、総合損益勘定での処理、未達商品のひっかけまでを順番に整理します。計算例も前提の数字つきで載せるので、一緒に整理していきましょう✨
📌 この記事の要点
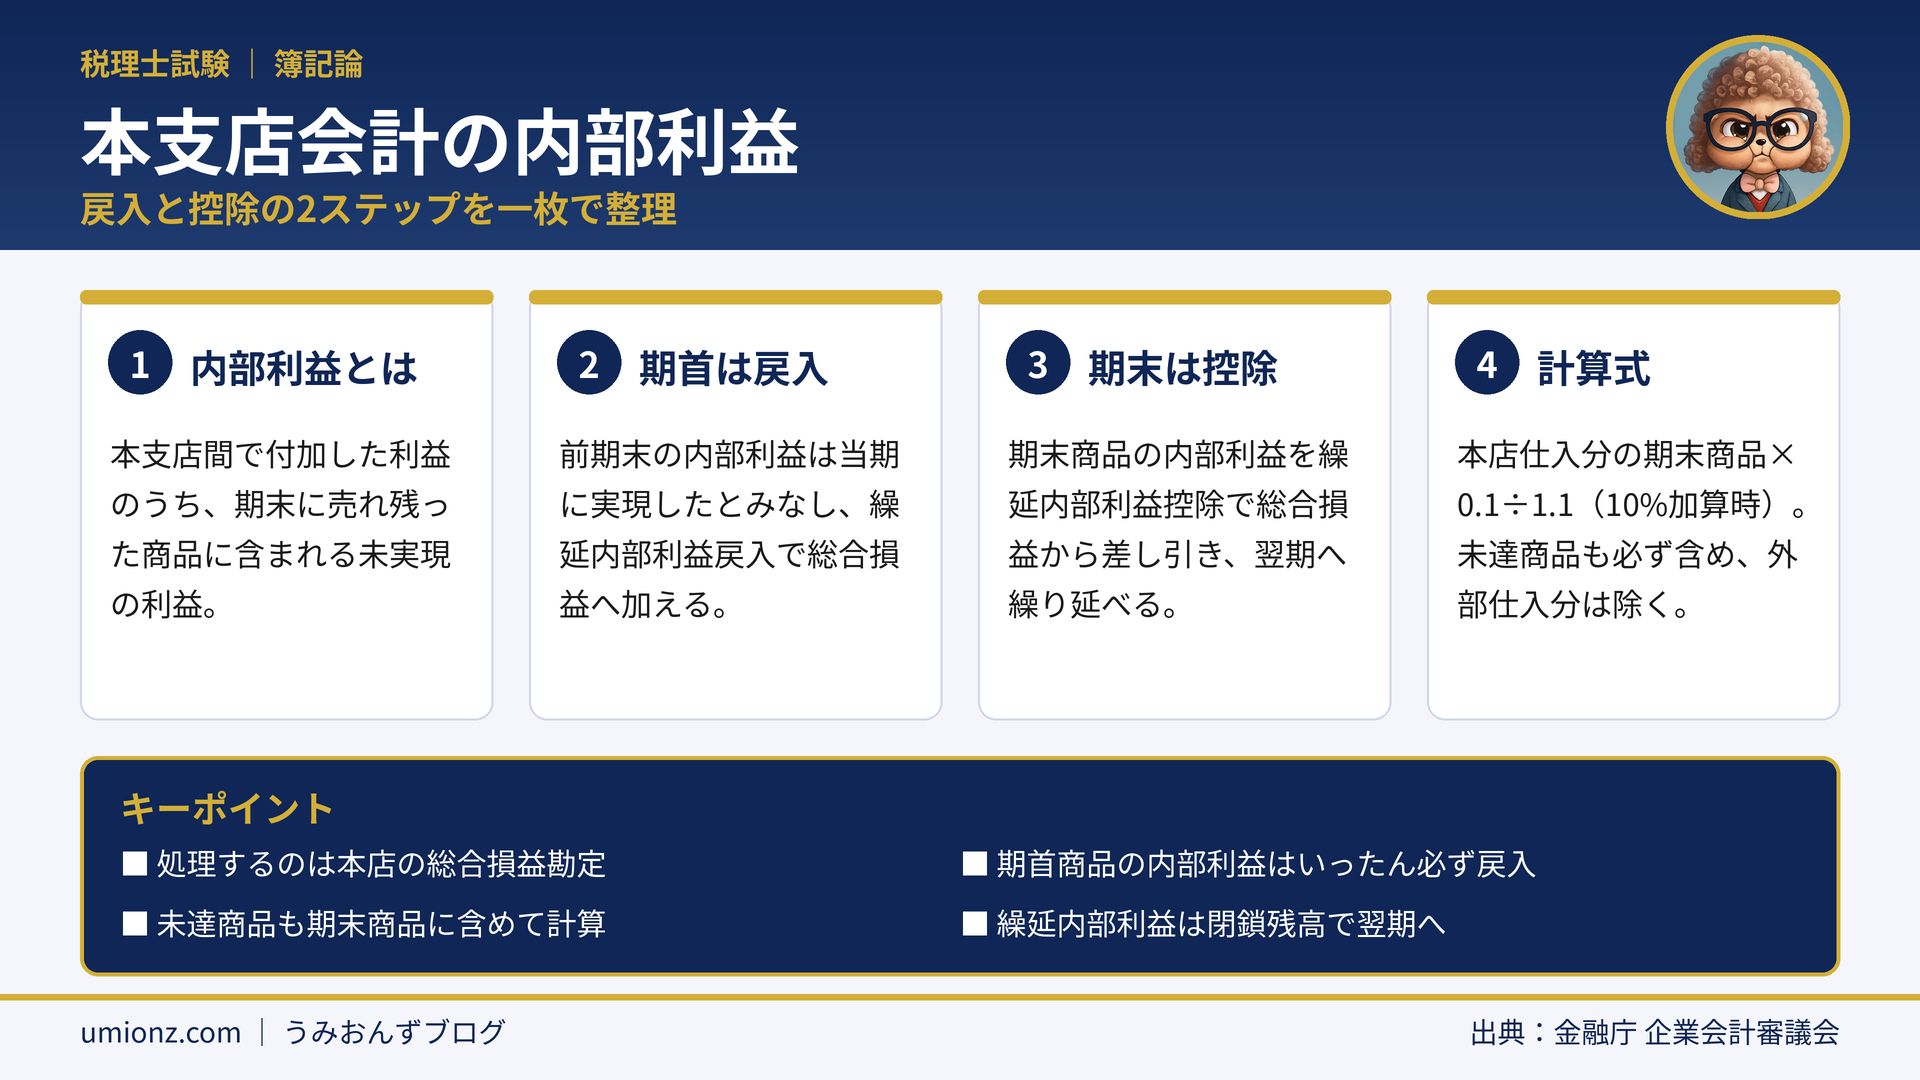
- 内部利益は、本支店間で付加した利益のうち期末に売れ残った商品に含まれる未実現の利益
- 処理は本店の総合損益勘定で行い、期首は戻入・期末は控除の2ステップ
- 10%加算なら内部利益=本店仕入分の期末商品×0.1÷1.1
- 未達商品も期末商品に含めて計算する
1. 内部利益とは?なぜ差し引くのか🤔
1-1. 本支店間の取引で利益が付加される
本店が支店へ商品を送るとき、原価そのままではなく、利益を上乗せした振替価格で送ることがあります。
この上乗せ分は、会社の外へ売れて初めて会社全体の利益になります。社内で商品が移動しただけでは、まだ利益は生まれていないんですよね。
1-2. 売れた場合と売れ残った場合を比べる
本店が原価100円の商品を10%増しの110円で支店へ送り、支店が外部へ130円で売るケースで比べてみます。
| ケース | 本店の利益 | 支店の利益 | 会社全体で見ると |
|---|---|---|---|
| 外部へ販売 | 10円 | 20円 | 30円が実現 |
| 期末に売れ残り | 10円 | 0円 | 10円は未実現 |
売れ残った場合、本店の帳簿上は10円の利益が出ていますが、会社全体ではまだ実現していません。この期末商品に含まれる未実現の利益を
内部利益といいます。
うみおん😉
内部利益は「社内でつけた値札の上乗せ分」とイメージすると分かりやすいですよ。外に売れるまでは、会社全体の利益にはならないんです。
2. 内部利益の処理は「戻入→控除」の2ステップ✍️
2-1. 処理するのは本店の総合損益勘定
内部利益は、本店や支店それぞれの損益勘定ではなく、会社全体の純損益を出す
総合損益勘定で調整します。
総合損益勘定は本店にあるので、内部利益の仕訳も本店で行います。
2-2. 戻入と控除の仕訳
| タイミング | 仕訳 | 意味 |
|---|---|---|
| 期首商品 | (借)繰延内部利益 ××× (貸)繰延内部利益戻入 ××× | 前期末の内部利益が当期に実現したとみなす |
| 期末商品 | (借)繰延内部利益控除 ××× (貸)繰延内部利益 ××× | 当期末の内部利益を差し引き翌期へ繰り延べる |
戻入は総合損益勘定の貸方へ、控除は借方へ振り替えます。期末の繰延内部利益は閉鎖残高勘定を通じて翌期へ繰り越されます。
⚠️ ひっかけ注意
- 期首商品が実際に売れたかどうかに関係なく、決算ではいったん必ず戻入する
- 売れ残っている分は期末商品に含まれるので、改めて控除の対象になる
2-3. 内部利益の計算式
原価に10%の利益を付加している場合、振替価格は原価の1.1倍です。そのため内部利益は次のように計算します。
内部利益=本店から仕入れた期末商品(振替価格)×0.1÷1.1
ここで0.1をそのまま掛けると、原価に対する10%ではなく振替価格に対する10%になってしまいます。分母の1.1を忘れないようにしましょう💡
3. 計算例で戻入と控除を確認しよう🧮
3-1. 計算例1:未達商品がある場合
支店は本店からのみ仕入れていて、本店は原価の10%を付加して商品を送っています。
| 項目 | 金額 |
|---|---|
| 繰延内部利益(決算整理前) | 11,000円 |
| 支店の期末商品(未達考慮前) | 110,000円 |
| 本店から支店への未達商品(振替価格) | 22,000円 |
決算整理前の繰延内部利益11,000円は期首商品の分なので、まず戻入します。
期末の内部利益は、未達分を加えて(110,000+22,000)×0.1÷1.1=
12,000円です。未達を忘れると10,000円になり不正解です。
| 処理 | 仕訳 |
|---|---|
| 戻入 | (借)繰延内部利益 11,000 (貸)繰延内部利益戻入 11,000 |
| 控除 | (借)繰延内部利益控除 12,000 (貸)繰延内部利益 12,000 |
うみおん📝
期末商品の金額に「未達考慮前」と書かれていたら要注意です。未達商品を足してから0.1÷1.1を掛ける、と手順で覚えておきましょう。
3-2. 計算例2:総合損益勘定まで流す
今度は支店に外部仕入分もある場合です(単位:千円)。本店・支店の純利益は計算済みとします。
| 項目 | 金額 |
|---|---|
| 本店純利益 | 4,260 |
| 支店純利益 | 5,950 |
| 繰延内部利益(決算整理前) | 500 |
| 支店の期末商品(本店仕入分・未達考慮前) | 3,300 |
| 未達商品(振替価格) | 440 |
| 支店の期末商品(外部仕入分) | 4,200 |
| 法人税等 | 4,000 |
外部仕入分には内部利益が含まれないので対象外です。期末の内部利益は(3,300+440)×0.1÷1.1=
340になります。
| 総合損益勘定 | 金額 |
|---|---|
| 本店純利益+支店純利益 | 10,210 |
| +繰延内部利益戻入 | 500 |
| -繰延内部利益控除 | 340 |
| =税引前当期純利益 | 10,370 |
| -法人税等 | 4,000 |
| =当期純利益(繰越利益剰余金へ) | 6,370 |
閉鎖残高勘定には、期末の繰延内部利益340が貸方に載り、翌期の戻入につながります。
4. よくある質問(FAQ)❓
Q. 内部利益とは何ですか?
A. 本支店間で付加した利益のうち、期末に売れ残った商品に含まれる未実現の利益です。会社全体の利益を計算するときは差し引きます。
Q. 期首商品が期末まで売れ残っていても戻入は必要ですか?
A. 必要です。期首商品の内部利益はいったん必ず戻入し、売れ残っている分は期末商品として改めて控除します。
Q. 未達商品は内部利益の計算に含めますか?
A. 含めます。未達商品も決算整理後は期末商品になるので、未達考慮前の棚卸高に加えてから内部利益を計算します。
Q. 原価の10%増しの場合、内部利益はどう計算しますか?
A. 本店から仕入れた期末商品の振替価格に0.1÷1.1を掛けます。0.1を掛けるだけだと誤りになる点に注意しましょう。
5. まとめ:内部利益は「戻入してから控除」🌱
内部利益は、本支店間で付加した利益のうち、期末に売れ残った商品に含まれる未実現の利益です。本店の総合損益勘定で、期首分を戻入し、期末分を控除します。
計算では未達商品を含め、外部仕入分を除くのがポイントです。記事の仕訳と計算を自分の手で書いてみてください📖
📖 本支店会計シリーズの関連記事
うみおん😊
「期首は戻入、期末は控除」さえ押さえれば、あとは未達と外部仕入分の扱いだけです。数字を追いながら一緒に慣れていきましょう!
🌟 今日のキーポイント
- 内部利益は期末に売れ残った商品に含まれる未実現利益
- 本店の総合損益勘定で、期首は戻入・期末は控除
- 10%加算なら×0.1÷1.1、未達商品も含める
うみおん一言:「社内の値札の上乗せ分は、外に売れるまで利益じゃない」と唱えてみてください🐾
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント