こんにちは、うみおんです🐶
本支店会計の最後の仕上げが「本支店合併財務諸表」です。本店と支店の数字を足すだけ…と思いきや、消す科目が多くて最初は戸惑いますよね😅
この記事では、合併整理を3つに分けて整理し、未達事項ありの計算例まで一緒に解いていきます。ぜひ最後まで読んでみてください✨
📌 この記事の要点
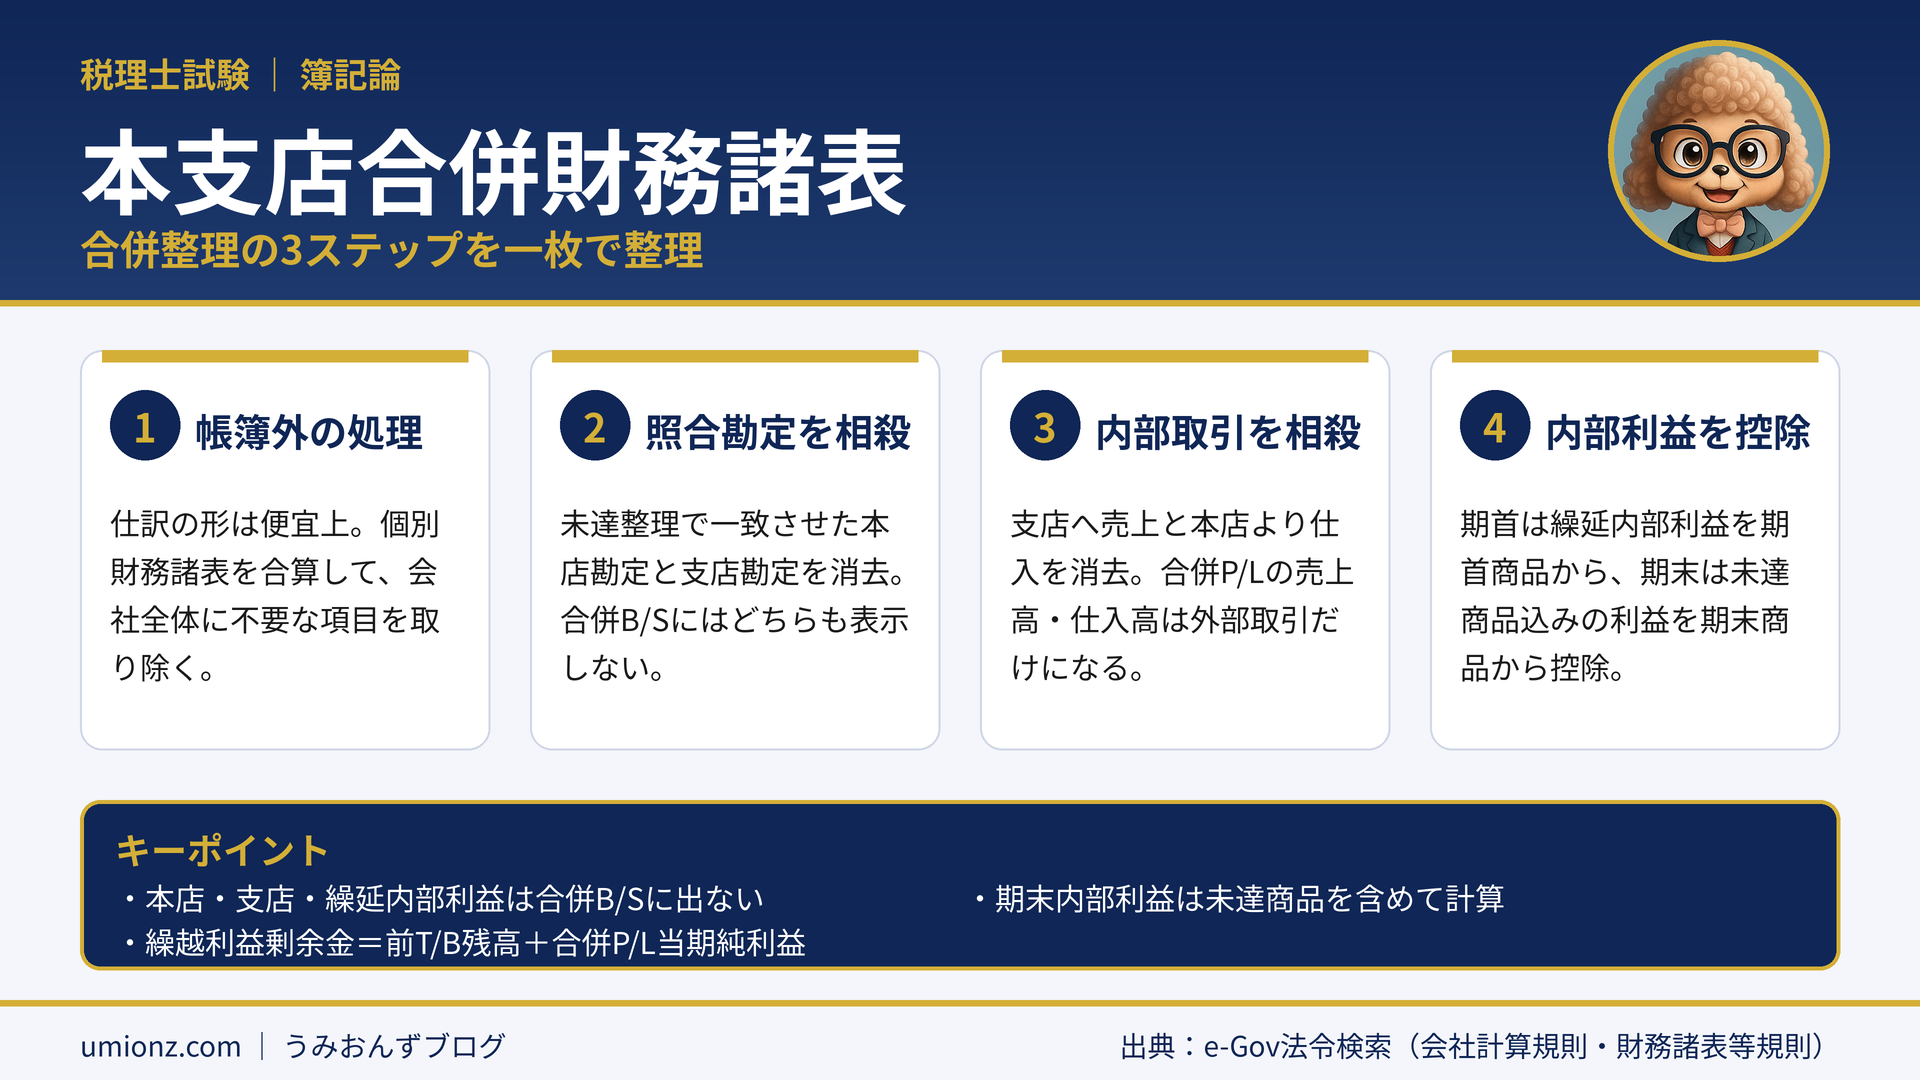
- 合併財務諸表は、本店と支店の個別財務諸表を合算し、社内だけで必要な項目を取り除いて作ります
- 合併整理は①照合勘定の相殺、②内部取引の相殺、③内部利益の控除の3つです
- 合併整理は帳簿に記入しない調整で、仕訳の形は便宜上のものです
- 期末の内部利益は未達商品も含めて計算します
1. 本支店合併財務諸表とは?🏢
1-1. 会社全体として外部に報告する財務諸表
支店独立会計制度では、本店と支店がそれぞれ帳簿を持ち、別々に財務諸表を作ります。
ただ、外部に報告するのは会社全体の成績です。そこで両方を合算し、社内のやり取りを取り除いた財務諸表を作ります。これが合併財務諸表です。
本店勘定・支店勘定のような照合勘定や、振替価格に含まれる利益は、帳簿上の管理にだけ必要なものなんですよね。
1-2. 合併整理は帳簿に記入しない
個別財務諸表から合併財務諸表を作るための調整を「合併整理」といいます。
仕訳の形で書くことはありますが、あくまで説明のための便宜上の形です。帳簿には一切記入しない点をしっかり押さえましょう📝
仕訳の形で示すときは、財務諸表の借方にある項目から控除するなら貸方に、貸方にある項目から控除するなら借方に書きます。
合併後に残る科目と消える科目を整理すると、次のとおりです👇
| 区分 | 合併財務諸表での扱い | 代表的な科目 |
|---|---|---|
| 照合勘定 | 相殺消去して表示しない ❌ | 本店、支店 |
| 内部取引 | 相殺消去して表示しない ❌ | 支店へ売上、本店より仕入 |
| 内部利益 | 商品の金額から控除 ✂️ | 繰延内部利益 |
| 外部取引 | 合算して表示 ✅ | 売上高、仕入高、売掛金、買掛金など |
うみおん😉
「繰延内部利益は負債っぽいから流動負債に表示する」と考えてしまいがちですが、合併貸借対照表には出てきません。正誤問題の定番なので要注意です!
2. 3つの合併整理と作成手順🧭
2-1. 作成の流れ
合併財務諸表は、次の順番で作ると迷いにくくなります。
- 未達事項を整理し、照合勘定を一致させる
- 本店・支店の金額を合算する
- 合併整理(3つ)を行う
- 合併損益計算書・合併貸借対照表を完成させる
2-2. 3つの合併整理
| 合併整理 | 便宜上の仕訳の形 | ポイント |
|---|---|---|
| ① 照合勘定の相殺 | (借)本店/(貸)支店 | 未達整理後の一致額で消す |
| ② 内部取引の相殺 | (借)支店へ売上/(貸)本店より仕入 | 売上高・仕入高は外部分だけ残る |
| ③ 内部利益の控除(期首) | (借)繰延内部利益/(貸)期首商品棚卸高 | 前期末に繰り延べた額を使う |
| ③ 内部利益の控除(期末) | (借)期末商品棚卸高/(貸)商品 | P/LとB/Sの両方から控除 |
まずは小さな数字で、内部利益の控除だけ確認してみましょう💡
🧮 計算例1:期首・期末商品の金額
本店は支店へ原価の10%増しで商品を送り、支店は本店からのみ仕入れています。決算整理前の繰越商品は本店140千円・支店22千円、繰延内部利益は2千円です。期末商品は本店130千円・支店33千円です。
- 合併P/Lの期首商品棚卸高:140+22-2=160千円
- 支店期末商品の内部利益:33×0.1÷1.1=3千円
- 合併B/Sの商品(=期末商品棚卸高):130+33-3=160千円
3. 計算例2:未達事項がある場合📊
3-1. 前提となる資料
次は未達事項を含む計算例です。決算整理前残高試算表の主な金額は次のとおりです(単位:円)。
| 勘定科目 | 本店 | 支店 |
|---|---|---|
| 売掛金 | 49,200 | 34,400 |
| 繰越商品 | 90,000 | 5,720 |
| 支店/本店 | 支店 41,600 | 本店 40,480 |
| 本店より仕入/支店へ売上 | 支店へ売上 66,000 | 本店より仕入 64,900 |
| 買掛金 | 30,800 | 13,920 |
| 営業費 | 60,000 | 9,180 |
| 繰延内部利益 | 520 | - |
未達事項は、①支店が本店の売掛金1,200円を回収、②本店が支店へ商品1,100円(振替価格)を送付、③支店が本店の買掛金800円を支払、④本店が支店の営業費420円を支払、の4つです。
期末商品は本店80,000円・支店5,500円(未達考慮前)で、振替価格は原価の10%増しです。
3-2. 未達整理で照合勘定を一致させる
支店勘定は41,600+1,200-800=42,000円、本店勘定は40,480+1,100+420=42,000円で一致します✅
本店より仕入も64,900+1,100=66,000円となり、支店へ売上と一致します。この一致額で相殺消去します。
うみおん📝
一致しないときは、未達事項の整理漏れを疑いましょう。照合勘定の一致は、合併整理に進む前のセルフチェックになります。
3-3. 合併財務諸表の金額
| 項目 | 計算 | 金額 |
|---|---|---|
| 期首商品棚卸高 | 90,000+5,720-520 | 95,200 |
| 期末商品・商品 | 80,000+5,500+1,100-600 | 86,000 |
| 営業費 | 60,000+9,180+420 | 69,600 |
| 売掛金 | 49,200+34,400-1,200 | 82,400 |
| 買掛金 | 30,800+13,920-800 | 43,920 |
| 当期純利益 | 売上高479,800+期末商品86,000-期首商品95,200-仕入300,000-営業費69,600 | 101,000 |
ひっかけは期末の内部利益です。未達商品1,100円を含めた6,600円を基に、6,600×0.1÷1.1=600円と計算します⚠️
繰越利益剰余金は、決算整理前の12,000円+当期純利益101,000円=113,000円です。
4. よくある質問(FAQ)❓
Q. 本支店合併貸借対照表に「本店」「支店」勘定は表示されますか?
A. 表示されません。本店勘定と支店勘定は社内の貸し借りを示す照合勘定なので、合併整理で相殺消去します。
Q. 繰延内部利益は合併貸借対照表のどこに表示されますか?
A. どこにも表示されません。期首分は期首商品棚卸高から、期末分は期末商品から直接控除して消します。
Q. 合併整理の仕訳は帳簿に記入するのですか?
A. 記入しません。個別財務諸表から合併財務諸表を作るための調整で、仕訳の形は説明のための便宜上のものです。
Q. 期末商品の内部利益に未達商品は含めますか?
A. 含めます。未達商品も支店の期末商品に加えたうえで、振替価格に含まれる利益を計算して控除します。
Q. 合併貸借対照表の繰越利益剰余金はどう計算しますか?
A. 決算整理前の繰越利益剰余金に、合併損益計算書の当期純利益を加えて求めます。この計算例では12,000円+101,000円=113,000円です。
5. まとめ:合算して、3つを消す🎯
本支店合併財務諸表は、合算したあとに照合勘定・内部取引・内部利益の3つを取り除けば完成です。
未達整理で照合勘定を一致させ、期末の内部利益は未達商品を含めて計算する。この2点を意識するだけで、本試験の総合問題でも手が止まりにくくなります💪
📖 本支店会計シリーズの関連記事
うみおん😊
本支店会計シリーズはこれで一区切りです。記事の計算例2を、自分の手で表に書き出してみてください。合併整理の流れが一気に定着しますよ!
🌟 今日のキーポイント
- 本店・支店・繰延内部利益は合併B/Sに表示しない
- 合併整理は帳簿に記入しない調整
- 期末内部利益は未達商品を含めて計算する
うみおん一言:「消す3つ」を唱えてから解き始めると、落ち着いて取り組めますよ🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント