こんにちは、うみおんです🐶
今日のテーマは【委託販売】です。未着品売買に続いて、特殊商品売買シリーズもいよいよ後半戦に入ります✨
「積送品」という勘定、試用品や未着品と似ていて混乱しやすいんですよね。私も最初は、どの勘定がどこに出てくるのか頭がこんがらがっていました。
今回は収益認識・積送時の処理・分記法と総記法の3ステップで、一緒に整理していきましょう。
📌 この記事の要点
- 委託販売の収益は、原則として受託者が販売した日に認識する
- 手許商品区分法では、積送時に原価で仕入→積送品へ振り替える
- 分記法は決算整理不要、総記法は「貸方残+期末積送品」で販売益を計算
- P/Lの期首・期末商品棚卸高は手許商品+積送品の合計
1. 委託販売とは?積送と収益認識のタイミング📦
1-1. 販売を他人にお願いする取引
委託販売とは、自社の商品の販売を他人に任せる販売形態のことです。
販売を頼む側を委託者、頼まれる側を受託者と呼びます。簿記論では、委託者の立場でどう処理するかを学習します。
委託者は商品を受託者へ送るだけで、得意先へ実際に売るのは受託者です。この「受託者へ商品を送ること」を積送(せきそう)と言います🚚
なお、委託者は売価をあらかじめ指示(指値)し、受託者はその値段で販売する前提で学習を進めます。受託者には販売手数料を支払う関係です。
1-2. 収益はいつ計上する?
ここが最初の大事なポイントです。商品を積送しただけでは、委託者の売上にはなりません。
受託者が得意先へ販売した時点で、委託者の収益も実現したと考えます。つまり受託者の販売日が、そのまま委託者の販売日になるわけです💡
| 基準 | 計上するタイミング | 使える会社 |
|---|---|---|
| 受託者販売日基準(原則) | 受託者が商品を販売した日 | すべての会社 |
| 仕切精算書到達日基準(容認) | 受託者からの売上計算書(仕切精算書)が届いた日 | 中小企業等に限られる |
上場会社等は、原則どおり受託者販売日基準のみです。ただし期中は便宜上、仕切精算書の到達日で計上し、期末に受託者販売日基準へ修正する方法なら認められます。
うみおん😉
「積送しただけでは売上にならない」という感覚は、試用販売で「試送しただけでは売上にならない」と学んだのと同じなんですよね。セットで覚えておきましょう✨
2. 手許商品区分法:積送時と積送返品の処理🗂️
2-1. 積送時は原価で積送品勘定へ
委託販売では、主に手許商品区分法で処理します。対照勘定法もありますが、考え方は試用販売と同じなので学習上は省略されます。
手許商品区分法では、商品を積送したときに原価で仕入勘定から積送品勘定へ振り替えます。
(借)積送品 20,000 /(貸)仕入 20,000
積送品は試用品・未着品と同じく棚卸資産です。貸借対照表では「商品」の次に表示します📋
2-2. 積送返品と売上返品のちがい
受託者から商品が戻ってきたとき、それが売上計上の前か後かで処理が変わります。ここは引っかけで問われやすいですよ⚠️
| 区分 | タイミング | 処理 |
|---|---|---|
| 積送返品 | 売上計上の前に戻ってきた | 積送時の仕訳を貸借反対に(積送品→仕入) |
| 売上返品 | 売上計上の後に戻ってきた | 通常の売上返品として処理 |
委託販売であっても、いったん売上を計上した後の返品は売上返品になります。「積送」という言葉に引っ張られないよう注意しましょう。
3. 分記法と総記法を2つの視点で比較⚖️
3-1. 分記法:販売時に原価と利益を分ける
分記法では、受託者が販売した時点で、原価を積送品勘定の貸方に、利益を積送品販売益勘定の貸方に分けて記帳します。
例えば原価21,800千円・売価27,250千円の商品が売れた場合は、次のようになります。
(借)売掛金 27,250 /(貸)積送品 21,800・積送品販売益 5,450
期中に原価と利益が区分済みなので、決算整理は不要です。前T/Bの積送品残高が、そのまま期末積送品の額を表しています🙆
3-2. 総記法:売価で積送品の貸方へ
総記法の最大の特徴は、売上高を売価のまま積送品勘定の貸方に記入することです。
(借)売掛金 4,000 /(貸)積送品 4,000
借方は原価、貸方は売価で記帳されるため、期末に販売益を取り出す決算整理が必要になります。
前T/Bで積送品が貸方残高なら、販売益=貸方残高780+期末積送品420=1,200千円です。
(借)積送品 1,200 /(貸)積送品販売益 1,200
整理後の積送品は借方残高420千円となり、期末積送品の額を示します。
| 比較項目 | 分記法 | 総記法 |
|---|---|---|
| 販売時の貸方 | 積送品(原価)+積送品販売益 | 積送品(売価) |
| 前T/Bの見分け方 | 積送品販売益がある | 積送品が貸方にある |
| 決算整理 | 不要 | 必要(貸方残+期末積送品) |
| 整理後の積送品残高 | 期末積送品 | 期末積送品 |
うみおん📝
資料の読み取りでは「前T/Bのどこに積送品があるか」が最大のヒントです。貸方にあったら総記法、と反射的に判断できるようにしておきましょう💡
3-3. 損益計算書の作り方
P/Lの数値は、仕入勘定と積送品勘定を書いて分析するのが確実です。総記法の例では、次の順番で求めます。
①販売益1,200を求める → ②利益率30%で割り戻して積送品売上4,000 → ③積送品勘定の貸借差額で当期積送高2,660 → ④仕入勘定の貸借差額で当期仕入高7,620
売上高は一般売上と積送品売上の合計です。期首・期末商品棚卸高は、手許商品と積送品を合算します📊
3-4. その他の処理方法も確認
売上原価対立法と分割法(その都度法)は、売上計上時に売上原価も計上するため決算整理は不要です。
一方、分割法(期末一括法)は、売上原価を期末に仕入勘定でまとめて算定するので決算整理が必要になります。
4. よくある質問(FAQ)❓
Q. 委託販売の売上は、商品を積送した日に計上しますか?
A. 計上しません。原則は受託者が得意先へ販売した日です。積送の時点では、まだ商品の保管場所が変わっただけと考えます。
Q. 総記法で、前T/Bの積送品が貸方にあるのはなぜですか?
A. 積送品の借方は原価、貸方は売価で記帳するためです。売価のほうが大きいので、販売が進むと貸方残高になりやすいんです。
Q. 積送返品と売上返品は、どう見分ければいいですか?
A. 売上計上の前に戻ってきたら積送返品、計上後なら売上返品です。問題文の「販売済みかどうか」に注目しましょう。
Q. 分記法か総記法か、資料のどこで判断しますか?
A. 前T/Bに積送品販売益があれば分記法、積送品が貸方にあれば総記法と判断できます。
5. まとめ:委託販売は「積送品の位置」で判断🎯
委託販売は、試用販売や未着品売買で学んだ処理方法の応用です。勘定科目の名前が変わるだけで、考え方の骨組みは共通なんですよね。
仕訳→決算整理後残高試算表→損益計算書という流れで、勘定分析の型を手に覚えさせておきましょう✍️
📖 特殊商品売買シリーズの関連記事
うみおん😊
ここまでお疲れさまでした。特殊商品売買は似た論点が続くぶん、比べながら覚えると一気に楽になります。一緒にコツコツ積み上げていきましょう🐶
🌟 今日のキーポイント
- 収益は受託者が販売した日に認識(仕切精算書到達日基準は中小企業等のみ)
- 積送時は原価で仕入→積送品へ。積送返品は貸借反対の仕訳
- 分記法は決算整理不要、総記法は「貸方残+期末積送品」で販売益
- 期首・期末商品棚卸高は手許商品と積送品を合算する
今日も一歩前進ですね。積送品勘定の動きさえつかめば、委託販売は確実な得点源になります。一緒に頑張りましょう🍀
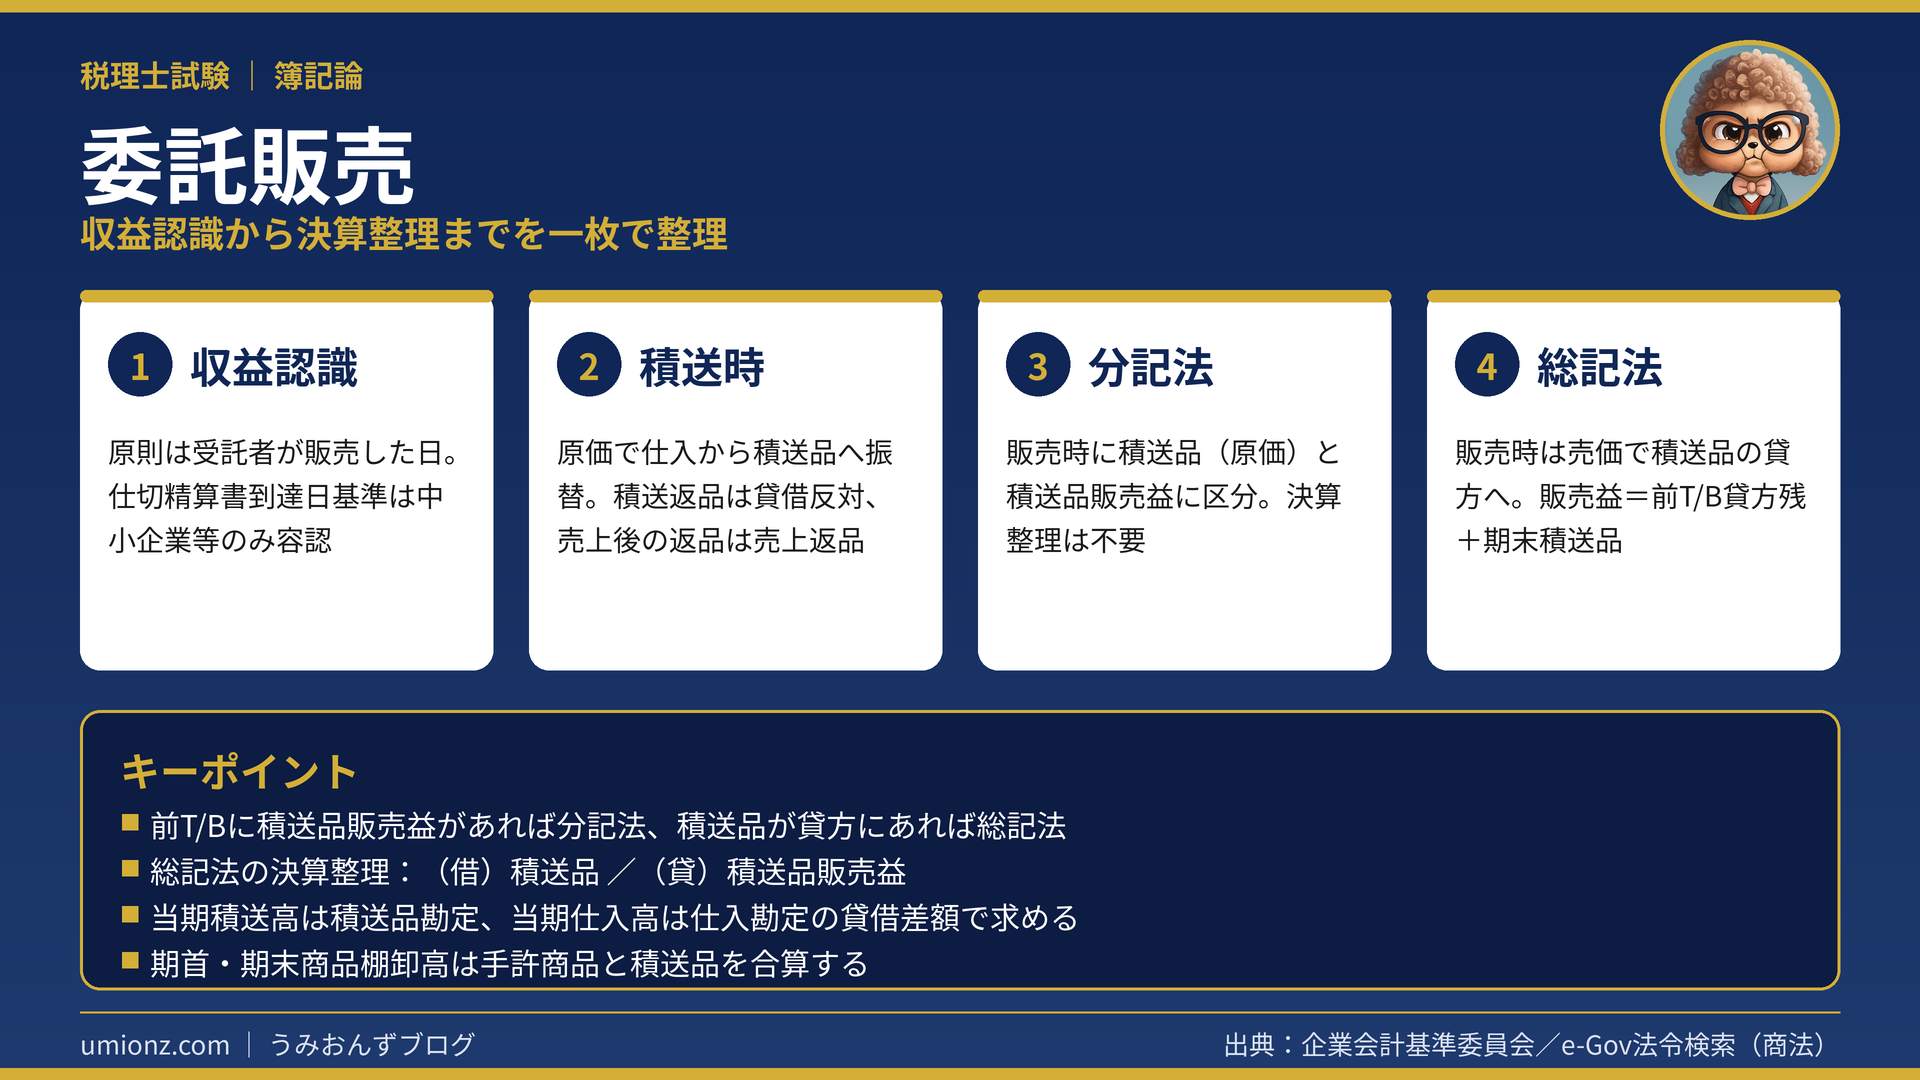
▲ 今日のまとめを1枚で整理
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント