こんにちは、うみおんです🐶
前回の決算整理仕訳に続いて、今回は製造業の「決算集合勘定」を扱います。製造・損益・閉鎖残高と勘定が3つも並ぶと、最初は混乱しやすいですよね。
でも、それぞれ「何を集める勘定か」をおさえれば、記入はぐっと楽になります。数値を使って一緒に整理していきましょう✨
📌 この記事の要点
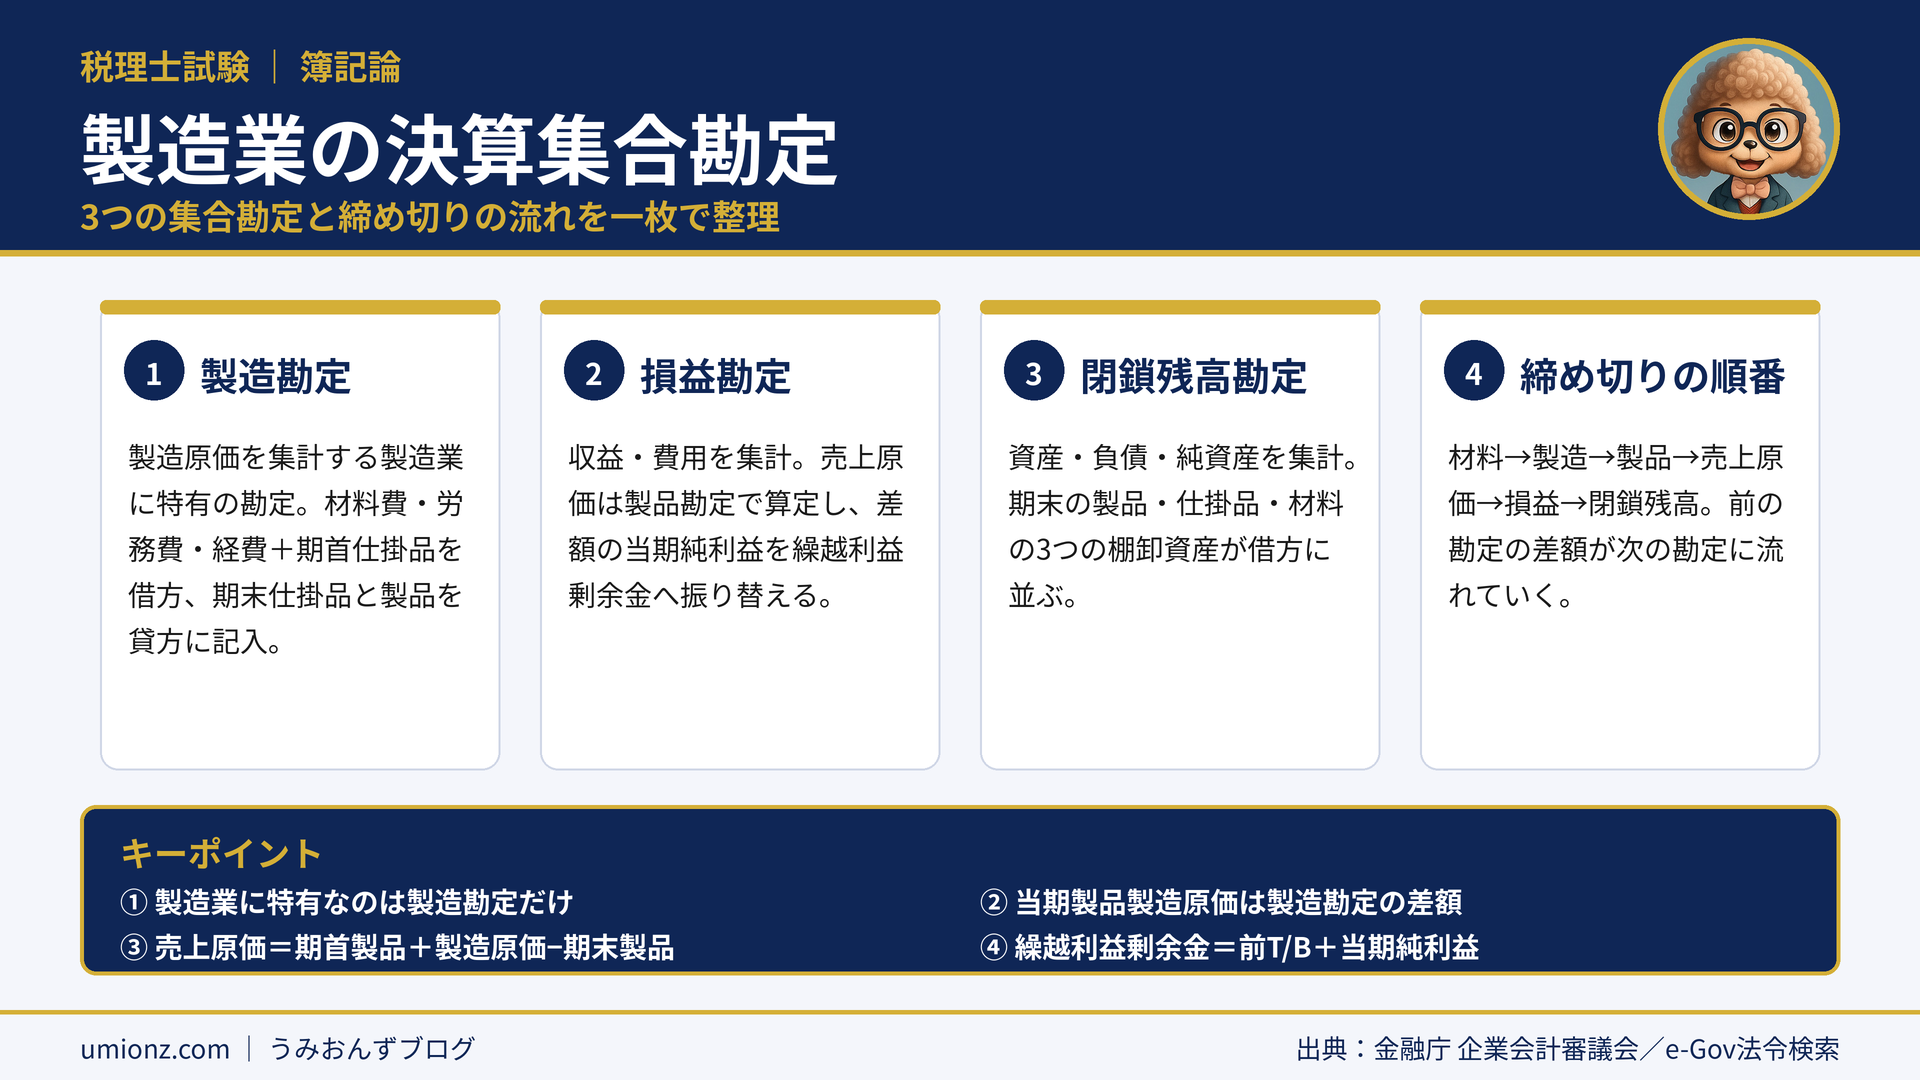
- 決算集合勘定は製造・損益・閉鎖残高の3つ
- 製造業に特有なのは製造勘定だけ
- 製造勘定の差額=当期製品製造原価
- 売上原価は製品勘定、純利益は損益勘定で算定
1. 決算集合勘定とは?3つの勘定の役割🧭
決算集合勘定とは、決算時に各勘定の金額を1か所に集めて締め切るための勘定です。製造業では次の3つを使います。
1-1. 「何を集めるか」で区別する
まずは3つの勘定が集計する対象を表で確認しておきましょう。
| 勘定 | 集計するもの | 製造業特有? |
|---|---|---|
| 製造勘定 | 製造原価(材料費・労務費・経費・仕掛品) | はい |
| 損益勘定 | 収益・費用 | いいえ |
| 閉鎖残高勘定 | 資産・負債・純資産 | いいえ |
1-2. 学習上いちばん大事なのは製造勘定
損益勘定と閉鎖残高勘定は、商業簿記で学んだ内容と基本的に同じです。
新しく覚えるのは製造勘定の書き方だけなので、ここに集中して練習するのが効率的です💡
うみおん😉
空欄補充の問題でも「製造勘定=製造原価」「損益勘定=収益・費用」「閉鎖残高勘定=資産・負債・純資産」の対応がそのまま問われます。セットで覚えてしまいましょう!
2. 製造勘定の作り方を数値で確認🏭
ここからは、下記の資料(単位:千円)を使って製造勘定を作っていきます。
2-1. 前T/Bと決算整理事項
前T/Bの製品・仕掛品・繰越材料は前期末残高、つまり当期の期首の金額です。
| 項目 | 期首(前T/B) | 期末棚卸高 |
|---|---|---|
| 材料 | 5,000 | 2,500 |
| 仕掛品 | 19,400 | 10,800 |
| 製品 | 2,500 | 3,300 |
このほか、材料仕入22,500、労務費14,460、経費6,440があり、労務費と経費はすべて製造原価です。
2-2. 当期材料費と当期総製造費用
当期材料費は材料仕入勘定で算定します。期首材料を材料仕入へ振り替え、期末材料を繰越材料へ戻します。
🧮 計算
- 当期材料費:5,000+22,500−2,500=25,000
- 当期総製造費用:25,000+14,460+6,440=45,900
労務費と経費は決算整理がないため、前T/Bの金額がそのまま当期の消費額になります。
2-3. 製造勘定の借方と貸方
製造勘定には、借方に製造費用と期首仕掛品、貸方に期末仕掛品と製品を記入します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 材料仕入 | 25,000 | 仕掛品(期末) | 10,800 |
| 労務費 | 14,460 | 製品 | 54,500 |
| 経費 | 6,440 | ||
| 仕掛品(期首) | 19,400 | ||
| 合計 | 65,300 | 合計 | 65,300 |
貸方の製品54,500は当期製品製造原価で、19,400+45,900−10,800で求めます✅
3. 損益勘定と閉鎖残高勘定📊
製造勘定ができたら、製品勘定を経由して損益勘定、閉鎖残高勘定へと締め切っていきます。
3-1. 売上原価は製品勘定で算定
売上原価は、期首製品2,500+当期製品製造原価54,500−期末製品3,300=53,700です。
製造勘定ではなく製品勘定で計算する点がポイントですね。
3-2. 損益勘定で当期純利益を出す
| 項目 | 金額 | メモ |
|---|---|---|
| 売上(収益) | 73,320 | 製品売上を振替 |
| 売上原価 | 53,700 | 製品勘定から |
| 営業費 | 4,500 | 前T/Bのまま |
| 当期純利益 | 15,120 | 繰越利益剰余金へ |
3-3. 閉鎖残高勘定で残高を締め切る
借方には諸資産80,020に加え、期末の製品3,300・仕掛品10,800・繰越材料2,500が並び、合計は96,620です。
貸方の繰越利益剰余金は3,200+15,120=18,320と、当期純利益を加えた期末残高を書きます⚠️
うみおん📝
ひっかけは2つ。製造勘定の仕掛品は「借方に期首・貸方に期末」の両方に出てくること、閉鎖残高の繰越利益剰余金は前T/Bの3,200ではないことです。答案を書いたら必ず見直してくださいね。
4. よくある質問(FAQ)❓
Q. 製造業の決算集合勘定にはどんな種類がありますか?
A. 製造勘定・損益勘定・閉鎖残高勘定の3つです。製造勘定は製造原価、損益勘定は収益・費用、閉鎖残高勘定は資産・負債・純資産を集計します。
Q. 製造勘定の貸方に記入される製品の金額は何を表していますか?
A. 当期製品製造原価です。期首仕掛品と当期総製造費用の合計から期末仕掛品を差し引いた差額として求めます。
Q. 売上原価は製造勘定で計算するのですか?
A. いいえ、製品勘定で計算します。期首製品に当期製品製造原価を加え、期末製品を差し引いた金額が売上原価となり、損益勘定に振り替えます。
Q. 閉鎖残高勘定の繰越利益剰余金はどの金額を書けばいいですか?
A. 前T/Bの繰越利益剰余金に損益勘定で算定した当期純利益を加えた期末残高を書きます。前T/Bの金額のままにしないよう注意しましょう。
5. まとめ:製造勘定を軸に「差額の流れ」を追う🎯
製造業の決算集合勘定は、製造・損益・閉鎖残高の3つです。このうち製造業に特有なのは製造勘定だけでした。
材料→製造→製品→売上原価→損益→閉鎖残高と、前の勘定の差額が次の勘定へ流れていくイメージを持つと、記入の順番で迷わなくなります📈
📖 製造業会計シリーズの関連記事
うみおん😊
製造勘定が書けるようになると、製造業の総合問題がぐっと解きやすくなります。次回は製造業の売価還元法です。一緒に頑張りましょう🔥
🌟 今日のキーポイント
製造勘定は製造原価、損益勘定は収益・費用、閉鎖残高勘定は資産・負債・純資産。製品の金額は製造勘定の差額で求めます🔑
うみおん一言:数字の流れを一度自分の手で追ってみると、一気に理解が深まりますよ🐾
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント