こんにちは、うみおんです🐶
帳簿組織って、仕訳帳が何冊も出てきて「どこに何を書くの?」と最初は本当にとっつきにくいですよね😣
今日は、単一仕訳帳制度と複数仕訳帳制度の違いから、特殊仕訳帳5種の読み方まで一緒に整理していきましょう✨
📌 この記事の要点
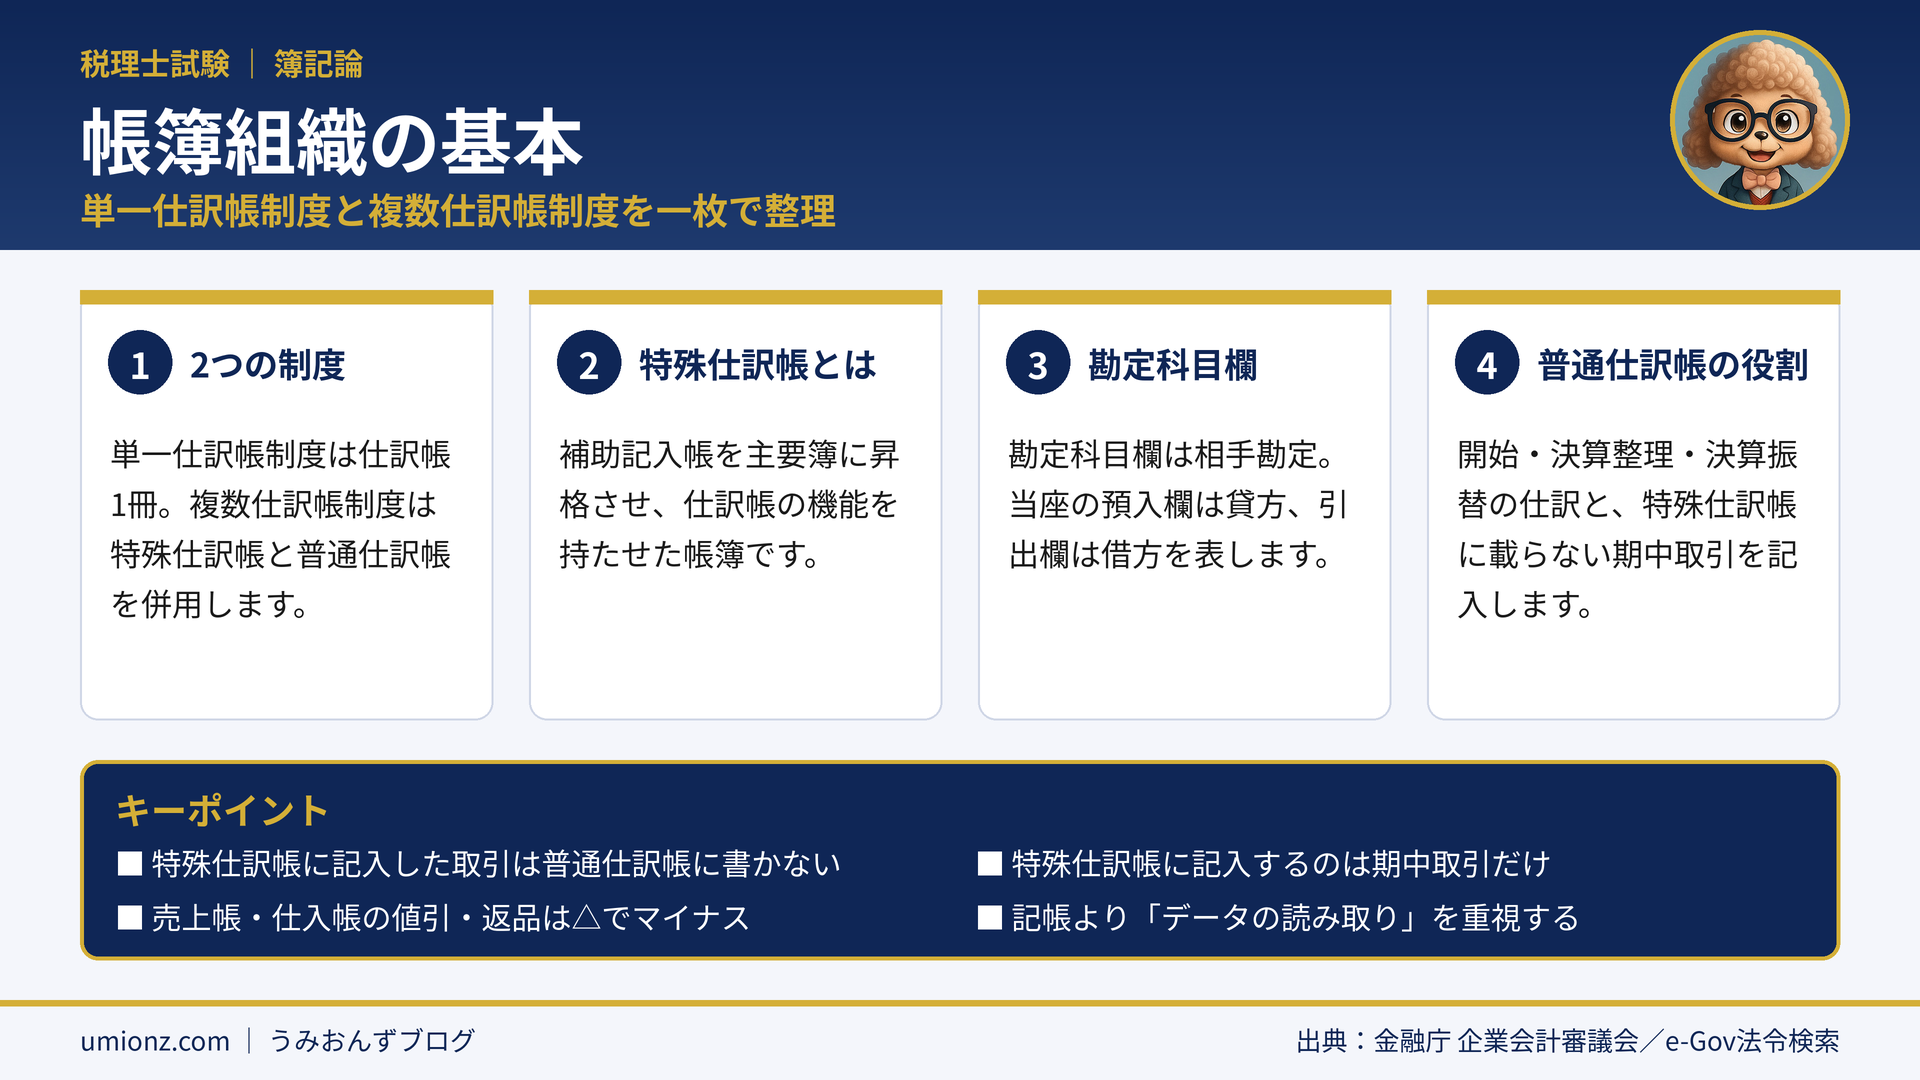
- 帳簿組織は「記帳」より「データの読み取り」が得点源
- 特殊仕訳帳は補助記入帳に仕訳帳の機能を持たせたもの
- 勘定科目欄は相手勘定を表す(借方か貸方かは帳簿で決まる)
- 普通仕訳帳は開始・決算の仕訳と残りの期中取引を担当
1. 帳簿組織は「読み取り」のために学ぶ📖
帳簿組織の論点では、記帳そのものより、帳簿に書かれたデータを読み取って仕訳や残高を復元する力が問われます。
ですから、記帳のルールは「読み取るための道具」として押さえるのがコツなんです💡
1-1. 単一仕訳帳制度の帳簿の全体像
これまで前提にしてきたのは、仕訳帳を1冊だけ使う「単一仕訳帳制度」です。帳簿は次のように分かれます。
| 区分 | 帳簿 | 役割 |
|---|---|---|
| 主要簿 | 仕訳帳・総勘定元帳 | すべての取引を仕訳し、勘定ごとに集計する |
| 補助記入帳 | 現金出納帳・売上帳など | 取引の明細を記録する |
| 補助元帳 | 得意先元帳・商品有高帳など | 勘定記入の明細を記録する |
仕訳だけでは取引の中身が見えないので補助記入帳を、元帳だけでは残高の内訳が見えないので補助元帳を使います。
1-2. 複数仕訳帳制度と特殊仕訳帳
今回から学ぶのは、仕訳帳を複数使う「複数仕訳帳制度」です。
ここで登場するのが特殊仕訳帳で、補助記入帳を主要簿に昇格させ、仕訳帳の機能を持たせた帳簿をいいます。
⚠️ ここがポイント
特殊仕訳帳に仕訳を記入した取引は、普通仕訳帳には記入しません。同じ取引を2か所に仕訳しないのが大原則です。
うみおん😉
「補助記入帳が仕訳帳に格上げされた」とイメージすると、特殊仕訳帳の正体がすっと入ってきますよ。
2. 特殊仕訳帳5種と「勘定科目欄」の読み方🧾
特殊仕訳帳は必要に応じて選んで使います。取引が多いものほど特殊仕訳帳にすると、記帳の効率が上がります。
2-1. 代表的な5種類と勘定科目欄の意味
勘定科目欄に書くのは、その帳簿の勘定から見た相手勘定です。借方か貸方かを整理しておきましょう。
| 特殊仕訳帳 | 勘定科目欄の科目 | 仕訳の形 |
|---|---|---|
| 当座預金出納帳(預入) | 貸方の相手勘定 | (借)当座預金 / (貸)相手勘定 |
| 当座預金出納帳(引出) | 借方の相手勘定 | (借)相手勘定 / (貸)当座預金 |
| 売上帳 | 借方の相手勘定 | (借)相手勘定 / (貸)売上 |
| 仕入帳 | 貸方の相手勘定 | (借)仕入 / (貸)相手勘定 |
| 受取手形記入帳 | 貸方の相手勘定 | (借)受取手形 / (貸)相手勘定 |
| 支払手形記入帳 | 借方の相手勘定 | (借)相手勘定 / (貸)支払手形 |
当座預金出納帳は左半分が預入欄、右半分が引出欄です。どちらの欄にあるかで借方・貸方が逆になる点に注意してください。
2-2. 売上帳・仕入帳のマイナス記入
売上帳と仕入帳では、値引や返品をマイナスとして記入し、金額に△を付けます。
赤字で書く方法もありますが、税理士試験は黒か青のペンしか使えないため、試験で赤字記入は出てきません✏️
2-3. 補助記入帳との違い
特殊仕訳帳は仕訳を記入する帳簿なので、補助記入帳にはない勘定科目欄と元丁欄が必要になります。
元丁欄は「総勘定元帳のどこへ転記したか」を示す欄で、転記の学習でも大切になります。
3. 普通仕訳帳の役割と記入先の判定🔍
特殊仕訳帳を使うと「この取引はどの仕訳帳に書くのか」という新しい判断が必要になります。
3-1. 普通仕訳帳に記入するもの
特殊仕訳帳に記入するのは期中取引だけです。普通仕訳帳の役割は限られていて、主に次の4つです。
| 区分 | 内容 |
|---|---|
| ① 開始仕訳 | 前期から繰り越した残高の開始記入 |
| ② 期中取引 | どの特殊仕訳帳にも記入しない取引 |
| ③ 決算整理仕訳 | 減価償却・貸倒引当金の設定など |
| ④ 決算振替仕訳 | 収益・費用を損益勘定へ振り替える仕訳 |
3-2. 計算例:記入する仕訳帳を判定する
当座預金出納帳・売上帳・仕入帳の3つを特殊仕訳帳として採用している前提で、次の取引の記入先を考えます。
| 取引 | 内容 | 記入する仕訳帳 |
|---|---|---|
| ① | 商品50,000円を掛けで仕入れた | 仕入帳(勘定科目欄:買掛金) |
| ② | 商品80,000円を掛けで売り上げた | 売上帳(勘定科目欄:売掛金) |
| ③ | 売掛金30,000円を回収し当座預金に預け入れた | 当座預金出納帳の預入欄(売掛金) |
| ④ | 備品20,000円を購入し代金は月末払いとした | 普通仕訳帳(未払金) |
| ⑤ | 決算で減価償却費2,000円を計上した | 普通仕訳帳(決算整理) |
| ⑥ | 商品10,000円を仕入れ、小切手を振り出した | 仕入帳と当座預金出納帳の両方 |
④は掛けでも商品売買ではないので、仕入帳ではなく普通仕訳帳に書く点がひっかけになりやすいところです⚡
⑥のように2つの特殊仕訳帳に同時に載る取引は、そのまま転記すると元帳に二重に計上されてしまいます。
この二重転記を防ぐ工夫は、特殊仕訳帳への記入・転記の論点で詳しく扱いますね。
うみおん📝
記入先に迷ったら「この取引の仕訳に、特殊仕訳帳の勘定(当座預金・売上・仕入など)が出てくるか」を確認してみてください。
4. よくある質問(FAQ)❓
Q. 特殊仕訳帳と補助記入帳は何が違うのですか?
A. 特殊仕訳帳は補助記入帳を主要簿に昇格させ、仕訳帳の機能を持たせたものです。仕訳を記入する帳簿なので、勘定科目欄や元丁欄が必要になります。
Q. 特殊仕訳帳の勘定科目欄には何を書くのですか?
A. その帳簿の勘定から見た相手勘定を書きます。たとえば当座預金出納帳の預入欄なら貸方の相手勘定、引出欄なら借方の相手勘定です。
Q. 決算整理仕訳を特殊仕訳帳に記入することはありますか?
A. ありません。特殊仕訳帳に記入するのは期中取引だけで、開始仕訳・決算整理仕訳・決算振替仕訳はすべて普通仕訳帳に記入します。
Q. 売上帳で返品や値引はどう記入しますか?
A. 金額に△を付けてマイナスとして記入します。赤字で書く方法もありますが、税理士試験は黒か青のペンしか使えないため△で表します。
5. まとめ:仕訳帳の「担当範囲」を押さえよう✨
複数仕訳帳制度では、特殊仕訳帳が期中取引の多くを引き受け、普通仕訳帳は開始・決算の仕訳と残りの取引を担当します。
勘定科目欄が相手勘定を表すことを押さえておけば、帳簿のデータから仕訳を復元する問題にも落ち着いて対応できます🌱
うみおん😊
ここまでお疲れさまでした!記事の6つの取引を、自分の手で仕訳と記入先まで書いてみてください。一緒に頑張りましょう🔥
🌟 今日のキーポイント
- 特殊仕訳帳は補助記入帳に仕訳帳の機能を持たせたもの
- 勘定科目欄は相手勘定を表す
- 特殊仕訳帳に記入するのは期中取引だけ
- 開始・決算の仕訳は普通仕訳帳へ
うみおんの一言:帳簿の「担当範囲」が見えると、読み取りの問題がぐっと楽になりますよ🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント