こんにちは、うみおんです🐶
本社工場会計の総まとめが、合併財務諸表の作成です。帳簿の締切まではできても、表に載せる金額で手が止まる方は多いですよね😵
私も最初は「どの棚卸資産から内部利益を引くの?」と迷いました。この記事では計算例を使い、製造原価報告書から貸借対照表まで一緒に組み立てていきましょう✨
📌 この記事の要点
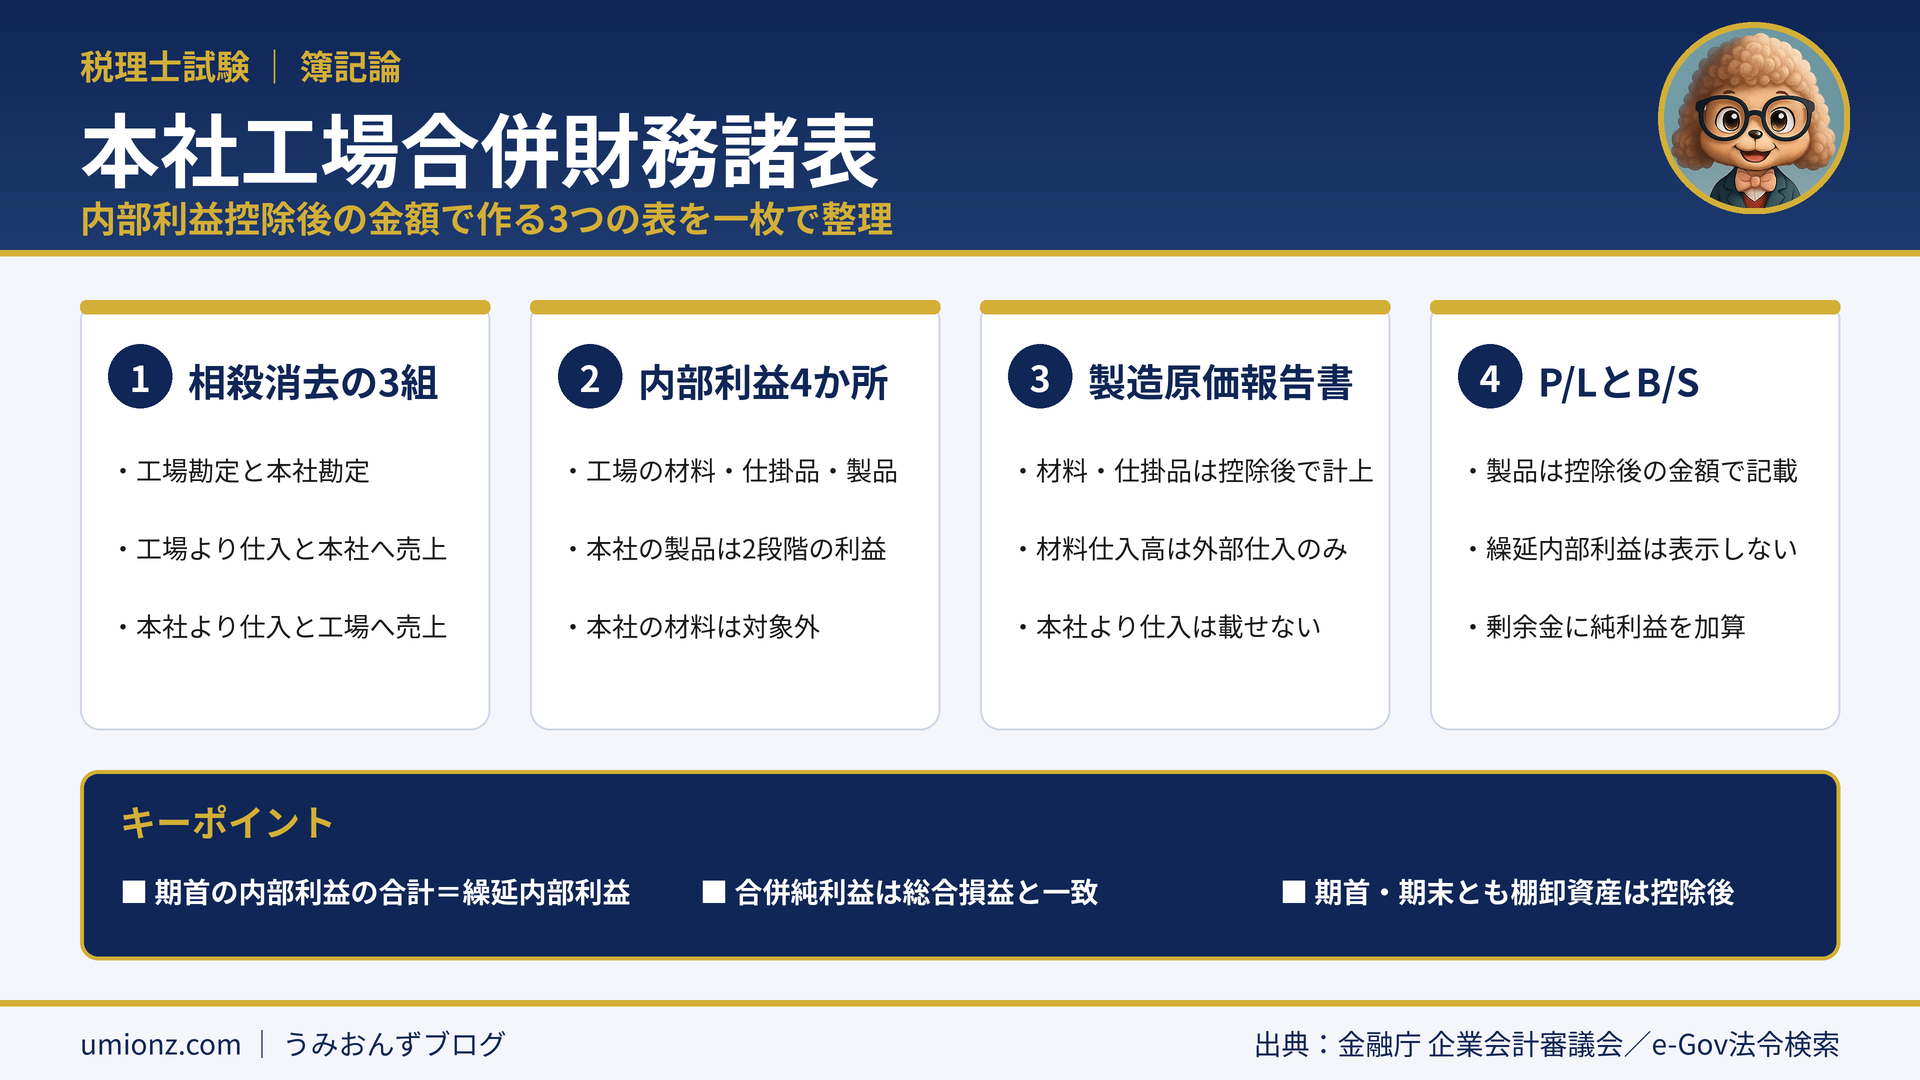
- 照合勘定・内部取引・内部利益の3つを消去・控除する
- 内部利益があるのは工場の材料・仕掛品・製品と本社の製品の4か所
- 製造原価報告書もP/LもB/Sも、棚卸資産は内部利益控除後で記載
1. 合併財務諸表は「外部に見せる形」に整える🏭
1-1. 消去・控除する3つのもの
本社と工場の帳簿には、会社の内部でしか意味のない勘定が残っています。外部に報告する合併財務諸表では、これらを取り除きます。
本支店会計の合併と考え方は同じです。相殺の組み合わせを表で確認しましょう👇
| 消去・控除するもの | 組み合わせ・内容 |
|---|---|
| 照合勘定 | 工場勘定 ⇔ 本社勘定 |
| 内部取引 | 工場より仕入 ⇔ 本社へ売上 |
| 内部取引 | 本社より仕入 ⇔ 工場へ売上 |
| 内部利益 | 棚卸資産に含まれる内部利益と繰延内部利益 |
1-2. 計算例の前提
本社は材料に原価の5%の利益を付けて工場へ送り、工場は製品を振替価格で本社へ送ります。前提の数字は次のとおりです。
| 項目(単位:円) | 本社 | 工場 |
|---|---|---|
| 期首材料 | 32,000 | 134,400 |
| 期首仕掛品 | - | 177,600(材料費100,800) |
| 期首製品 | 288,000(材料費100,800・加工費153,600) | 169,600(材料費67,200) |
| 期末材料 | 25,600 | 67,200 |
| 期末仕掛品 | - | 118,400(材料費67,200) |
| 期末製品 | 96,000(材料費33,600・加工費51,200) | 254,400(材料費100,800) |
| その他 | 材料仕入185,600・製品売上1,600,000・営業費285,000 | 労務費及び経費435,200 |
このほか繰延内部利益52,800円、諸資産は本社726,000円・工場129,600円、諸負債210,200円、資本金560,000円、繰越利益剰余金140,000円です。
うみおん😉
本社の材料は外部から仕入れたままなので、内部利益は含まれません。ここを最初に除外しておくと計算がすっきりしますよ。
2. 内部利益を4か所に分けて計算しよう🧮
2-1. 期首の内部利益の内訳
繰延内部利益52,800円は合計額しか分かりません。期首の棚卸資産を正しく記載するため、場所ごとに分解します。
材料費部分は「×0.05÷1.05」、工場が付けた利益は「振替価格-材料費-加工費」で求めます。
| 期首の棚卸資産 | 計算 | 内部利益 |
|---|---|---|
| 工場の材料 | 134,400×0.05÷1.05 | 6,400 |
| 工場の仕掛品 | 材料費100,800×0.05÷1.05 | 4,800 |
| 工場の製品 | 材料費67,200×0.05÷1.05 | 3,200 |
| 本社の製品 | 材料分4,800+工場の利益33,600 | 38,400 |
| 合計 | 繰延内部利益と一致 | 52,800 |
2-2. 期末の内部利益の内訳
期末も同じ手順です。工場の材料3,200円、仕掛品3,200円、製品4,800円、本社の製品12,800円で、合計24,000円となります。
本社の製品は、材料分1,600円と工場の利益11,200円(96,000-33,600-51,200)の合計です。
⚠️ ひっかけ注意
本社の製品には2段階の利益が入っています。材料分だけ引いて工場の利益を忘れると、製品棚卸高がずれてしまいます。
3. 3つの表に金額を入れていこう📊
3-1. 製造原価報告書
材料と仕掛品は、本社と工場を合算してから内部利益を控除します。当期材料仕入高は外部から仕入れた185,600円だけです。
| 科目 | 計算 | 金額 |
|---|---|---|
| 期首材料 | 32,000+134,400-6,400 | 160,000 |
| 期末材料 | 25,600+67,200-3,200 | 89,600 |
| 当期材料費 | 160,000+185,600-89,600 | 256,000 |
| 当期総製造費用 | 256,000+435,200 | 691,200 |
| 期首仕掛品 | 177,600-4,800 | 172,800 |
| 期末仕掛品 | 118,400-3,200 | 115,200 |
| 当期製品製造原価 | 691,200+172,800-115,200 | 748,800 |
3-2. 合併損益計算書
期首製品は288,000-38,400+169,600-3,200=416,000円です。
期末製品は96,000-12,800+254,400-4,800=332,800円です。
当期純利益は1,600,000+332,800-416,000-748,800-285,000=483,000円で、帳簿の総合損益と一致します。
うみおん📝
記事の数字で、期首製品と期末製品の2行を自分の手で計算してみてください。本社の製品から2つの利益を引けるかがチェックポイントです✍️
3-3. 合併貸借対照表
| 科目 | 計算 | 金額 |
|---|---|---|
| 諸資産 | 726,000+129,600 | 855,600 |
| 製品・仕掛品・材料 | P/L・製造原価報告書の期末の金額 | 332,800・115,200・89,600 |
| 繰越利益剰余金 | 140,000+483,000 | 623,000 |
| 資産合計=負債純資産合計 | 諸負債210,200・資本金560,000を含む | 1,393,200 |
工場勘定・本社勘定と繰延内部利益は、合併貸借対照表には出てきません🔍
4. よくある質問(FAQ)❓
Q. 本社工場合併財務諸表で相殺消去するのはどの勘定ですか?
A. 工場勘定と本社勘定、工場より仕入と本社へ売上、本社より仕入と工場へ売上の3組です。どれも会社内部の取引なので、合併財務諸表には載せません。
Q. 製造原価報告書の当期材料仕入高には「本社より仕入」も含めますか?
A. 含めません。本社より仕入は内部取引なので相殺消去されます。当期材料仕入高は、本社が外部から仕入れた材料仕入高だけを記載します。
Q. 本社の製品に含まれる内部利益はどう計算しますか?
A. 本社が材料に付けた利益と、工場が製品に付けた利益の2つを合計します。材料費部分×0.05÷1.05と、振替価格-製造原価で求めます。
Q. 期首の内部利益の内訳はなぜ必要ですか?
A. 繰延内部利益は期首の内部利益の合計額だけを示すからです。期首材料・仕掛品・製品をそれぞれ控除後の金額で記載するために、場所ごとの内訳を計算します。
5. まとめ:控除後の金額で3つの表を完成🎯
本社工場合併財務諸表は、照合勘定と内部取引を消去し、棚卸資産から内部利益を控除して作ります。
内部利益は工場の材料・仕掛品・製品と本社の製品の4か所です。この整理ができれば、本試験の総合問題でも落ち着いて表を埋められます🚀
📖 本社工場会計シリーズの関連記事
うみおん😊
本社工場会計はこれでひと区切りです。数字が多くても、4か所の内部利益を押さえれば必ずつながります。最後まで読んでくださってありがとうございます🙌
🌟 今日のキーポイント
相殺消去は3組。内部利益は4か所。棚卸資産はすべて控除後の金額で記載し、純利益は総合損益と一致させます。
うみおん一言:期首の内訳の合計が繰延内部利益と一致するか、検算に使うと安心ですよ🍀
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント