こんにちは、うみおんです🐶
本支店会計と本社工場会計は、資料が多くて「どこから手を付ければ…」と迷いやすい論点ですよね。
実はどちらも同じ3ステップで解けます。今日は計算例2題を使って、合併財務諸表までの流れを一緒に整理していきましょう✨
📌 この記事の要点
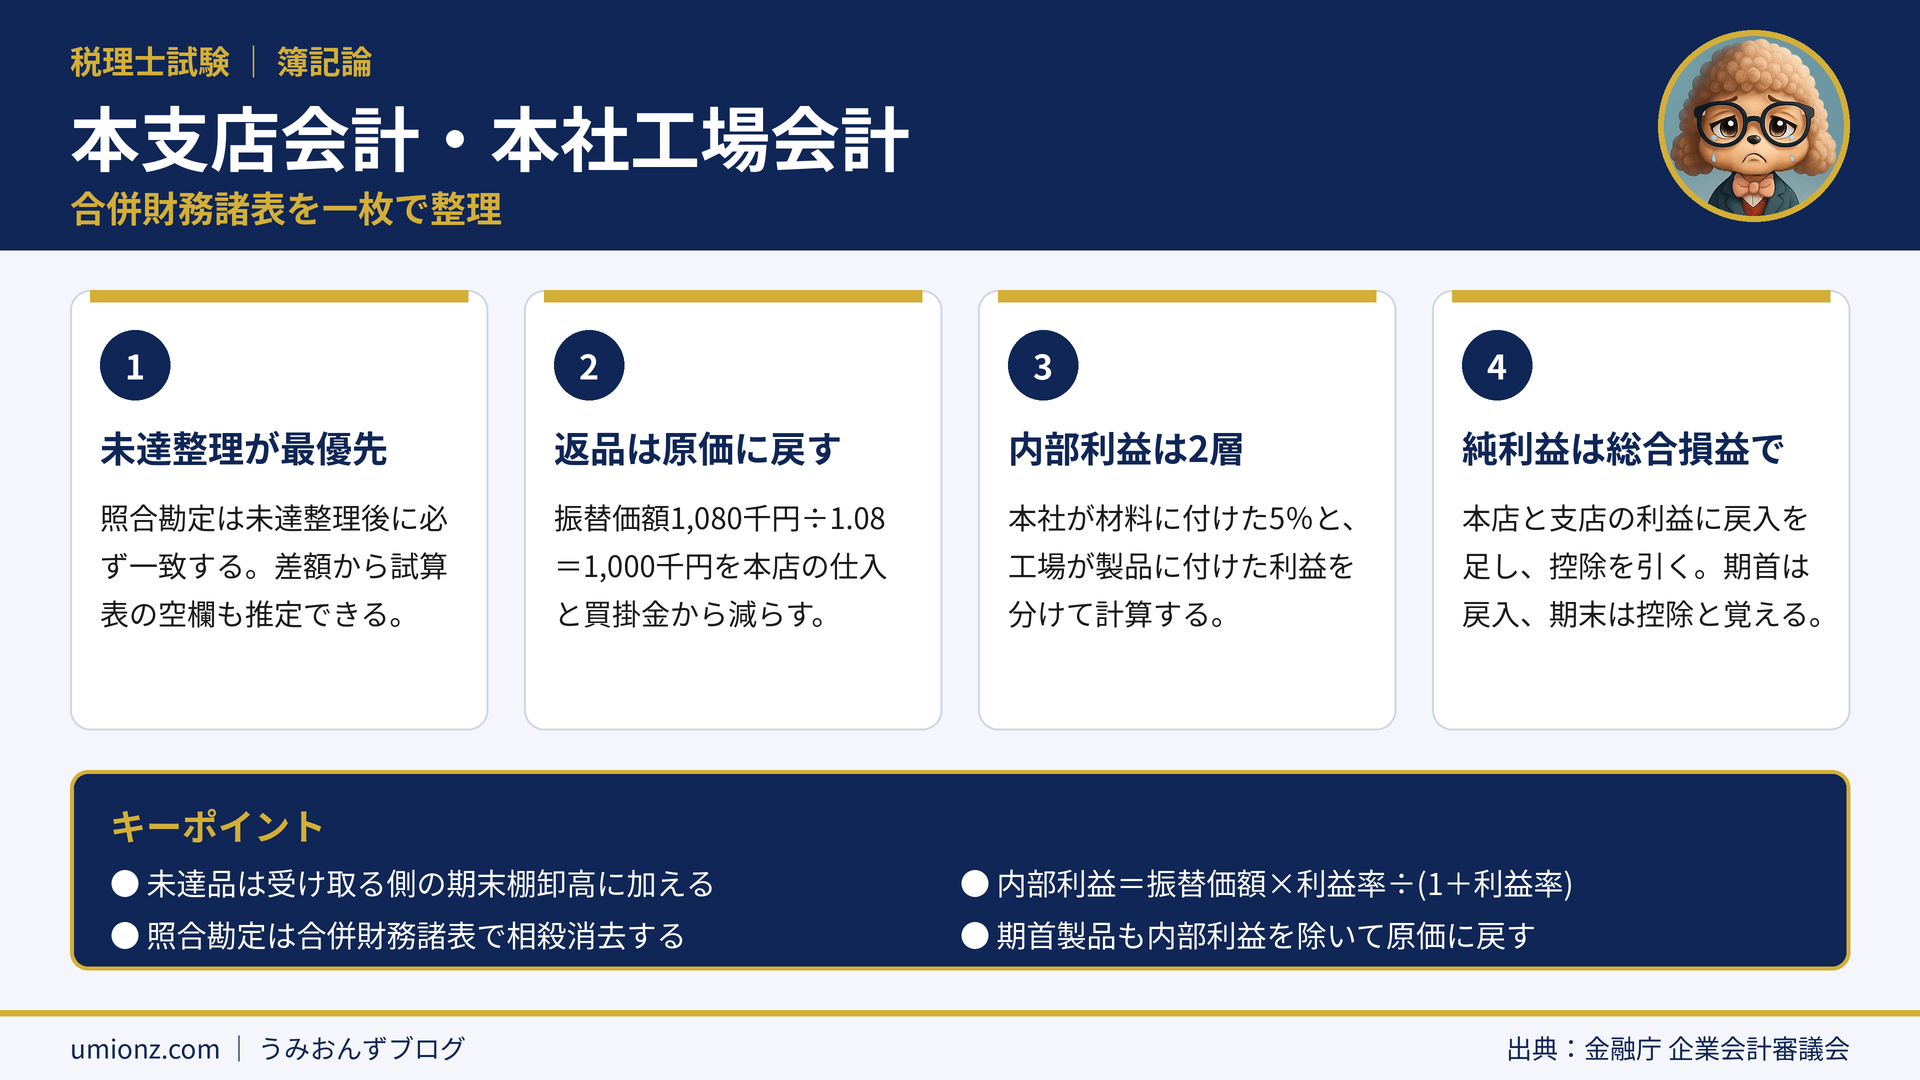
- 未達整理 → 決算整理 → 内部利益の調整、の3ステップは本支店・本社工場で共通
- 支店からの直接返品は、振替価額を原価に戻してから本店の仕入を減らす
- 本社工場会計の内部利益は「本社が付けた分」と「工場が付けた分」の2層
- 会社全体の純利益は、総合損益勘定で戻入を足し、控除を引いて求める
1. 合併財務諸表は3ステップで考える🧭
本試験の総合問題では、本支店会計も本社工場会計も、資料の順番どおりに読むと混乱しがちです。
まずは次の3ステップを頭に置いておくと、手が止まりにくくなります。
| ステップ | やること | ポイント |
|---|---|---|
| ① 未達整理 | 届いていない取引を追加で仕訳 | 照合勘定が一致する |
| ② 決算整理 | 売上原価・引当金・減価償却など | 未達品を期末棚卸高に加える |
| ③ 内部利益 | 期首分を戻入、期末分を控除 | 合併後は原価で表示 |
1-1. 照合勘定は「未達整理後」に一致する
支店勘定と本店勘定、支店へ売上と本店より仕入は、未達整理が終わると必ず同じ金額になります。
この性質を使えば、試算表の空欄も一致額から差額で推定できます。合併財務諸表では、一致した照合勘定どうしを相殺消去します。
うみおん😉
空欄の推定は「先に未達整理、後で差額」が鉄則です。順番を逆にすると数字が合わなくなりますよ。
2. 計算例1:本支店会計の未達整理と内部利益📊
本店は仕入れた商品を、原価の8%増しで支店へ送っています。期末に次の未達事項がありました(単位:千円)。
| 未達事項 | 処理する側 | 仕訳 |
|---|---|---|
| 商品送付 540 | 支店 | 本店より仕入 540/本店 540 |
| 支店からの直接返品 1,080 | 本店 | 支店へ売上 1,080/支店 1,080 買掛金 1,000/仕入 1,000 |
| 送金 800 | 支店 | 現金預金 800/本店 800 |
| 売掛金回収 200 | 本店 | 支店 200/売掛金 200 |
| 営業費の立替 300 | 本店 | 営業費 300/支店 300 |
| 雑収入の受取 50 | 支店 | 本店 50/雑収入 50 |
2-1. 直接返品は原価に戻すのがひっかけ⚠️
支店が本店の仕入先へ直接返品したケースでは、本店側で2本の仕訳が必要です。
1本目は支店からの返品、2本目は仕入先への返品です。仕入先への返品は1,080÷1.08=1,000と原価に戻してから処理します。
2-2. 純利益は総合損益勘定でまとめる
未達・決算整理後の損益は次のとおりです。支店の期首商品には内部利益200が含まれ、期末のA商品は1,620に未達540を加えた2,160です。
| 項目 | 計算 | 金額 |
|---|---|---|
| 本店純利益 | 収益28,200−費用27,340 | 860 |
| 支店純利益 | 収益17,680−費用17,380 | 300 |
| 繰延内部利益戻入 | 期首分 | 200 |
| 繰延内部利益控除 | 2,160×0.08÷1.08 | 160 |
| 会社全体の純利益 | 860+300+200−160 | 1,200 |
期末の内部利益は振替価額×0.08÷1.08で求めます。振替価額に8%を掛けるミスが多いので注意してくださいね。
3. 計算例2:本社工場会計の内部利益は2層🏭
本社は材料を原価の5%増しで工場へ送り、工場は完成品を1個240で本社へ送っています。期末製品の原価は1個あたり材料費105・加工費110です(単位:千円)。
未達は、本社から工場への材料315と、工場から本社への製品4個です。本社の期末製品は20個に4個を加えた24個になります。
3-1. 期末の内部利益を「誰が付けたか」で分ける
| 期末在庫 | 計算 | 内部利益 |
|---|---|---|
| 工場の材料 | (1,365+315)×0.05÷1.05 | 80 |
| 工場の仕掛品 | 材料費2,100×0.05÷1.05 | 100 |
| 工場の製品 | 材料費105×25個×0.05÷1.05 | 125 |
| 本社の製品(本社分) | 材料費105×24個×0.05÷1.05 | 120 |
| 本社の製品(工場分) | 240×24個−215×24個 | 600 |
本社の期末製品だけは、本社が付けた120と工場が付けた600の両方を除きます。ここが2層になる理由です。
うみおん📝
工場の在庫は「本社の5%分」だけ、本社の製品は「5%分+工場の利益」と、場所ごとに表を作ると整理しやすいです。
3-2. 合併損益計算書で純利益を確かめる
期首製品も同じ考え方で、帳簿価額から内部利益を除いた11,130で表示します。合併損益計算書は次のとおりです。
| 区分 | 項目 | 金額 |
|---|---|---|
| 費用 | 期首製品11,130+製造原価42,840 | 53,970 |
| 費用 | 営業費36,280+減価償却費1,200+雑損失320 | 37,800 |
| 収益 | 売上高83,200+期末製品10,290+雑収入280 | 93,770 |
| 差引 | 当期純利益 | 2,000 |
期末製品10,290は、本社5,760から720を除いた5,040と、工場5,375から125を除いた5,250の合計です。記事の数字を自分の手で計算してみてください✏️
4. よくある質問(FAQ)❓
Q. 未達事項はどちらの帳簿で処理すればいいですか?
A. まだ知らせを受けていない側で処理します。商品や送金なら受け取る側、代金回収や費用の立替なら報告を受ける側が仕訳を追加します。
Q. 支店が本店の仕入先へ直接返品したとき、本店の仕入はいくらで減らしますか?
A. 振替価額ではなく原価で減らします。この計算例では1,080千円÷1.08=1,000千円を仕入と買掛金から控除します。
Q. 期首と期末の内部利益は、それぞれどう処理しますか?
A. 期首分は繰延内部利益戻入として利益に足し戻し、期末分は繰延内部利益控除として利益から差し引きます。
Q. 本社工場会計で内部利益が2層になるのはなぜですか?
A. 本社が材料に付けた利益と、工場が製品に付けた利益が重なるからです。本社の期末製品は両方を除いて原価に戻します。
5. まとめ:未達整理→決算整理→内部利益の順に解く🎯
本支店会計も本社工場会計も、未達整理で照合勘定をそろえ、決算整理をして、最後に内部利益を調整する流れは同じです。
違いは内部利益の層の数だけです。本社工場会計では「材料の5%」と「工場の利益」を分けて計算すれば、合併財務諸表まで迷わず進めます💪
📖 本支店会計・本社工場会計シリーズの関連記事
うみおん😊
ここまでお疲れさまでした!内部利益の表を一度自分で書いてみると、本試験でも落ち着いて解けるようになりますよ。
🌟 今日のキーポイント
- 未達品は受け取る側の期末棚卸高に加える
- 直接返品は振替価額を原価に戻して仕入を減らす
- 内部利益=振替価額×利益率÷(1+利益率)
- 本社の期末製品は2層の内部利益を除く
うみおんの一言:資料が多い論点ほど、3ステップの型が味方になります。一歩ずつ進めていきましょう🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント