こんにちは、うみおんです🐶
税効果会計の繰延税金資産、項目が多いと「どれが残って、どれが消えるの?」と手が止まりがちですよね😣
今日は、一時差異を「いつ解消するか」で4タイプに整理しました。ぜひ最後まで読んでみてください✨
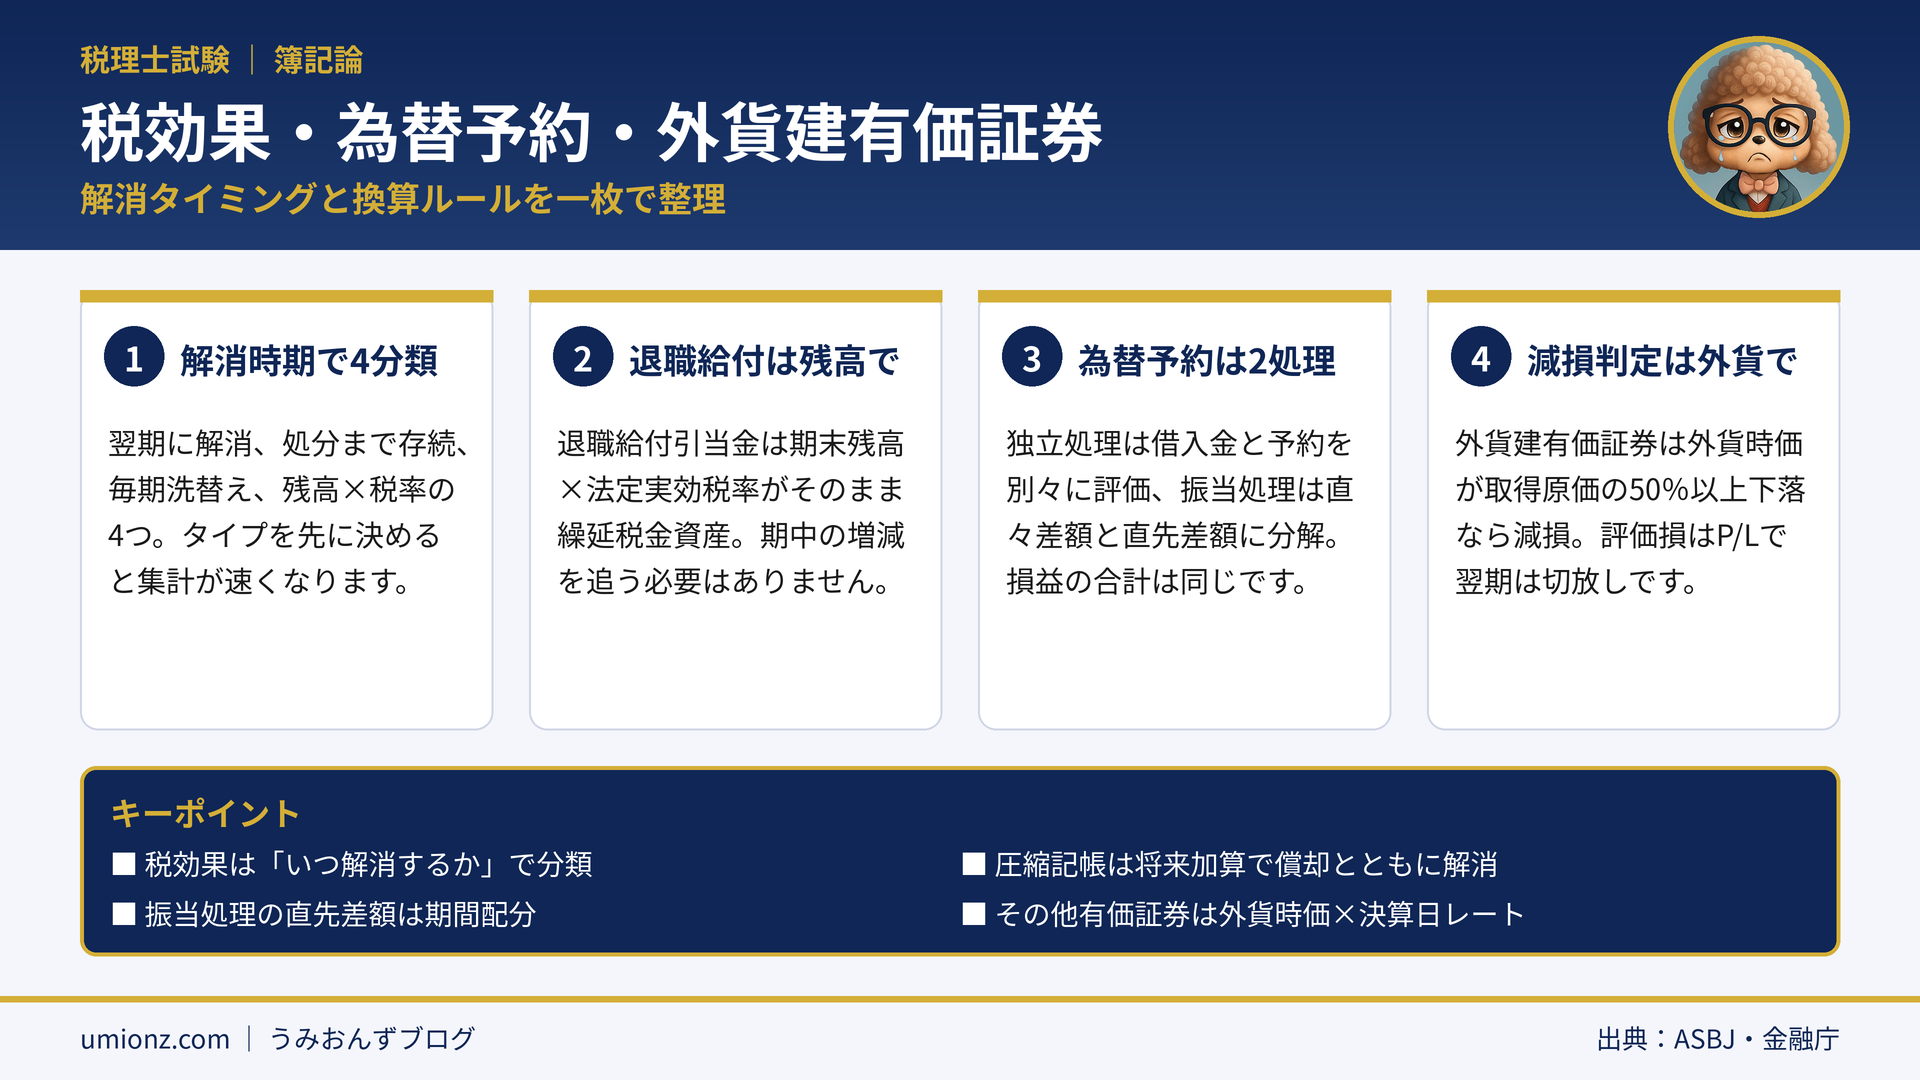
📌 この記事の要点
- 一時差異は解消タイミングで4タイプに分けると集計が速い
- 退職給付引当金は「期末残高×税率」で一発
- 為替予約は独立処理と振当処理で損益の合計が同じ
- 外貨建有価証券の減損判定は外貨ベースで行う
1. 税効果会計は「いつ解消するか」で4タイプ📊
繰延税金資産の残高を出すとき、項目ごとにゼロから考えると時間が足りません。
まずは各項目の「解消のしかた」でグループ分けしてしまうのがコツなんです💡
1-1. 4タイプの一覧
| タイプ | 主な項目 | 期末残高の考え方 |
|---|---|---|
| ① 翌期に解消 | 商品評価損・賞与引当金・未払事業税 | 前期分は全額解消、当期発生分だけが残る |
| ② 処分まで存続 | 減価償却超過額・土地の減損損失 | 処分するまで毎年積み上がる(または据え置き) |
| ③ 毎期洗替え | 貸倒引当金・その他有価証券 | 前期分を全額戻し、当期末の差異で計上し直す |
| ④ 残高×税率 | 退職給付引当金 | 期末の引当金残高×税率でそのまま求める |
1-2. 計算例1:繰延税金資産の期末残高
法定実効税率は30%、税務上はいずれも損金不算入(減価償却は税務上の耐用年数5年まで損金算入)とします。単位は千円です。
| 項目 | 01年度 | 02年度 | 02年度末の繰延税金資産 |
|---|---|---|---|
| 商品評価損 | 100 | 120(前期分は販売済み) | 120×30%=36 |
| 賞与引当金 | 250 | 280(前期分は支給済み) | 280×30%=84 |
| 車両の減価償却 | 取得1,000・会計4年 | 同左 | 50×2年×30%=30 |
| 退職給付引当金 | 期首24,000 | 支給2,300・費用5,100 | 26,800×30%=8,040 |
商品評価損と賞与引当金は前期分が全額解消し、当期発生分だけが残るタイプです。
減価償却は会計250と税務200の差50が毎年積み上がるので、2年で100、税効果は30になります。
✅ 退職給付は残高で一発
24,000-2,300+5,100=26,800が期末残高。26,800×30%=8,040で、期中の解消690と発生1,530を追わなくても同じ答えになります。
1-3. 将来加算一時差異:圧縮記帳(積立金方式)
取得原価30,000の建物(耐用年数20年)に圧縮額20,000を積み立てると、20,000×30%=6,000の繰延税金負債が発生します。
会計上の償却1,500と税務上の償却500の差1,000が毎年解消するため、300ずつ取り崩して01年度末5,700、02年度末5,400となります。
うみおん😉
私は最初、貸倒引当金を「回収分・貸倒分・残り」に分けて追いかけて混乱しました。洗替えタイプは総額で戻して計上し直す、と割り切るとすっきりしますよ。
2. 為替予約は独立処理と振当処理を比べる💱
為替予約は、日付と相場をタイムテーブルに並べるだけで計算がぐっと楽になります。まずは前提を確認しましょう。
| 日付 | 取引 | 直物 | 先物 |
|---|---|---|---|
| 01年12/1 | 200千ドルを借入(返済は02年11月末) | 112円 | - |
| 02年2/1 | ドルの買い予約を締結 | 113円 | 110円 |
| 02年3/31 | 決算日 | 114円 | 111円 |
| 02年11/30 | 返済・予約の決済 | 115円 | - |
2-1. 独立処理:借入金と予約を別々に評価
借入金は直物で換算替えし、3/31に200×(114-112)=400千円の為替差損を計上します。
予約は先物の値上がり分を評価し、3/31に200×(111-110)=200千円、11/30に200×(115-111)=800千円の差益です。
2-2. 振当処理:直々差額と直先差額に分解
予約日の2/1に、直々差額200×(113-112)=200千円を差損として計上します。
直先差額200×(113-110)=600千円は予約日から決済日までの10か月で配分し、当期120千円、翌期480千円を差益にします。
| 処理 | 01年度の損益 | 02年度の損益 | 合計 |
|---|---|---|---|
| 独立処理 | △400+200=△200 | △200+800=+600 | +400 |
| 振当処理 | △200+120=△80 | +480 | +400 |
⚠️ ひっかけ注意
独立処理の返済時は、23,000千円で借入金22,800千円を返すので差損200千円が出ます。予約の差金決済1,000千円の入金と混ぜないようにしましょう。
3. 外貨建有価証券は「外貨で判定・円で評価」🌏
外貨建のその他有価証券は、外貨時価×決算日レートで評価します。外貨の時価が下がっていても、円安なら評価差益になることがあるんです。
| 銘柄 | 取得時 | 当期末 | 判定と処理 |
|---|---|---|---|
| P社株式100株 | 264ドル×105円=2,772,000円 | 256ドル×110円=2,816,000円 | 差益44,000円→税効果13,200円・評価差額金30,800円 |
| R社株式200株 | 97ドル×108円=2,095,200円 | 46ドル×200株×110円=1,012,000円 | 46ドルが48.5ドル未満→減損1,083,200円 |
R社株式は外貨ベースで50%以上下落しているため減損です。評価損は純資産直入ではなく、特別損失として損益計算書に計上します。
前期に減損した銘柄は翌期に洗替えせず、減損後の金額が期首の帳簿価額になる点も押さえておきましょう。
3-1. 外貨建債券の償却額は平均相場で換算
19,820ユーロで取得した額面20,000ユーロの債券(5年・半年経過)なら、当期償却は18ユーロです。
これを期中平均相場112円で換算して2,016円とし、期末115円との差額99,154円を為替差益にします。
うみおん📝
減損判定を円ベースでやってしまうミスは本当に多いです。「判定は外貨、評価は円」と声に出して覚えてみてください。
4. よくある質問(FAQ)❓
Q. 繰延税金資産の期末残高を速く求めるコツはありますか?
A. 一時差異を「翌期に解消」「処分まで存続」「毎期洗替え」「残高×税率」の4タイプに分けることです。タイプが決まれば期末残高の出し方も決まります。
Q. 退職給付引当金の繰延税金資産は、期中の解消と発生を追う必要がありますか?
A. 追う必要はありません。退職給付引当金の期末残高に法定実効税率を掛けた額が、そのまま期末の繰延税金資産になります。
Q. 為替予約の独立処理と振当処理で、損益の合計は変わりますか?
A. 変わりません。この計算例ではどちらも2期間合計で400千円の為替差益です。違うのは、各期への損益の割り振り方です。
Q. 外貨建のその他有価証券の減損は、円と外貨のどちらで判定しますか?
A. 外貨ベースで判定します。外貨時価が外貨建取得原価の50%以上下落していれば減損し、評価損は特別損失として処理します。
5. まとめ:解消タイミングと換算ルールで迷わない✨
税効果会計は、一時差異を4タイプに分けてから集計すると、項目が多くても落ち着いて残高を出せます。
為替予約は2つの処理を同じ前提で比べ、外貨建有価証券は「外貨で判定・円で評価」を徹底しましょう。
📖 総復習シリーズ・関連テーマの記事
うみおん😊
ここまでお疲れさまでした!記事の計算例を、自分の手で仕訳とタイムテーブルに書き起こしてみてください。一緒に頑張りましょう🔥
🌟 今日のキーポイント
- 一時差異は解消タイミングで4タイプに分ける
- 退職給付引当金は期末残高×税率
- 為替予約は2つの処理でも損益合計は同じ
- 外貨建有価証券の減損は外貨ベースで判定
うみおんの一言:仕組みが見えると、数字の多さは怖くなくなりますよ🍀
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント