こんにちは、うみおんです🐶
本社工場会計の決算は、製造業の手続と本支店会計の手続が一度に出てくるので、勘定の数に圧倒されますよね😵
私も最初は「どの売上原価をどこで計算するの?」と混乱しました。この記事では勘定の流れを1本ずつたどり、計算例で総合損益まで一緒に整理していきましょう✨
📌 この記事の要点
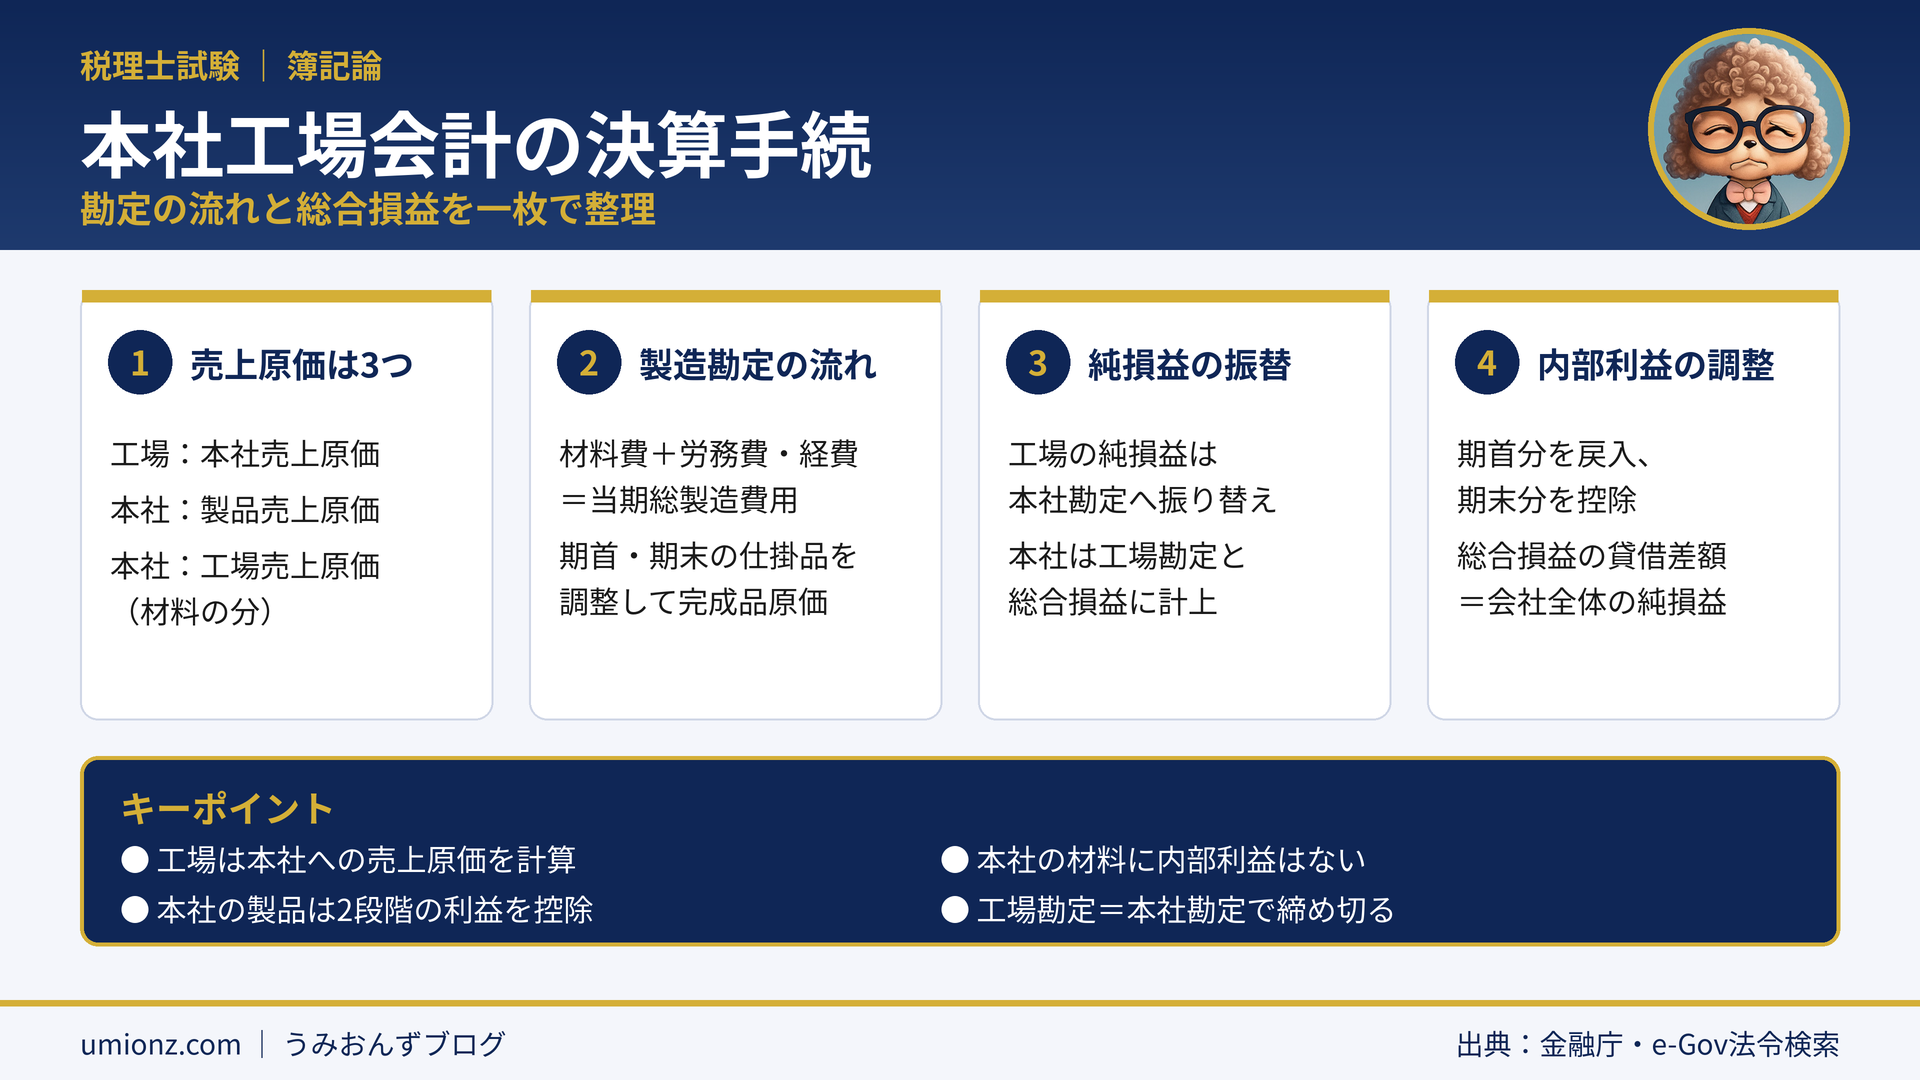
- 売上原価は工場1つ・本社2つの計3種類
- 工場は製造勘定で完成品原価を出し、本社売上原価を計算する
- 工場の純損益は本社勘定へ、本社の純損益は総合損益勘定へ
- 総合損益で期首の内部利益を戻入、期末分を控除する
1. 本社工場会計の決算は「勘定の流れ」で考えよう🏭
1-1. 3つの売上原価をおさえる
本社工場会計では、本社が材料を仕入れて工場へ送り、工場が製品を作って本社へ送る形が典型です。
そのため決算では、売上原価を3種類計算します。科目名で区別しておくと迷いません👇
| 計算する場所 | 科目 | 中身 |
|---|---|---|
| 工場 | 本社売上原価 | 本社へ送った製品の原価 |
| 本社 | 製品売上原価 | 外部に販売した製品の原価 |
| 本社 | 工場売上原価 | 工場へ送った材料の原価 |
1-2. 決算手続の全体の流れ
帳簿上の手続は次の順番で進みます。本支店会計の決算に、製造の手続が加わったイメージです📝
🔄 決算手続の5ステップ
- 材料:本社は工場売上原価、工場は当期材料費を計算
- 製造:工場が製造勘定で完成品原価を計算
- 製品:本社と工場がそれぞれ製品の売上原価を計算
- 損益:それぞれの損益勘定で純損益を出して振り替え
- 総合損益:内部利益を調整して会社全体の純損益を確定
うみおん😉
ポイントは「工場の売上原価は本社への売上原価」ということです。外部に売るのは本社だけなんですよね。
2. 計算例で売上原価と製造原価を求めよう🧮
2-1. 計算例の前提
本社は材料に原価の5%の利益を付けて工場へ送り、工場は製品を振替価格で本社へ送ります。未達事項はないものとします。
| 項目(単位:円) | 本社 | 工場 |
|---|---|---|
| 期首材料 | 32,000 | 134,400 |
| 材料仕入/本社より仕入 | 185,600 | 201,600 |
| 期末材料 | 25,600 | 67,200 |
| 労務費及び経費 | - | 435,200 |
| 期首仕掛品/期末仕掛品 | - | 177,600/118,400 |
| 期首製品 | 288,000 | 169,600 |
| 工場より仕入 | 768,000 | - |
| 期末製品 | 96,000 | 254,400 |
2-2. 材料:工場売上原価と当期材料費
本社は材料仕入勘定で、32,000+185,600-25,600=192,000円を工場売上原価へ振り替えます。
工場は本社より仕入勘定で、134,400+201,600-67,200=268,800円を当期材料費として製造勘定へ振り替えます。
2-3. 製造勘定で完成品原価を出す
当期総製造費用は268,800+435,200=704,000円です。ここに仕掛品を調整します。
完成品原価は177,600+704,000-118,400=763,200円で、製造勘定から製品勘定へ振り替えます。
2-4. 製品の売上原価は本社と工場の両方で
| 売上原価 | 計算式 | 金額 |
|---|---|---|
| 工場:本社売上原価 | 169,600+763,200-254,400 | 678,400 |
| 本社:製品売上原価 | 288,000+768,000-96,000 | 960,000 |
⚠️ ひっかけ注意
本社の製品売上原価は「工場より仕入」で計算します。工場の完成品原価763,200円ではなく、振替価格の768,000円を使う点に注意です。
3. 損益勘定から総合損益、締切まで📊
3-1. 工場と本社の純損益
工場の純利益は、本社へ売上768,000-本社売上原価678,400=89,600円です。損益勘定から本社勘定へ振り替えます。
本社の収益は製品売上1,600,000円と工場へ売上201,600円です。費用は製品売上原価・工場売上原価・営業費285,000円です。
本社の純利益は1,801,600-1,437,000=364,600円で、総合損益勘定へ振り替えます。
3-2. 内部利益の戻入と控除
期首の繰延内部利益52,800円は戻し入れます。期末の内部利益は、材料費部分×0.05÷1.05などで計算します👇
| 期末の棚卸資産 | 計算 | 内部利益 |
|---|---|---|
| 工場の材料 | 67,200×0.05÷1.05 | 3,200 |
| 工場の仕掛品 | 材料費67,200×0.05÷1.05 | 3,200 |
| 工場の製品 | 材料費100,800×0.05÷1.05 | 4,800 |
| 本社の製品 | 材料費33,600分1,600+工場の利益11,200 | 12,800 |
| 合計 | 本社の材料は外部仕入なので対象外 | 24,000 |
本社の製品96,000円は、材料費33,600円と加工費51,200円を差し引いた11,200円が工場の付けた利益です。
うみおん📝
記事の数字で、内部利益の5行を自分の手で計算してみてください。本社の製品で2つの利益を足せるかがチェックポイントです✍️
3-3. 総合損益と閉鎖残高
総合損益は364,600+89,600+52,800-24,000=483,000円で、繰越利益剰余金へ振り替えます。
締切では、工場勘定と本社勘定がどちらも480,000+89,600=569,600円で一致し、閉鎖残高へ振り替えられます。
未達があるときは未達整理後の一致額に工場の純損益を加えます。例えば工場勘定320千円、本社勘定290千円、現金30千円が未達、工場純利益20千円なら340千円です。
4. よくある質問(FAQ)❓
Q. 本社工場会計で「本社売上原価」と「製品売上原価」はどう違いますか?
A. 本社売上原価は工場が本社へ送った製品の原価で、工場の帳簿に計上します。製品売上原価は本社が外部に販売した製品の原価で、本社の帳簿に計上します。
Q. 工場の当期材料費はどの勘定で計算しますか?
A. 本社より仕入勘定で計算します。期首材料を加え期末材料を差し引いた決算整理後残高が当期材料費で、製造勘定へ振り替えます。
Q. 工場の純損益は誰がどの勘定に振り替えますか?
A. 工場は損益勘定から本社勘定へ振り替えます。本社は連絡を受けて、借方工場・貸方総合損益で計上します。
Q. 本社の期末材料に内部利益は含まれますか?
A. 含まれません。本社の材料は外部から仕入れた原価のままです。内部利益を控除するのは工場の棚卸資産と本社の製品です。
5. まとめ:売上原価3つと総合損益で完成🎯
本社工場会計の決算は、材料・製造・製品・損益・総合損益の順に勘定をたどれば整理できます。売上原価は工場1つ、本社2つです。
最後に総合損益で内部利益を戻入・控除すれば、会社全体の純損益が確定します。この流れを一度通しておけば本試験の総合問題でも慌てません🚀
📖 本社工場会計シリーズの関連記事
うみおん😊
勘定が多くても、1本ずつ流れを追えば必ずつながります。最後まで読んでくださってありがとうございます🙌
🌟 今日のキーポイント
工場の売上原価は本社への売上原価。工場の純損益は本社勘定へ。総合損益で内部利益を戻入・控除。この3点で決算が完成します。
うみおん一言:本支店会計の決算と並べて見比べると、製造の手続が増えただけだと気づけますよ🍀
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント