こんにちは、うみおんです🐶
特殊仕訳帳を使い始めると、取引のたびに「この仕訳はどの帳簿に書くの?」と迷ってしまいますよね😣
今日は、仕訳帳を選ぶ鍵になる「親勘定」から、2冊に記入される二重仕訳まで、一緒に整理していきましょう✨
📌 この記事の要点
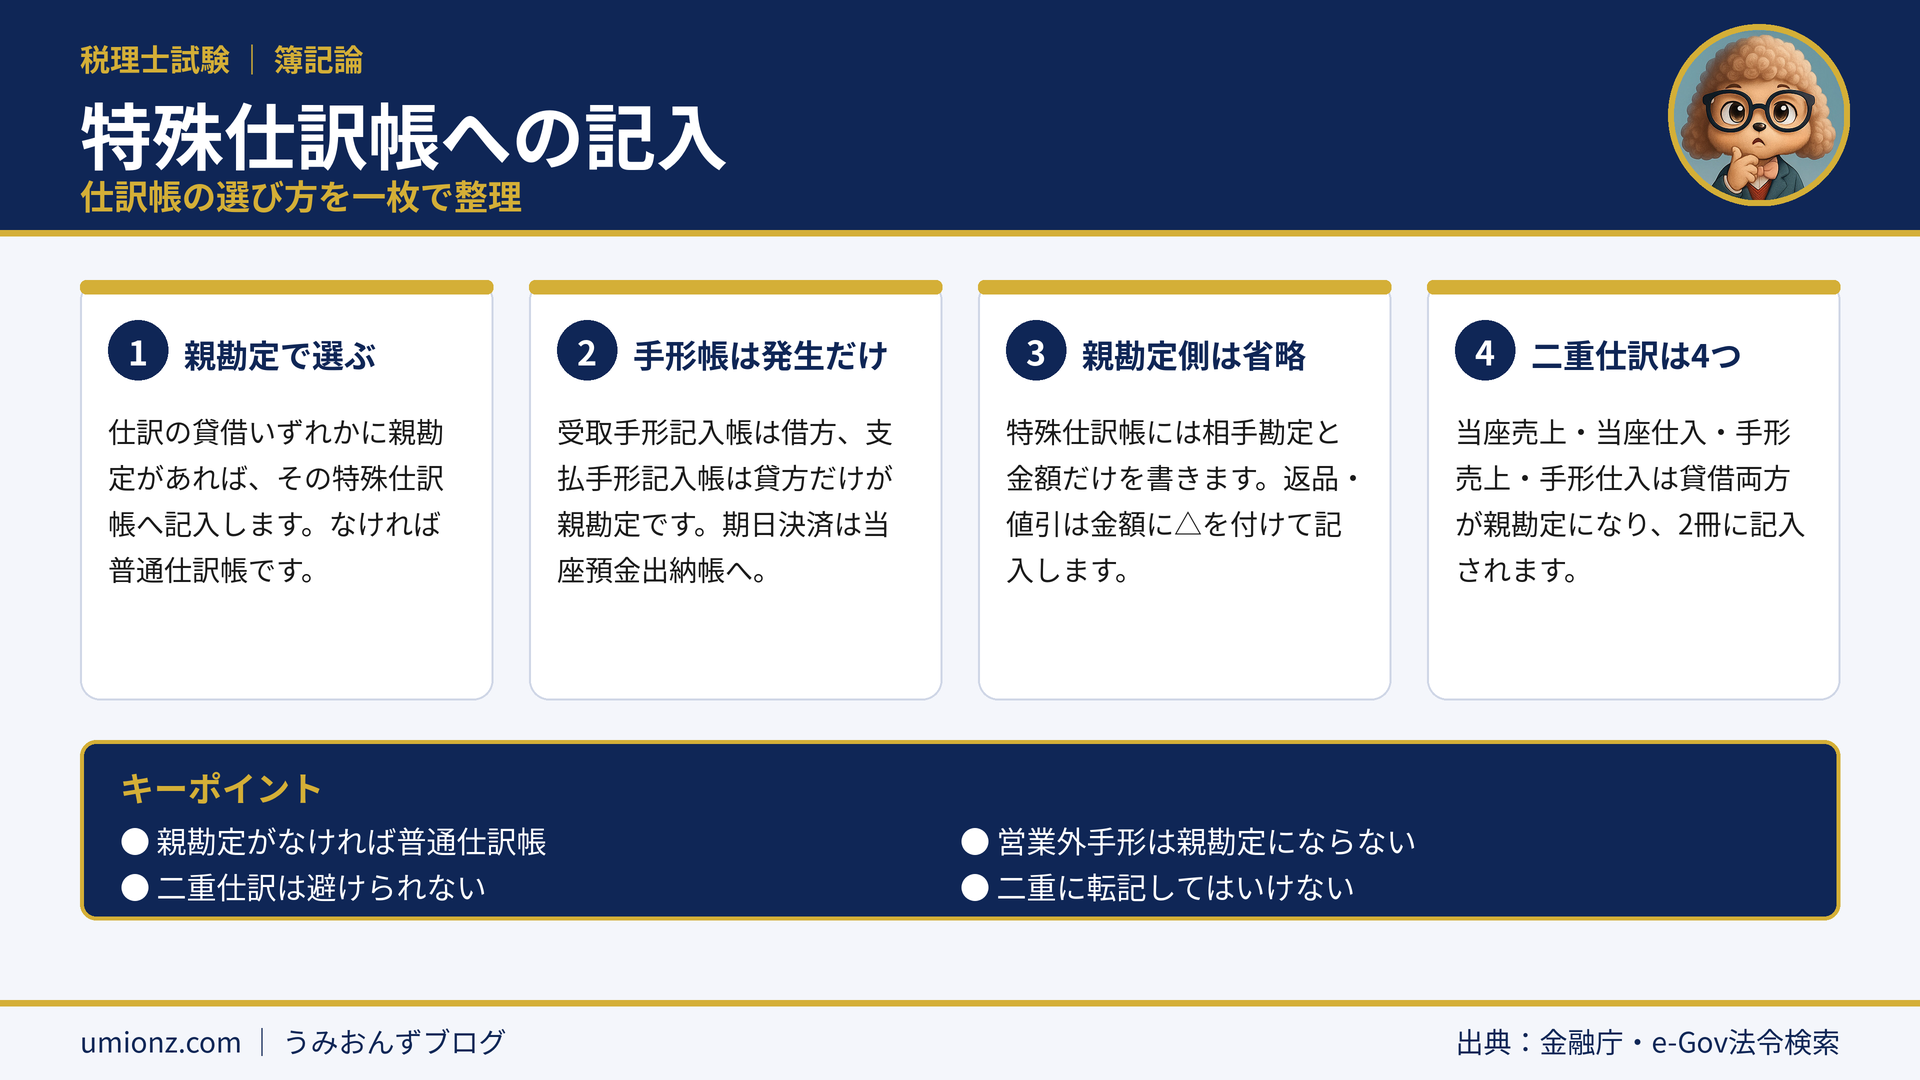
- 仕訳帳の選択は「親勘定」があるかどうかで決まる
- 受取手形記入帳・支払手形記入帳は手形の発生だけを記入
- 特殊仕訳帳には親勘定の側を省略して相手勘定を書く
- 当座売上・当座仕入・手形売上・手形仕入は二重仕訳になる
1. 仕訳帳を選ぶ鍵は「親勘定」🔑
複数仕訳帳制度では、仕訳を書く帳簿が普通仕訳帳だけではなくなります。
そのため、取引のたびに「どの仕訳帳に書くか」を選ぶ必要があり、ここが最初の関門なんです。
1-1. 特殊仕訳帳ごとの親勘定
親勘定とは、その特殊仕訳帳が記録を担当する勘定のことです。親勘定が貸借のどちら側に出るかで記入が決まります。
| 特殊仕訳帳 | 親勘定 | 記入する取引 |
|---|---|---|
| 当座預金出納帳 | 当座預金 | 借方(預入)・貸方(引出)の両方 |
| 売上帳 | 売上 | 貸方に売上が出る取引(返品・値引は△) |
| 仕入帳 | 仕入 | 借方に仕入が出る取引(返品・値引は△) |
| 受取手形記入帳 | 受取手形 | 借方(手形債権の発生)だけ |
| 支払手形記入帳 | 支払手形 | 貸方(手形債務の発生)だけ |
仕訳の貸借いずれかに親勘定があればその特殊仕訳帳へ、どちらにもなければ普通仕訳帳へ記入します。
1-2. 手形記入帳は「発生」だけを書く
受取手形記入帳と支払手形記入帳は、手形の発生を記録するための帳簿です。減少の取引は他の仕訳帳が担当します。
⚠️ ひっかけ注意
受取手形の期日入金は当座預金出納帳、買掛金支払いのための裏書譲渡は普通仕訳帳に記入します。どちらも受取手形記入帳には書きません。
また、営業外受取手形・営業外支払手形は受取手形・支払手形とは別の勘定科目なので、親勘定にはなりません。
うみおん😉
手形記入帳は「増えたときだけ書く帳簿」と覚えておくと、減少側で迷わなくなりますよ。
2. 計算例:8つの取引の記入先を判定する📝
ここからは計算例で確認します。使う仕訳帳は普通仕訳帳と、特殊仕訳帳として当座預金出納帳・受取手形記入帳・支払手形記入帳・売上帳・仕入帳の5種です。
2-1. 取引・仕訳・記入先の一覧
まず取引を通常の仕訳に直し、貸借に親勘定があるかを探します。
| 取引 | 仕訳 | 記入する仕訳帳 |
|---|---|---|
| ⑴ 商品を販売し約束手形を受取 250,000円 | (借)受取手形 / (貸)売上 | 受取手形記入帳・売上帳 |
| ⑵ 商品を掛で仕入 142,000円 | (借)仕入 / (貸)買掛金 | 仕入帳 |
| ⑶ 売買目的有価証券を翌月払いで購入 55,000円 | (借)有価証券 / (貸)未払金 | 普通仕訳帳 |
| ⑷ 受取手形の期日に当座入金 73,000円 | (借)当座預金 / (貸)受取手形 | 当座預金出納帳 |
| ⑸ 買掛金を小切手で支払 49,000円 | (借)買掛金 / (貸)当座預金 | 当座預金出納帳 |
| ⑹ 商品を仕入れ約束手形を振出 280,000円 | (借)仕入 / (貸)支払手形 | 仕入帳・支払手形記入帳 |
| ⑺ 仕入れた商品を返品 31,000円 | (借)買掛金 / (貸)仕入 | 仕入帳 |
| ⑻ 売り上げた商品が返品された 43,000円 | (借)売上 / (貸)売掛金 | 売上帳 |
2-2. 判定でつまずきやすい取引
⑶は貸借どちらにも親勘定がないので普通仕訳帳です。未払金は買掛金と違い、どの特殊仕訳帳の親勘定でもありません。
⑷は貸方に受取手形がありますが、減少側なので受取手形記入帳には書きません。
✅ 判定のコツ
⑺⑻の返品は、仕入・売上が通常と逆側に出ますが、親勘定であることは変わりません。仕入帳・売上帳に△を付けて記入します。
3. 特殊仕訳帳への記入と二重仕訳🧾
記入する仕訳帳が決まったら、実際に書き込みます。特殊仕訳帳の書き方は普通仕訳帳と大きく違うので注意しましょう。
3-1. 親勘定の側は省略して書く
特殊仕訳帳は親勘定が決まっている帳簿なので、仕訳の親勘定の側を省略し、相手勘定と金額だけを記入します。
たとえば⑸なら、当座預金出納帳の引出欄に「買掛金 49,000」と書けば、仕訳全体が表されるわけです。
3-2. 二重仕訳になる4つの取引
仕訳の貸借両方に親勘定が出ると、1つの取引を2冊の特殊仕訳帳に記入します。これを二重仕訳といいます。
| 取引 | 記入する2冊 | それぞれの相手勘定 |
|---|---|---|
| 当座売上 | 当座預金出納帳・売上帳 | 売上/当座預金 |
| 当座仕入 | 仕入帳・当座預金出納帳 | 当座預金/仕入 |
| 手形売上 | 受取手形記入帳・売上帳 | 売上/受取手形 |
| 手形仕入 | 仕入帳・支払手形記入帳 | 支払手形/仕入 |
計算例の⑴は手形売上、⑹は手形仕入なので、どちらも二重仕訳になります。
⚠️ ここがポイント
複数の特殊仕訳帳を使う以上、二重仕訳は避けられません。ただし、そこから元帳へ二重に転記することは許されないので、転記の段階で調整が必要です。
うみおん📝
二重仕訳かどうかは「貸借の両方に親勘定がある?」の一点でチェックしてみてください。
4. よくある質問(FAQ)❓
Q. 特殊仕訳帳と普通仕訳帳のどちらに記入するかは、どう判断すればいいですか?
A. 仕訳の貸借いずれかに特殊仕訳帳の親勘定があれば、その特殊仕訳帳に記入します。どちらにも親勘定がなければ普通仕訳帳に記入します。
Q. 受取手形の期日に当座預金へ入金されたとき、受取手形記入帳にも記入しますか?
A. 記入しません。受取手形記入帳の親勘定は借方の受取手形だけなので、この取引は当座預金出納帳だけに記入します。
Q. 二重仕訳になるのはどんな取引ですか?
A. 仕訳の貸借両方に親勘定が出る取引です。特殊仕訳帳を5種使う場合、当座売上・当座仕入・手形売上・手形仕入の4つが代表例です。
Q. 仕入返品は仕入帳と普通仕訳帳のどちらに記入しますか?
A. 仕入帳に記入します。貸方に仕入が出るので仕入帳の取引となり、金額に△を付けてマイナスとして記入します。
Q. 営業外受取手形を受け取ったときは受取手形記入帳に記入しますか?
A. 記入しません。営業外受取手形は受取手形とは別の勘定科目で、受取手形記入帳の親勘定にはならないからです。
5. まとめ:親勘定を探せば記入先は決まる✨
特殊仕訳帳への記入は、仕訳の貸借に親勘定があるかを探すことから始まります。手形記入帳は発生だけ、という例外も押さえておきましょう。
二重仕訳になる4つの取引を覚えておけば、次に学ぶ転記の論点もスムーズに理解できます🌱
📖 帳簿組織シリーズの関連記事
うみおん😊
ここまでお疲れさまでした!記事の8つの取引を、自分の手で仕訳と記入先まで書いてみてください。一緒に頑張りましょう🔥
🌟 今日のキーポイント
- 親勘定がある特殊仕訳帳へ記入する
- 手形記入帳は発生側だけが親勘定
- 特殊仕訳帳には相手勘定と金額を書く
- 二重仕訳は4つの取引で生じる
うみおんの一言:「親勘定はどこ?」と問いかける習慣が、帳簿組織攻略の第一歩ですよ🍀
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント