こんにちは、うみおんです🐶
前回の対照勘定法に続いて、今日は割賦販売のもう1つの回収基準の処理、未実現利益控除法を取り上げます📘
「控除」と「戻入」、名前が似ていて最初は混乱しますよね。私もどっちがどっちか迷いました。2つの仕訳の意味を押さえて、一緒に整理していきましょう✨
📌 この記事の要点
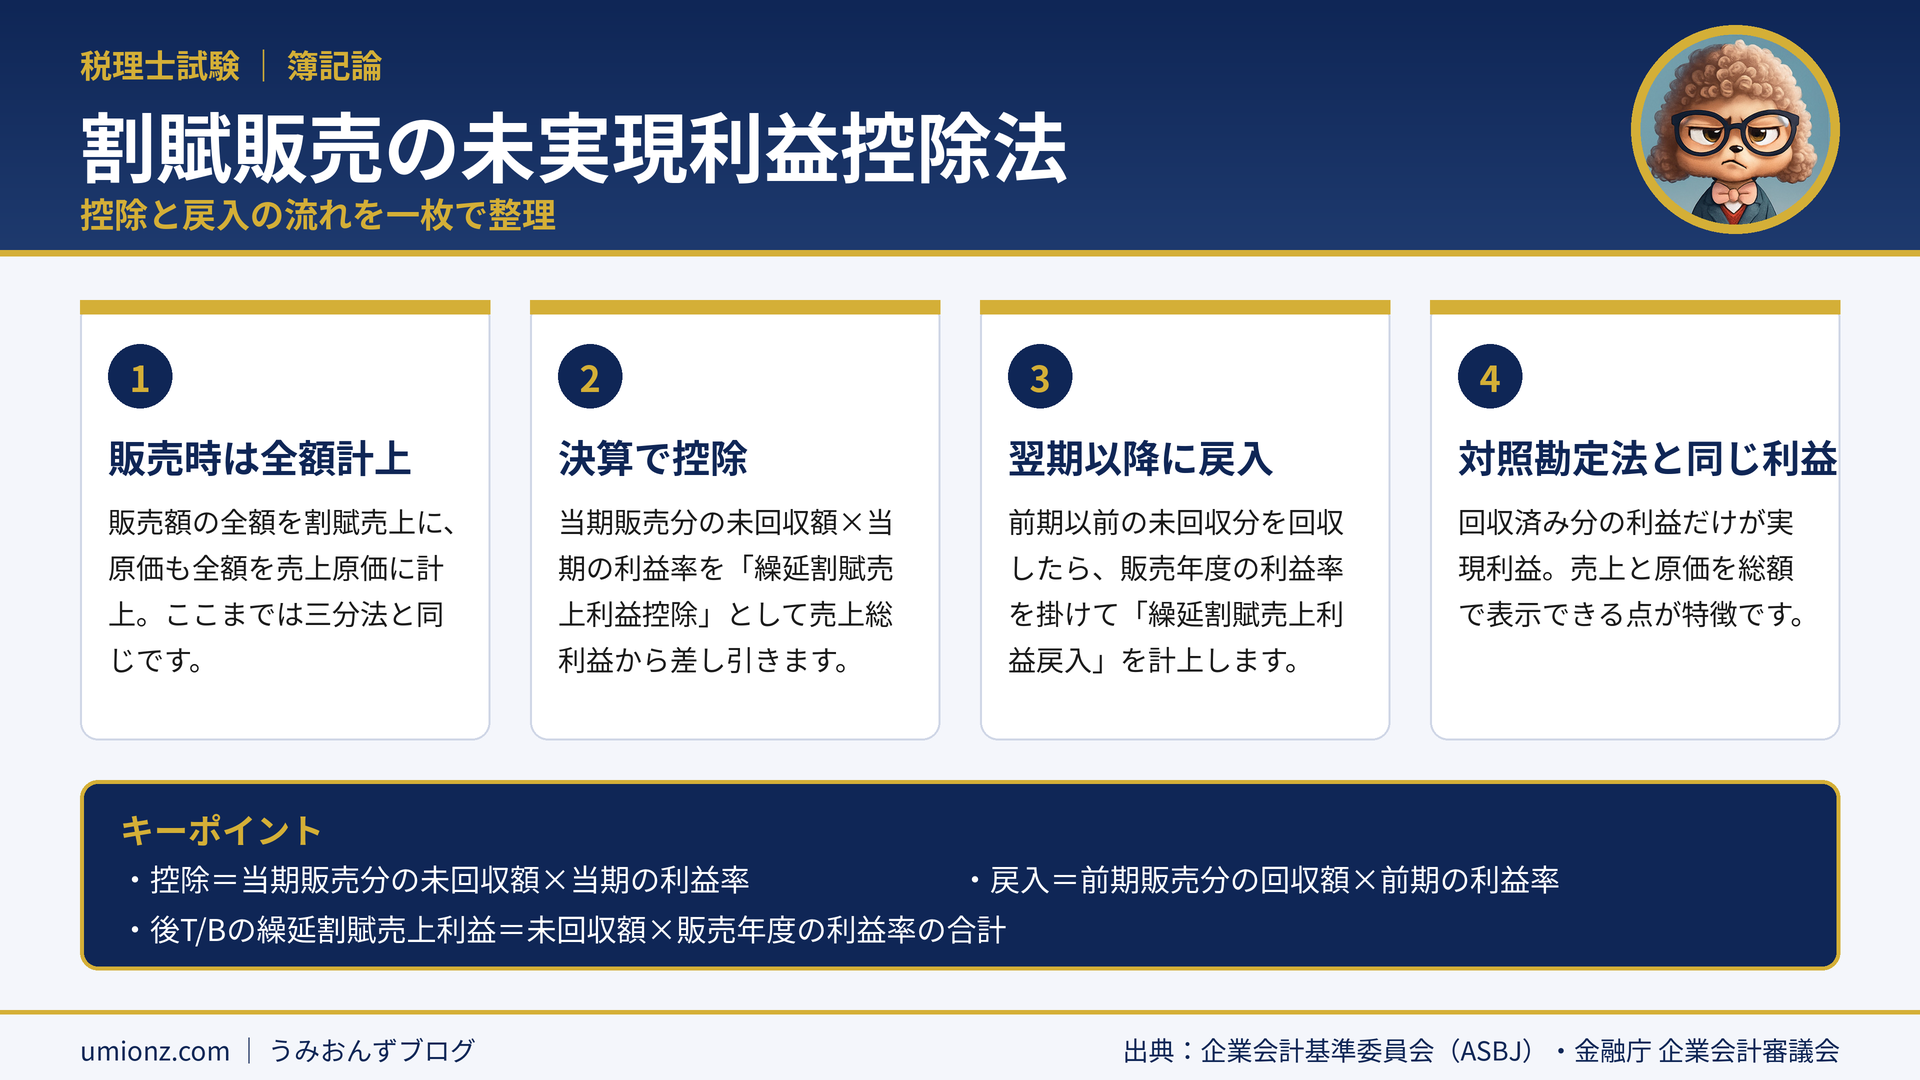
- 期中は販売基準と同じく全額を割賦売上に計上する
- 決算で当期販売分の未回収額×利益率を控除して繰り延べる
- 翌期以降に回収したら、前期の利益率で戻入する
- 売上総利益は対照勘定法と同じ金額になる
1. 未実現利益控除法の基本📝
1-1. 期中処理は三分法とほぼ同じ
未実現利益控除法は、回収基準を前提とした割賦販売特有の処理方法です。
ただし期中の仕訳は、勘定科目名が違うだけで一般販売の三分法と変わりません。販売した時点で販売額の全額を割賦売上に計上します。
売価600,000円(原価率70%)の商品を4回払いで割賦販売し、3回分450,000円を回収した例で確認してみましょう。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 販売時 | 割賦売掛金 600,000 | 割賦売上 600,000 |
| 回収時 | 現金 450,000 | 割賦売掛金 450,000 |
1-2. 未実現利益=未回収の割賦金に含まれる利益
このままだと、売上総利益180,000円が全額計上されてしまいます。回収基準では、回収した割賦金に含まれる利益だけが実現利益です。
そこで決算時に、未回収の割賦金に含まれる利益(未実現利益)を当期の利益から差し引いて、次期以降へ繰り延べます。
うみおん😉
「期中は普通に売上計上、決算でまとめて調整」というイメージを持つと、仕訳の流れがすっきり頭に入りますよ。
2. 「控除」と「戻入」の2つの決算整理🔄
2-1. 販売した年度は「控除」
上の例では、期末に未回収の割賦金が150,000円残っています。利益率は1-70%=30%です。
未実現利益は150,000×30%=45,000円となり、これを繰延割賦売上利益控除として計上します。
| 年度 | 借方 | 貸方 |
|---|---|---|
| 販売年度(控除) | 繰延割賦売上利益控除 45,000 | 繰延割賦売上利益 45,000 |
| 翌年度(戻入) | 繰延割賦売上利益 45,000 | 繰延割賦売上利益戻入 45,000 |
控除は売上総利益のマイナス項目、繰延割賦売上利益は次期へ繰り越す貸方残高です。
販売年度の売上総利益は600,000-420,000-45,000=135,000円で、回収額450,000×30%と一致します✅
2-2. 翌期以降に回収したら「戻入」
翌年度に残りの150,000円を回収すると、繰り延べていた利益45,000円が実現します。
そこで繰延割賦売上利益を取り崩し、繰延割賦売上利益戻入として売上総利益に加算します。販売がない年度でも、回収があれば利益が計上されるのがポイントです💡
2-3. 3つの処理方法を比べてみる
同じ取引を、販売基準・対照勘定法・未実現利益控除法で比べると違いがよく分かります。
| 区分 | 販売基準 | 対照勘定法 | 未実現利益控除法 |
|---|---|---|---|
| 販売年度の売上高 | 600,000 | 450,000 | 600,000 |
| 販売年度の売上総利益 | 180,000 | 135,000 | 135,000 |
| 翌年度の売上総利益 | 0 | 45,000 | 45,000(戻入) |
回収基準の2つの方法は、利益の額は同じです。未実現利益控除法は、売上高と売上原価を総額で表示できる点に特徴があります。
3. 原価率が年度で違う応用問題🔍
3-1. 割賦売掛金を販売年度別に分析する
応用問題では、前期と当期で原価率が変わるケースがよく出題されます。割賦売掛金の増減を販売年度別に分けて、それぞれの利益率を掛けるのがコツです。
前期の原価率70%(利益率30%)、当期の原価率75%(利益率25%)とした数値例で見てみましょう。
| 区分 | 期首残高 | 当期販売 | 回収 | 期末残高 |
|---|---|---|---|---|
| 前期販売分(30%) | 400,000 | ― | 300,000 | 100,000 |
| 当期販売分(25%) | ― | 1,200,000 | 800,000 | 400,000 |
前T/Bの繰延割賦売上利益は、期首残高400,000×30%=120,000円です。
戻入は前期販売分の回収額300,000×30%=90,000円、控除は当期販売分の未回収額400,000×25%=100,000円となります。
後T/Bの繰延割賦売上利益は120,000-90,000+100,000=130,000円です。期末の未回収額から直接求めると、100,000×30%+400,000×25%=130,000円で一致します✅
3-2. 損益計算書での表示順
P/Lでは、売上高から売上原価を差し引いた「差引」の下に、戻入を加算し、控除を減算して売上総利益を表示します。
⚠️ ひっかけ注意
戻入には前期の利益率、控除には当期の利益率を使います。率を取り違えると、戻入・控除・繰延割賦売上利益の3つがまとめて不正解になってしまいます。
うみおん📝
前T/Bの割賦売掛金や繰延割賦売上利益が「各自推定」になっている問題は、まず販売年度別の増減表を書いてみてください。数字が一気に埋まりますよ。
4. よくある質問(FAQ)❓
Q. 未実現利益控除法では、商品を販売したときに売上を計上しますか?
A. はい、計上します。販売時に販売額の全額を割賦売上に計上し、決算で未回収分に含まれる利益だけを繰り延べます。
Q. 繰延割賦売上利益控除の金額はどう計算しますか?
A. 当期に販売した分のうち期末に未回収の割賦金に、当期の利益率(1-原価率)を掛けて求めます。
Q. 販売していない年度でも利益が計上されるのはなぜですか?
A. 前期以前に販売した分を当期に回収すると、その回収額に含まれる利益が実現するためです。この利益を繰延割賦売上利益戻入として計上します。
Q. 計算には原価率と利益率のどちらを使いますか?
A. 利益率を使います。問題文で原価率が与えられたら1から引いて利益率に直し、販売した年度ごとの率を当てはめます。
Q. 対照勘定法と未実現利益控除法で、売上総利益は変わりますか?
A. 変わりません。どちらも回収基準なので、回収済みの割賦金に含まれる利益だけが当期の利益になります。違うのは売上高と売上原価の表示額です。
5. まとめ:未実現利益控除法は「全額計上→控除→戻入」🎯
未実現利益控除法では、期中に全額を割賦売上に計上し、決算で未回収分に含まれる利益を控除して繰り延べます。
翌期以降に回収したら戻入で利益を計上します。利益率は販売した年度ごとに使い分けましょう。
📖 特殊商品売買シリーズの関連記事
うみおん😊
割賦販売はこれで3つの処理方法がそろいました。対照勘定法の記事と並べて読むと、違いがはっきり見えてきますよ。
🌟 今日のキーポイント
控除は当期販売分の未回収額×当期の利益率、戻入は前期販売分の回収額×前期の利益率✅ 利益の額は対照勘定法と同じです。
うみおんより一言:控除と戻入は「繰り延べる」と「実現させる」の関係です。セットで覚えてしまいましょう💪
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント