こんにちは、うみおんです🐶
特殊商品売買シリーズもいよいよ仕上げです。今日は、未着品・委託販売・割賦販売が1つの問題に混ざったミックス問題を取り上げます📘
単品なら解けるのに、混ざると急に手が止まる…って、本当によくありますよね。解く順番を決めてしまえば怖くありません。一緒に整理していきましょう✨
📌 この記事の要点
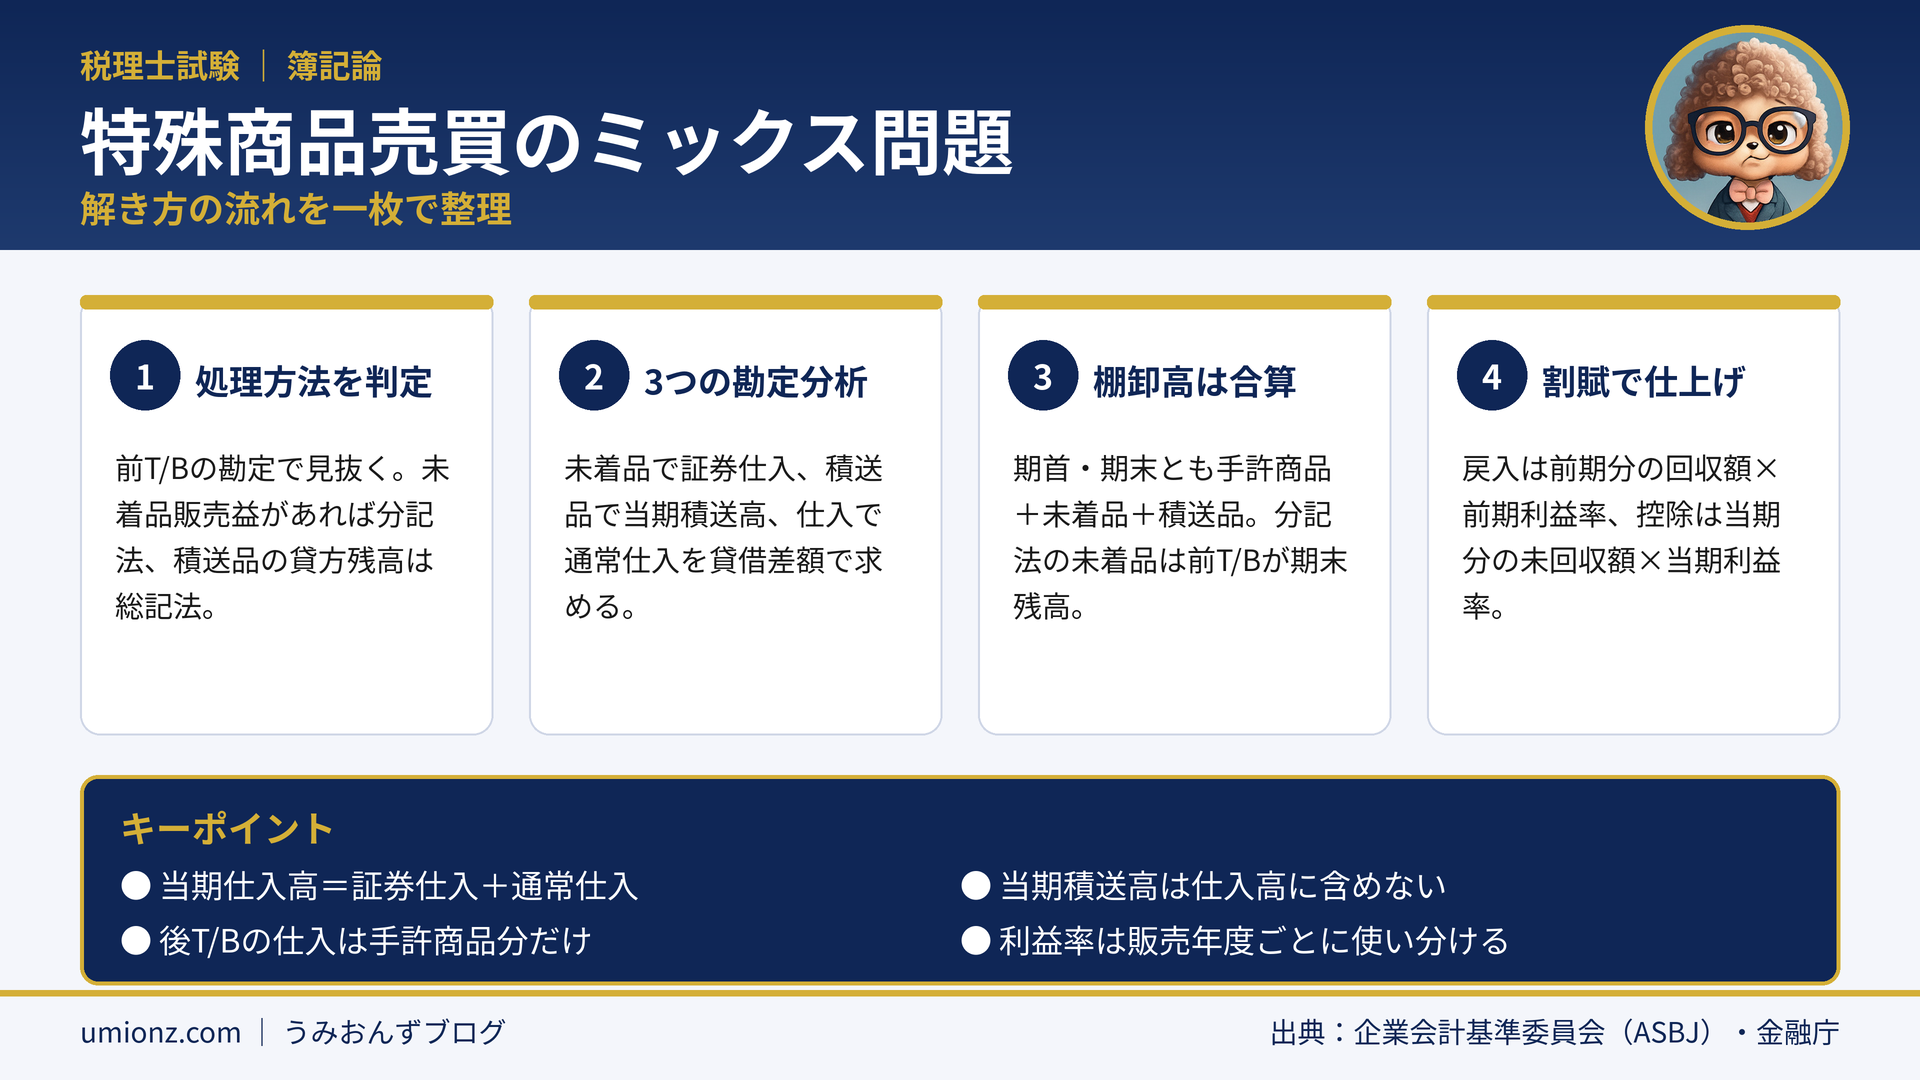
- 最初に前T/Bを見て、販売形態ごとの処理方法を見抜く
- 最も手間がかかるのは当期商品仕入高の算定
- 未着品・積送品・仕入の3つの勘定を貸借差額で埋めていく
- 期首・期末の商品棚卸高は手許・未着品・積送品の合計
1. ミックス問題は「処理方法の判定」から🔍
1-1. 前T/Bの勘定科目で処理方法を見抜く
ミックス問題で最初にやることは、計算ではありません。各販売形態がどの方法で記帳されているかの確認です🔎
手がかりは決算整理前残高試算表(前T/B)の勘定科目にあります。例えば、下記の状況で考えてみましょう。
| 販売形態 | 前T/Bの手がかり | 処理方法 |
|---|---|---|
| 未着品売買 | 未着品販売益 80,000(貸方) | 分記法 |
| 委託販売 | 積送品 400,000(貸方残高) | 総記法 |
| 割賦販売 | 繰延割賦売上利益 98,000 | 未実現利益控除法 |
積送品は本来資産なので借方残高のはずです。それが貸方に残っているのは、売価で記帳する総記法だからなんですよね。
1-2. 解く順番は「勘定分析→P/L→後T/B」
処理方法がわかったら、勘定ごとにT字勘定を書いて、P/Lや後T/Bを貸借差額で埋めていきます。
この勘定分析ができれば、損益計算書も決算整理後残高試算表(後T/B)もほぼ自動的に埋まります。
うみおん😉
いきなりP/Lの空欄から埋めようとすると迷子になります。まずは処理方法に丸をつけてから、T字勘定を3つ並べるのがおすすめですよ。
2. 勘定分析で当期商品仕入高を求める🧮
2-1. 未着品勘定(分記法)で証券仕入を出す
分記法では、販売益と利益率から売上を逆算します。未着品の原価率を90%とすると、利益率は10%です。
未着品売上は80,000÷10%=800,000円、売上原価は800,000×90%=720,000円となります。
未着品勘定の借方は期首260,000円と証券仕入、貸方は現品到着180,000円・売上原価720,000円・期末360,000円とすると、貸借差額で証券仕入は1,000,000円と求まります💡
2-2. 積送品勘定(総記法)で当期積送高を出す
総記法の販売益は、前T/Bの貸方残高に期末残高を足して求めます。期末残高を140,000円とすると、400,000+140,000=540,000円です。
利益率30%として割り戻すと、積送品売上は1,800,000円。あとは、積送品勘定の貸借差額から、当期積送高が求まります。今回は、1,120,000円としましょう📦
2-3. 仕入勘定で通常仕入を出す
前T/Bの仕入(1,282,000円とします)には、現品到着180,000円が加わり、当期積送高1,120,000円が差し引かれています。
この2つを調整した貸借差額が通常仕入2,222,000円です。3つの勘定の結果をまとめると次のとおりです。
| 勘定 | 貸借差額で求めるもの | 金額 |
|---|---|---|
| 未着品 | 証券仕入 | 1,000,000円 |
| 積送品 | 当期積送高 | 1,120,000円 |
| 仕入 | 通常仕入 | 2,222,000円 |
| 当期商品仕入高 | 証券仕入+通常仕入 | 3,222,000円 |
⚠️ ひっかけ注意
当期積送高は手許から積送品へ移しただけなので、当期商品仕入高には含めません。仕入高になるのは証券仕入と通常仕入の2つだけです。
3. 損益計算書と後T/Bを完成させる📊
3-1. 売上高と商品棚卸高は「3つを合算」
損益計算書の売上高や商品棚卸高は、販売形態ごとの金額を合算して表示します。例えば、下記のイメージです。
| 区分 | 手許商品 | 未着品 | 積送品 | 合計 |
|---|---|---|---|---|
| 期首棚卸高 | 320,000 | 260,000 | 280,000 | 860,000 |
| 期末棚卸高 | 250,000 | 360,000 | 140,000 | 750,000 |
未着品は分記法なので、前T/Bの未着品360,000円がそのまま期末残高になります。ここは見落としやすいポイントです👀
売上高は一般1,000,000円・割賦920,000円・未着品800,000円・積送品1,800,000円の合計4,520,000円です。
3-2. 割賦販売の戻入と控除を忘れずに
割賦販売は未実現利益控除法なので、売上原価を引いた後に戻入と控除で調整します。利益率を仮に前期販売分を35%、当期販売分を40%とします。
戻入は前期販売分の回収額142,000×35%=49,700円、控除は当期販売分の未回収額460,000×40%=184,000円です。
うみおん📝
利益率は販売した年度ごとに使い分けます。前期分、当期分の原価率は与えられるので、1から引くのを忘れないようにしましょう。
差引1,188,000円に戻入を加え控除を引くと、売上総利益は1,053,700円となります🎉
3-3. 後T/Bの仕入は手許商品の分だけ
後T/Bの仕入は、前T/B1,282,000+期首手許320,000-期末手許250,000=1,352,000円です。
未着品と積送品の売上原価は、それぞれの勘定で処理されているため、仕入勘定には入りません📌
4. よくある質問(FAQ)❓
Q. 未着品と積送品の処理方法は、どこで見分ければいいですか?
A. 前T/Bの勘定科目で見分けます。未着品販売益があれば分記法、積送品が貸方残高なら総記法と判断できます。
Q. 損益計算書の期首商品棚卸高には、何を含めますか?
A. 手許商品だけでなく、未着品と積送品の期首残高も合算します。3つの在庫の合計が期首商品棚卸高です。
Q. 当期商品仕入高は、なぜ仕入勘定の金額と一致しないのですか?
A. 前T/Bの仕入勘定には現品到着や当期積送高が混ざっているからです。証券仕入と通常仕入を勘定分析で求めて合計します。
Q. ミックス問題で、割賦販売の戻入と控除はどう計算しますか?
A. 戻入は前期販売分の回収額に前期の利益率を、控除は当期販売分の未回収額に当期の利益率を掛けて計算します。
5. まとめ:ミックス問題は「判定→勘定分析→合算」🎯
ミックス問題は、前T/Bから処理方法を見抜き、未着品・積送品・仕入の3つの勘定を貸借差額で埋めるのが基本です。
当期商品仕入高さえ求まれば、あとは手許・未着品・積送品を合算するだけ。割賦販売の戻入と控除で仕上げましょう。
📖 特殊商品売買シリーズの関連記事
うみおん😊
ミックス問題が解けると、特殊商品売買の総復習になります。手が止まった論点は、関連記事で単品の処理を確認してみてくださいね。
🌟 今日のキーポイント
当期商品仕入高=証券仕入+通常仕入✅ 当期積送高や現品到着は仕入高に含めず、勘定間の振替として調整します。
うみおんより一言:混ざっていても、1つずつ分ければいつもの処理です。T字勘定を味方につけましょう💪
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント