こんにちは、うみおんです🐶
前回は割賦販売の3つの収益認識基準を整理しました。今日はその続きで、回収基準を採用したときの対照勘定法を見ていきます📘
「割賦仮売上」「割賦未収金」など見慣れない勘定が出てきて、最初は戸惑いますよね。販売・回収・決算の3場面に分けて、一緒に整理していきましょう✨
📌 この記事の要点
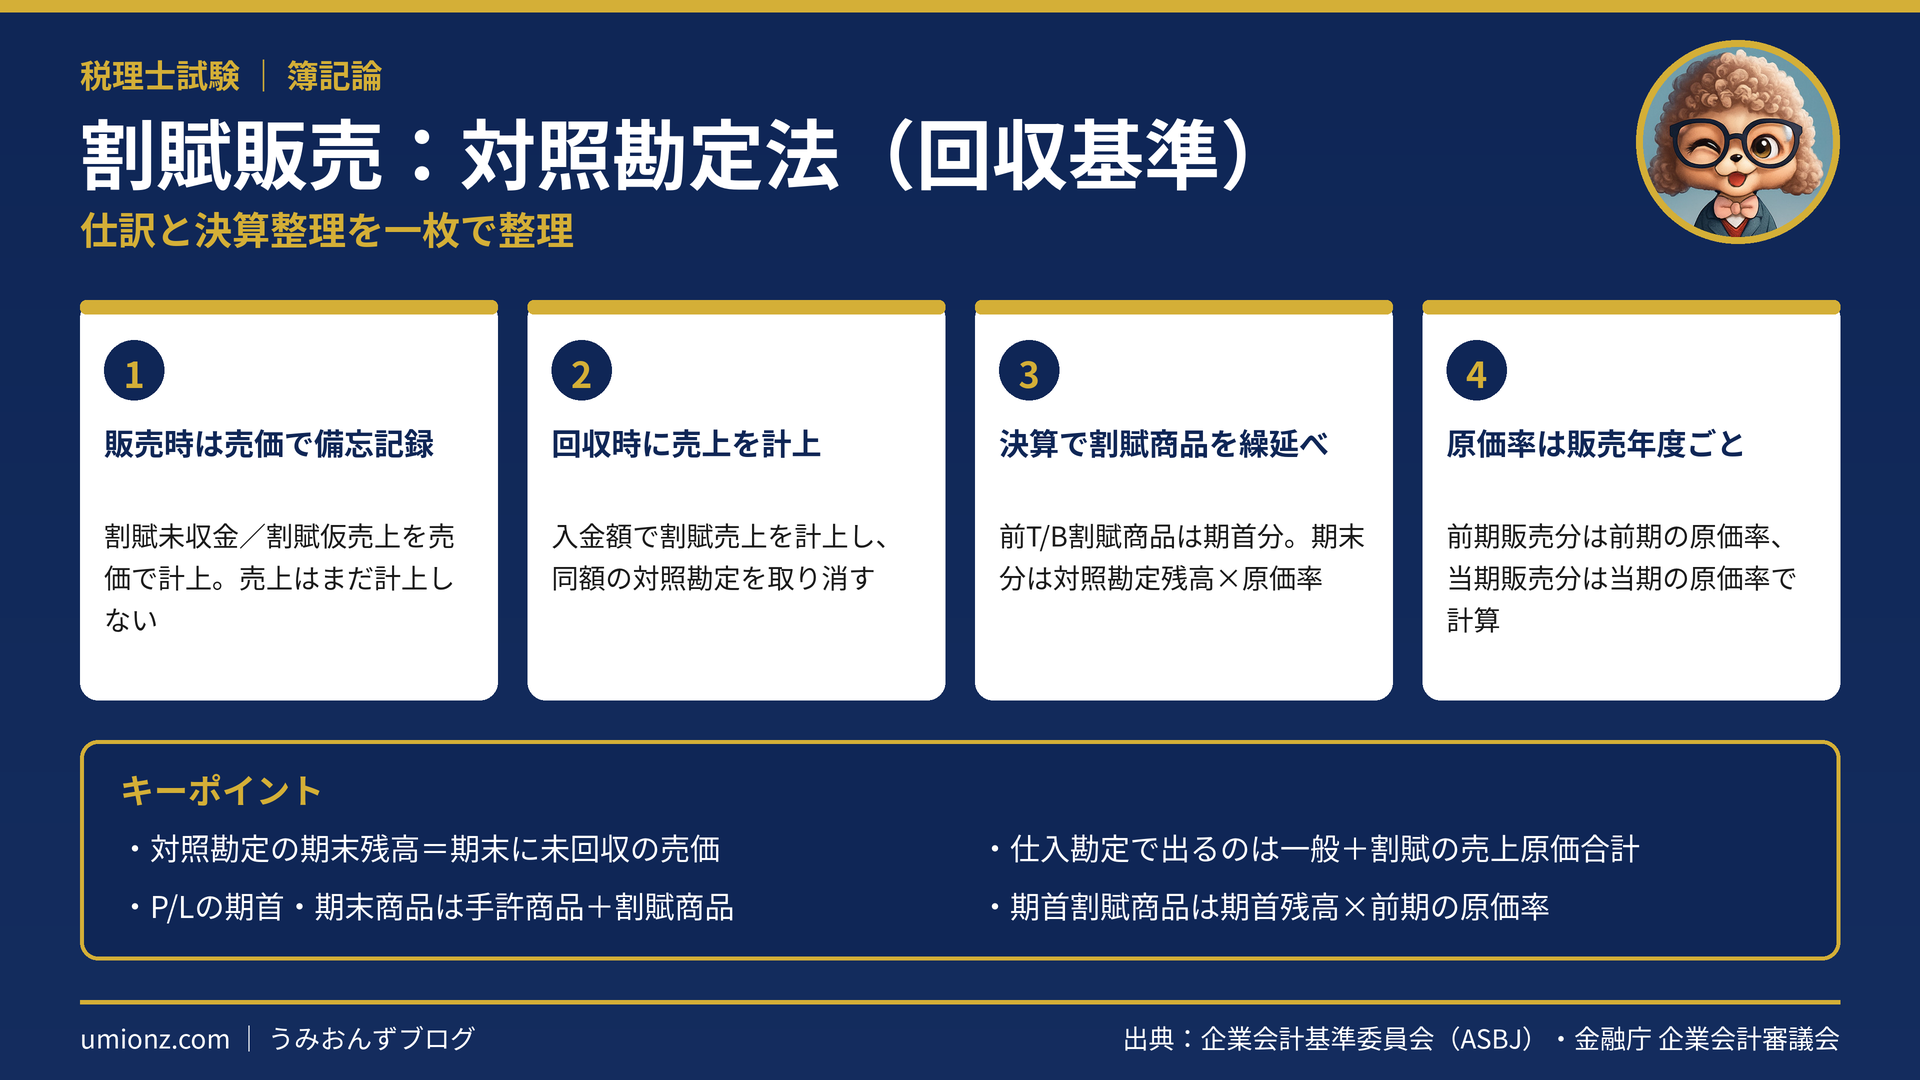
- 対照勘定法は、販売時に売価で備忘記録する方法
- 割賦売上は回収した金額だけ計上し、同額の対照勘定を取り消す
- 決算では割賦商品(期首)を仕入へ、期末分を対照勘定残高×原価率で繰り延べる
- 原価率は販売した年度ごとに使い分けるのがひっかけポイント
1. 対照勘定法の期中処理📝
1-1. 販売時は売価で備忘記録
対照勘定法は、回収基準を前提とした処理方法です。商品を引き渡した時点では、まだ売上を計上しません。
その代わり、割賦未収金(借方)と割賦仮売上(貸方)という対になる勘定で、売価をメモのように記録しておきます。
売価500,000円の商品を割賦販売し、そのうち100,000円を現金で回収した例で、仕訳を確認してみましょう。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 販売時 | 割賦未収金 500,000 | 割賦仮売上 500,000 |
| 回収時① | 現金 100,000 | 割賦売上 100,000 |
| 回収時② | 割賦仮売上 100,000 | 割賦未収金 100,000 |
1-2. 回収時は売上計上と備忘記録の取消し
代金を回収したら、入金額で割賦売上を計上します。同時に、回収した分の対照勘定を貸借逆に仕訳して取り消します。
この結果、対照勘定の期末残高は「まだ回収していない売価」を表すことになります。上の例なら400,000円ですね💡
うみおん😉
対照勘定は会社内部のメモ用の科目なので、勘定科目名に厳密な決まりはありません。問題文の科目名に合わせて読み替えればOKですよ。
2. 決算整理で割賦商品を繰り延べる📦
2-1. 前T/Bの割賦商品は「期首」の金額
対照勘定法では、期中に割賦商品勘定は一切動きません。そのため前T/Bの割賦商品は、期首割賦商品の原価を表しています。
また、割賦販売分の売上原価は期中に仕入勘定へ記入されていません。そこで決算で、一般販売の繰越商品と同じ要領で整理します。
2-2. 決算整理仕訳は2本セット
期末割賦商品の原価は、売価還元法と同じ発想で「対照勘定の期末残高×原価率」で求めます。
| 仕訳 | 借方 | 貸方 | 金額の求め方 |
|---|---|---|---|
| 期首分 | 仕入 | 割賦商品 | 前T/Bの割賦商品 |
| 期末分 | 割賦商品 | 仕入 | 対照勘定の期末残高×原価率 |
整理後の仕入勘定で出てくるのは、一般販売と割賦販売の売上原価の合計額です。内訳までは分からない点に注意しましょう⚠️
3. 原価率が期ごとに違う応用パターン🔍
3-1. 前期販売分と当期販売分を分けて考える
応用問題では、前期と当期で原価率が変わるケースがよく出ます。ここは割賦金の増減を販売年度別に分けるのがコツです。
前期の原価率70%、当期の原価率60%とした数値例で確認してみましょう。
| 区分 | 期首残高 | 当期販売 | 回収 | 期末残高 |
|---|---|---|---|---|
| 前期販売分(70%) | 400,000 | ― | 250,000 | 150,000 |
| 当期販売分(60%) | ― | 1,000,000 | 600,000 | 400,000 |
期首割賦商品は400,000×70%=280,000円です。期末割賦商品は150,000×70%+400,000×60%=345,000円となります。
割賦売上は回収額の合計850,000円です。割賦販売分の売上原価は175,000+360,000=535,000円で、利益の検算にも使えます✅
3-2. 損益計算書の期首・期末商品棚卸高
⚠️ ひっかけ注意
P/Lの期首商品棚卸高と期末商品棚卸高は、手許商品だけでなく割賦商品も合算した金額で表示します。割賦商品を足し忘れると、売上原価の内訳が合わなくなります。
うみおん📝
前T/Bに「各自推定」が並ぶ問題は、まず割賦金の増減表を自分で書くのが近道です。期首・期末の割賦商品と割賦売上が一気に埋まりますよ。
4. よくある質問(FAQ)❓
Q. 対照勘定法では、商品を販売したときに売上を計上しますか?
A. 計上しません。販売時は割賦未収金と割賦仮売上で売価を備忘記録するだけで、割賦売上は代金を回収したときに計上します。
Q. 前T/Bの「割賦商品」はいつ時点の金額ですか?
A. 期首割賦商品(前期末に繰り越した原価)です。対照勘定法では期中に割賦商品勘定が動かないため、前T/Bの残高はそのまま期首の金額になります。
Q. 期末割賦商品の原価はどう計算しますか?
A. 対照勘定(割賦未収金)の期末残高に原価率を掛けて求めます。前期販売分と当期販売分で原価率が違う場合は、販売年度ごとに分けて計算します。
Q. 対照勘定法で決算整理仕訳は必要ですか?
A. 必要です。期首割賦商品を仕入に振り替え、期末割賦商品を仕入から控除して繰り延べる仕訳を行います。
Q. 決算整理後の仕入勘定の残高は、割賦販売の売上原価ですか?
A. いいえ。一般販売と割賦販売の売上原価の合計額です。内訳が必要な場合は、回収額に原価率を掛けて割賦販売分を別に計算します。
5. まとめ:対照勘定法は「売価で記録・回収で売上・決算で繰延べ」🎯
対照勘定法では、販売時に売価で備忘記録し、回収時に割賦売上を計上します。決算では割賦商品の期首分と期末分を仕入勘定で整理します。
期末割賦商品は対照勘定の残高×原価率で求め、原価率は販売年度ごとに使い分けましょう。
📖 特殊商品売買シリーズの関連記事
うみおん😊
次回は割賦販売のもう1つの処理方法、未実現利益控除法に進みます。今日の対照勘定法と比べながら読むと理解が深まりますよ。
🌟 今日のキーポイント
前T/Bの割賦商品は期首分、期末分は対照勘定残高×原価率✅ 仕入勘定の残高は一般+割賦の売上原価合計です。
うみおんより一言:割賦金の増減表を一度自分で書いてみると、推定問題がぐっと解きやすくなります。ぜひ手を動かしてみてください💪
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください


コメント