こんにちは、うみおんです🐶
今日のテーマは【税効果会計のまとめ】です✨
引当金、減価償却、圧縮記帳、有価証券……と項目が一気に並ぶと、どこから手をつければいいか迷いますよね。
私も最初は仕訳を1つずつ切っていて、時間切れになっていました。今回は「一覧表」で解く流れを、一緒に整理していきましょう😊
📌 この記事の要点
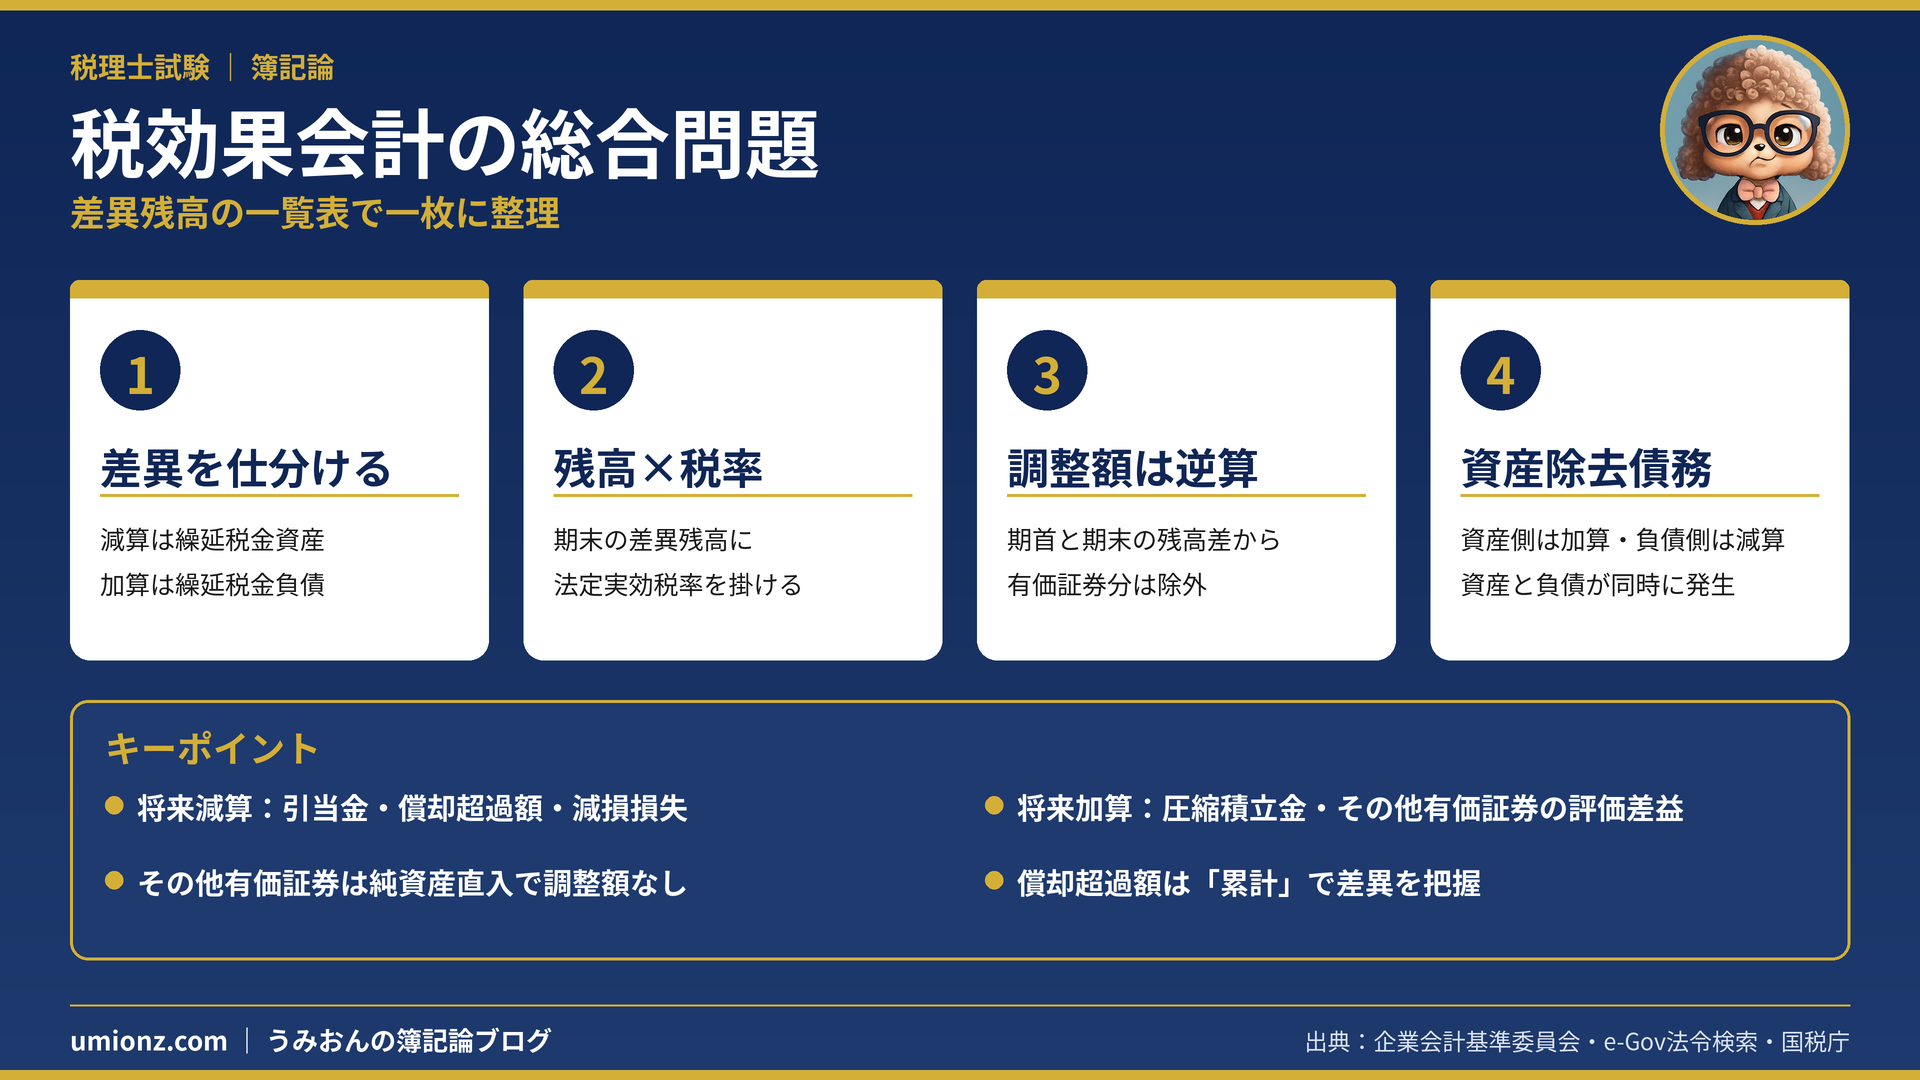
- 総合問題は、まず各項目を将来減算・将来加算に仕分けます🗂️
- 繰延税金資産・負債は「期末の差異残高×税率」で直接求めます
- 法人税等調整額は、期首と期末の残高差から逆算します🧮
- その他有価証券だけは法人税等調整額を使いません
- 資産除去債務は、資産側と負債側の両方に差異が生じます⚠️
1. 総合問題は「一覧表」で解く📋
1-1. 最初に差異の種類を仕分ける
税効果の総合問題では、7〜8項目が一度に出題されることも珍しくありません。
ここで仕訳を1項目ずつ書いていくと、時間も集中力も足りなくなってしまいます。
そこで最初に、各項目が「将来減算」か「将来加算」かを振り分けておきます。これだけで見通しがぐっと良くなりますよ💡
| 項目 | 差異の種類 | 計上する科目 |
|---|---|---|
| 貸倒引当金(限度超過) | 将来減算 | 繰延税金資産 |
| 賞与引当金 | 将来減算 | 繰延税金資産 |
| 退職給付引当金 | 将来減算 | 繰延税金資産 |
| 減価償却の限度超過額 | 将来減算 | 繰延税金資産 |
| 減損損失(損金不算入) | 将来減算 | 繰延税金資産 |
| 圧縮積立金(積立金方式) | 将来加算 | 繰延税金負債 |
| その他有価証券の評価差益 | 将来加算 | 繰延税金負債(純資産直入) |
1-2. 残高×税率で直接求める
繰延税金資産と負債は、「期末時点で残っている差異の金額×法定実効税率」で求めます。
期中の増減を追いかける必要はありません。期末残高さえ分かれば、一発で計算できるんです✨
この「残高で考える」という発想が、総合問題を速く正確に解くためのいちばんの近道になります。
うみおん😉
ここがポイントなんですよね。仕訳は後回しにして、まず一覧表に「差異残高」を並べてみてください。全体像が見えると、焦りがすっと消えますよ✨
2. 将来減算一時差異の5項目🔍
2-1. 引当金系は「設定額−限度額」
貸倒引当金は、会計上の設定額のうち税務上の限度額を超える部分だけが差異になります。
一方、賞与引当金と退職給付引当金は、税務上は支給したときに損金となります。そのため、期末残高の全額が差異です。
退職給付引当金は、期首残高から支給額を引き、退職給付費用を足して期末残高を出すのを忘れないようにしましょう📝
2-2. 償却超過額と減損損失は「累計」
減価償却の限度超過額は、毎年の超過分が積み上がっていきます。2年目の差異は、2年分の合計になる点に注意です。
減損損失が全額損金不算入の場合は、その資産を売却するまで差異が残り続けます。翌年度も同じ金額のままです。
ある会社の2年目の決算で考えてみましょう(税率30%・単位は千円)。状況は次のとおりです👇
- 貸倒引当金:2年目末に200を設定(税務上の限度額は80)
- 賞与引当金:1年目末400、2年目末500を計上(税務は支払時に費用)
- 退職給付引当金:1年目末の残高1,000。2年目に退職金100を支払い、費用250を計上
- 車両:900で購入。会計は3年償却(年300)、税務は5年基準(年180)
- 土地:1年目末に減損損失600を計上(税務では費用にならない)
| 項目 | 1年目末の差異 | 2年目末の差異 | 2年目末の繰延税金資産 |
|---|---|---|---|
| 貸倒引当金(設定200・限度80) | - | 120 | 36 |
| 賞与引当金 | 400 | 500 | 150 |
| 退職給付引当金(期首1,000・支給100・費用250) | 1,000 | 1,150 | 345 |
| 車両の償却超過(年120) | 120 | 240 | 72 |
| 減損損失 | 600 | 600 | 180 |
表の「差異」は会計と税務のズレで、これに30%を掛けたものが繰延税金資産です。貸倒引当金の1年目は今回は省略しています。
例えば退職給付引当金は、1,000−100+250=1,150が2年目末の残高で、全額が差異なので×30%=345です。
車両は毎年120(300−180)ずつズレが積み上がるので、2年目末は240、×30%=72です。
⚠️ よくあるミス
- 償却超過額を「当期分だけ」で計算してしまう
- 退職給付引当金を期首残高のまま使ってしまう
- 貸倒引当金で設定額の全額を差異にしてしまう
3. 将来加算一時差異と調整額の出し方🧮
3-1. 圧縮積立金は「簿価の差」で考える
積立金方式の圧縮記帳では、会計上の帳簿価額が税務上より大きくなります。この差が将来加算一時差異です。
期首に国から補助金300を受け取り、備品600を購入したケースで考えてみましょう(5年の定額法で償却)。
税務上の取得原価は補助金を差し引いた600−300=300、積立金方式の会計上は600のままです。
1年目の償却費は、会計が600÷5年=120、税務が300÷5年=60。期末の簿価は、会計が480、税務が240になります。
差額240×30%=72が、1年目末の繰延税金負債になります。取り崩し額を追うより、簿価の差で押さえるほうがミスが少ないですよ。
3-2. その他有価証券は別枠で管理する
その他有価証券の評価差額は純資産の部に直接入るため、法人税等調整額は使いません。
繰延税金負債の残高には含めますが、調整額を計算するときは必ず除外します。ここは本当によく狙われるポイントです。
3-3. 法人税等調整額は差額で逆算する
🧮 法人税等調整額の求め方
① 繰延税金資産の増加額 → 貸方(利益を増やす)
② 繰延税金負債の増加額 → 借方(利益を減らす)
※ その他有価証券にかかる繰延税金負債は除いて計算
期首と期末の残高を比べて、①と②を相殺した純額が損益計算書に表示されます。
貸借どちらに出るかを最後に必ず確認しておきましょう。
うみおん📝
試験ではこの「有価証券を除く」の一手間が本当によく狙われます。調整額を出す前に、一覧表の有価証券の行に印をつけておくと安心です💡
4. 資産除去債務と税効果🏭
4-1. 資産と負債の両方に差異が出る
資産除去債務の両建処理は、税務上は認められません。つまり、税務上の資産も負債もゼロとして扱われます。
その結果、負債側の資産除去債務は将来減算一時差異、資産側の除去費用は将来加算一時差異になります。
繰延税金資産と繰延税金負債が同時に発生するのが、このテーマの大きな特徴です。
4-2. 毎期の動きを表で確認
ここでは、期首に機械を購入したケースで考えてみましょう。使用後に撤去する法的義務がある機械です。
将来の撤去費用を現在価値に割り引くと4,000だったとします。これを資産除去債務(負債)に計上し、同額を機械の取得原価にも上乗せします。
割引率5%・耐用年数3年・税率30%として、1年目の動きを見てみましょう👇
| タイミング | 差異の動き | 税効果 |
|---|---|---|
| 取得時 | 債務4,000/除去費用4,000 | 資産1,200・負債1,200 |
| 1年目の利息費用200 | 債務が200増える | 繰延税金資産+60 |
| 1年目の償却約1,333 | 除去費用の簿価が減る | 繰延税金負債−400 |
取得時は、負債と資産の4,000にそれぞれ30%を掛け、繰延税金資産・負債が1,200ずつ生じます。
期末には、時の経過で債務が4,000×5%=200増えるため、繰延税金資産が60増えます。
一方、上乗せした4,000を3年で償却すると約1,333減るため、繰延税金負債は約400減ります。
最終年度は、利息費用を見積額との差額で調整する点にも注意しましょう。端数処理のズレをここで吸収します。
うみおん😊
ここまでお疲れさまでした🐶 項目が多くても、やることは「差異残高×税率」の繰り返しです。一緒にコツコツ積み上げていきましょう
5. まとめ:一覧表で差異残高を並べる🎯
税効果の総合問題は、個々の論点を一覧表にまとめて整理するのがコツです。
減算・加算の仕分け、残高×税率、調整額の逆算。この3つの流れを体に染み込ませておきましょう✨
🎯 今日のキーポイント
- まず各項目を将来減算・将来加算に仕分ける
- 繰延税金資産・負債は期末の差異残高×税率で求める
- 法人税等調整額は残高差から逆算、有価証券分は除く
- 資産除去債務は資産・負債の両方に税効果が生じる
今日も一歩前進ですね。焦らず、手を動かしながら一緒に積み上げていきましょう🐶
📚 参考・出典
※本記事は筆者自身の学習メモです。試験対策としては必ず公式テキスト・予備校教材で裏取りしてください。


コメント